Education
破产风险:你真的可能损失全部资金吗?
假设你拥有:
40,000 元的初始资金
每次投注:
400 元
也就是初始资金的:
1%
你的策略从长期来看似乎具有盈利能力。
那么,你是否仍然可能损失全部资金?
这个问题涉及体育博彩风险管理中最重要的概念之一:
Risk of Ruin,也就是破产风险。
Risk of Ruin 指的是,由于连续出现不利结果,你的资金下降到无法继续正常执行策略的水平的概率。
按照最严格的定义,破产可以意味着:
损失 100% 的资金。
但在实际操作中,你可能在资金真正归零之前就已经进入了“破产”状态。
例如,你的资金从:
40,000 元
下降到:
4,000 元
从技术上来说,你仍然拥有资金。
但是,你还能按照原来的方式继续执行完全相同的策略吗?
很可能不能。
因此,Risk of Ruin 不仅仅是指损失全部资金的可能性。
更重要的是:
你的资金是否能够承受足够长时间的方差(Variance),直到你的 Edge 真正体现在结果中。
与本系列之前的文章一样,我们继续使用以下参考标准:
初始资金:40,000 元
1U = 400 元
也就是:
初始资金的 1%
体育博彩中的 Risk of Ruin 是什么?
Risk of Ruin 衡量的是,一系列不利结果将你的资金降低到临界水平的概率。
这个概率主要取决于:
- 你的 Edge;
- Stake;
- 资金规模;
- 策略的 Variance;
- 平均赔率;
- 命中率;
- 投注数量;
- 投注之间的相关性。
基本原则非常简单:
每次投注承担的资金比例越高,Risk of Ruin 通常就越高。
相反,降低 Stake 通常可以提高资金承受不利时期的能力。
破产并不一定意味着资金正好变成 0 元
从数学角度来说,可以把资金达到 0 定义为破产。
但是在体育博彩中,这种定义可能过于严格。
假设:
初始资金:40,000 元
经历一段非常糟糕的时期之后:
剩余资金:4,000 元
从技术上来说,你并没有损失全部资金。
但是,如果你的 1U 原本是 400 元,那么现在它已经相当于:
剩余资金的 10%
继续使用相同的 Stake 将变得极其危险。
因此,你已经无法按照原来的条件正常执行策略。
我们可以区分两种情况:
绝对破产,即资金达到或接近 0;
以及:
操作性破产,即剩余资金已经不足以正常执行策略。
Drawdown 和 Risk of Ruin 有什么区别?
这两个概念密切相关,但并不相同。
**Drawdown(回撤)**衡量的是资金从某个高点下降到之后低点的幅度。
而 Risk of Ruin 关注的是,损失是否可能严重到让你无法继续执行策略。
举个例子。
假设一个策略历史上的 Maximum Drawdown 为:
20U
如果你的资金规模为 100U,那么它代表:
初始资金的 20%
策略仍然可以继续运行。
但如果:
1U = 初始资金的 5%
那么你的全部资金只有:
20U
同样的 20U Drawdown 理论上就足以消耗全部初始资金。
因此,同样的统计回撤,根据 Stake Sizing 的不同,既可能是可以承受的,也可能是灾难性的。
为什么盈利策略仍然可能导致破产?
这是必须理解的一个重要问题。
即使一个策略拥有正的 Expected Value,如果 Stake 过大,仍然可能存在 Risk of Ruin。
来看一个简单的例子。
假设某个策略确实拥有统计优势。
在非常大量的投注之后,它理论上应该产生正收益。
但实际结果不会沿着一条直线上升。
你可能首先经历:
-5U
然后:
-10U
甚至:
-18U
之后 Edge 才逐渐体现在最终结果中。
如果你的资金无法承受这个过程,那么理论上的优势就没有意义。
因为在 Edge 真正发挥作用之前,你已经无法继续参与。
拥有 Edge 并不够
这是一个非常重要的区别。
想要长期取得成功,至少需要满足两个条件:
拥有 Edge
以及:
能够存活足够长的时间,让 Edge 真正体现出来。
一个优秀的策略,如果配合过大的 Stake,可能比使用谨慎资金管理的类似策略更加危险。
资金管理本身并不会创造 Edge。
但是,它在很大程度上决定了你是否能够持续利用这个 Edge。
Stake 是决定 Risk of Ruin 的主要因素之一
回到我们的:
40,000 元资金
比较不同的 Unit 大小。
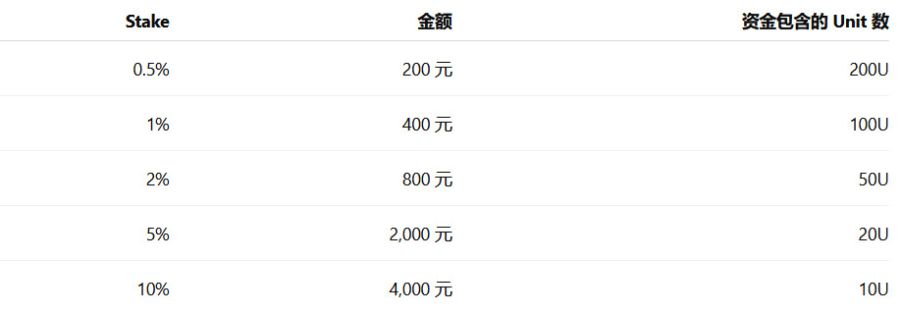
差别非常明显。
如果 1U = 0.5%,你的资金包含:
200U
如果 1U = 5%,则只有:
20U
策略本身可能完全相同。
但是它承受 Variance 的能力却完全不同。
损失 10U 之后会发生什么?
初始资金为 40,000 元:
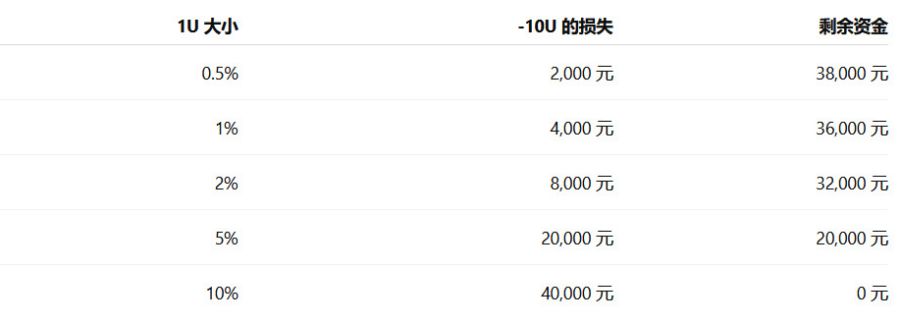
完全相同的统计结果:
-10U
根据 Unit 大小的不同,可能只是一次相对温和的下降,也可能意味着完全破产。
因此,如果不知道 Stake Sizing,就无法正确评估一个策略的风险。
如果损失 20U 呢?
差异会更加明显。

如果 1U 等于初始资金的 1%,20U 的 Drawdown 虽然明显,但仍然保留:
80% 的初始资金。
如果 1U 等于 5%,同样的理论 Drawdown 就足以消耗全部初始资金。
Stake 越高,你允许自己犯错的空间就越小
这个概念可以非常简单地表达。
如果:
1U = 1%
你最初拥有:
100U
如果:
1U = 2%
你拥有:
50U
如果:
1U = 5%
你拥有:
20U
如果:
1U = 10%
你拥有:
10U
Unit 越大,策略在达到危险水平之前能够承受的负面 Variance 就越少。
Losing Streak 真的可以摧毁资金吗?
可以,如果 Stake 过大。
假设出现:
连续 10 次投注失败。
使用 40,000 元的初始资金和固定 Stake:
每次投注 1%
10 × 400 元 =
损失 4,000 元
剩余资金:
36,000 元
每次投注 2%
10 × 800 元 =
损失 8,000 元
剩余资金:
32,000 元
每次投注 5%
10 × 2,000 元 =
损失 20,000 元
剩余资金:
20,000 元
每次投注 10%
10 × 4,000 元 =
损失 40,000 元
剩余资金:
0 元
这个策略可能在几千次投注之后仍然是盈利的。
但这已经没有意义了。
因为如果每次投注 10%,这段连续失败就足以让你无法继续执行策略。
优秀的投注者不可能连续输 10 次吗?
不是。
即使一个策略的胜率超过 50%,也可能经历很长的连续失败。
来看一个纯理论例子:
胜率 55%
因此:
失败概率 45%
某一特定的连续 10 次投注全部失败的概率为:
0.45¹⁰ ≈ 0.034%
看起来非常低。
但需要注意:
这个计算只针对:
某一特定的连续 10 次投注。
如果你进行了几千次投注,就会存在大量出现不利连续结果的机会。
因此,在整个长期记录中至少出现一次较长 Losing Streak 的概率,可能远高于单独观察某一个特定区间时的概率。
总投注数量会完全改变你对风险的理解
一个罕见的事件,在重复几千次实验之后,可能就不再那么令人意外。
这是风险管理的基本原则。
在:
50 次投注
中,一些连续结果可能从未出现。
在:
500 次投注
中,你会观察到更多波动。
在:
5,000 次投注
中,一些过去看起来极端的连续结果可能最终出现。
这也是为什么历史 Maximum Drawdown 可能随着 Sample Size 的增加而变化。
Track Record 越长,Variance 制造极端时期的机会也越多。
赔率会显著影响 Risk of Ruin
并不是所有策略都具有相同的 Variance。
平均赔率为:
1.50
的策略和平均赔率为:
5.00
的策略都可能拥有正的 Expected Value。
但是,它们的结果分布可能完全不同。
高赔率策略通常意味着:
较低的命中率
以及可能:
更长的 Losing Streak。
因此,它可能需要更多 Units 的资金储备。
低赔率策略和高赔率策略的例子
来看两个简化的策略。
策略 A
平均赔率:
1.60
命中率相对较高。
策略 B
平均赔率:
4.00
命中率明显更低。
两种策略都可能盈利。
但是策略 B 可能自然经历更长的连续失败。
因此,仅仅因为两个策略拥有相同的历史 ROI,就使用完全相同的 Stake,并不一定合理。
还必须考虑它们各自的 Variance 特征。
Risk of Ruin 也取决于你真正的 Edge
Edge 较大的策略,理论上的增长预期通常优于 Edge 很小的策略。
但现实中,我们永远无法绝对准确地知道 Edge。
你可能估计一个策略拥有:
+5% 的 Edge
但它真正的优势可能只有:
+2%
甚至:
0%
这种不确定性非常重要。
如果你按照高于真实水平的 Edge 来确定 Stake,你实际面对的 Risk of Ruin 可能远高于预期。
最大的危险:高估自己的 Edge
假设一个模型认为某次投注的真实获胜概率是:
55%
而市场赔率所对应的隐含概率低于这个水平。
那么这次投注看起来具有 Value。
但是,如果真实概率实际上只有:
51%
那么优势就会小很多。
如果真实概率是:
49%
那么这次投注甚至可能拥有负的 Expected Value。
因此,Stake Sizing 不仅取决于估算出来的 Edge,还应该考虑:
围绕这个 Edge 的不确定性。
不确定性越高,谨慎控制 Stake 就越重要。
Kelly Criterion 与 Risk of Ruin
Kelly Criterion 是一种数学方法,根据以下因素确定理论上最优的资金投注比例:
- 估算概率;
- 赔率;
- Edge。
它的目标是最大化长期资本的对数增长率。
但是这里存在一个重要问题:
Kelly 直接依赖 Edge 估算的准确性。
如果你的估算过于乐观,计算出来的 Stake 就可能过大。
因此,一些投注者更倾向于使用:
Half Kelly
或者:
Quarter Kelly
以降低波动以及估算错误带来的风险。
为什么过于激进的 Kelly 可能很危险?
Kelly Criterion 假设你的概率估算是准确的。
但是在体育博彩中,准确知道真正的 Edge 非常困难。
一个相对较小的估算误差,也可能让推荐的 Stake 出现明显差异。
因此,问题不一定在公式本身。
真正的问题可能是:
输入公式的数据质量。
如果模型对自己的预测过于自信,就可能导致 Stake 过大。
Flat Betting 与 Risk of Ruin
Flat Betting 在风险控制方面具有一个重要优势。
如果你规定:
1U = 基准资金的 1%
那么最初每一次投注都具有相同的权重。
这尤其有助于限制:
- 情绪化增加 Stake;
- Chasing;
- 连胜后过度提高 Stake;
- 连败后的冲动决策。
Flat Betting 并不能消除 Risk of Ruin。
但是它可以让风险暴露更加清晰,也更容易控制。
固定 Stake 和比例 Stake 对 Risk of Ruin 有什么不同?
这是一个非常重要的区别。
固定 Stake
初始资金:
40,000 元
Stake:
400 元
当资金下降到:
20,000 元
时,你仍然继续投注:
400 元
此时 Stake 已经相当于:
剩余资金的 2%
因此,随着资金下降,相对风险会逐渐增加。
比例 Stake
始终投注:
当前资金的 1%
40,000 元时:
400 元
32,000 元时:
320 元
24,000 元时:
240 元
20,000 元时:
200 元
Stake 会随着资金一起下降。
这种方法会自动减缓资金接近 0 的速度。
使用比例 Stake,真的永远不会达到 0 吗?
从数学上来说,如果你始终投注当前资金中严格低于 100% 的固定比例,那么一次失败通常不会直接让资金变成 0。
例如,每次投注当前资金的 1%:
40,000 元
一次失败后变成:
39,600 元
然后:
39,204 元
再然后:
约 38,812 元
以此类推。
资金会逐渐下降。
从纯数学角度来看,它可以不断接近 0,而不一定精确达到 0。
但在实际操作中,这个区别并没有那么重要。
因为在真正达到 0 之前,你可能已经遇到:
- Stake 过小;
- 最低投注金额限制;
- 无法正常执行策略;
- 资金进入操作性破产状态。
因此,“操作性破产”是一个非常重要的概念
假设你的初始资金是:
40,000 元
并且你认为低于:
8,000 元
之后,策略就无法在令人满意的条件下继续执行。
那么你的破产门槛就不是:
0 元
而是:
8,000 元
你可以自行设定临界水平。
例如:
-50%
-70%
-80%
或者某个最低资金金额。
这种方法通常比等待资金真正达到 0 更符合实际情况。
为什么损失 50% 的资金已经非常严重?
损失 50% 后,并不是只需要赚回 50% 就能回到原点。
假设:
40,000 元 → 20,000 元
你损失了:
50%
要从 20,000 元重新回到 40,000 元,你需要获得:
+100%
的收益。
Drawdown 越深,恢复就越困难。

这种不对称性说明了为什么保护资金如此重要。
首要目标不仅是盈利,更是留在市场中
从长期角度来看,资金管理的首要目标并不一定是最大化短期利润。
另一个重要目标是:
避免被 Variance 淘汰。
如果你的策略确实拥有 Edge,那么通常需要大量投注才能让这种优势在统计上体现出来。
过于激进的资金管理可能让你无法坚持到那个阶段。
它可能把长期的理论优势转化为短期的实际失败。
Sample Size 与 Risk of Ruin
Sample Size 同样非常重要。
假设一个 Tipster 在:
80 次投注后拥有 +12% ROI
看起来可能非常出色。
但 80 次投注仍然是一个相对有限的样本。
如果你认为这个 ROI 可以准确代表 Tipster 的真实 Edge,并据此决定 Stake,那么你正在承担较大的风险。
在:
1,000 次投注
或者:
3,000 次投注
之后,对其真实表现水平的估计可能会发生明显变化。
Sample Size 越小,围绕 Edge 的不确定性通常就越大。
CLV 在评估 Risk of Ruin 中的作用
CLV 可以提供额外的重要信息。
如果一个策略能够持续获得优于 Closing Odds 的赔率,这可以作为额外信号,说明它的执行过程可能确实在寻找 Value。
相反,如果:
- 投注结果开始变差;
- CLV 恶化;
- ROI 下降;
- Drawdown 增大;
那么就需要更深入地分析风险特征。
CLV 并不能消除 Variance。
但是它可以帮助区分:
单纯的一段糟糕结果
和可能存在的:
底层策略过程恶化。
Flat Stakes Summary (1U) 可以帮助分离选项本身的风险
假设某个 Tipster 的:
实际 Maximum Drawdown:30U
但是:
Flat Stakes Summary (1U) 的 Maximum Drawdown:16U
这可能说明历史风险中相当一部分来自 Stake Sizing。
相反,如果:
实际 Maximum Drawdown:18U
Flat Stakes Summary (1U) 的 Maximum Drawdown:17U
那么 Drawdown 更可能主要来自选项本身。
在分析 Risk of Ruin 时,这种区别非常重要。
相关性可能增加 Risk of Ruin
同时拥有多笔投注,并不意味着你真正实现了分散风险。
假设你拥有:
10 笔 1U 的投注
你可能认为风险已经分散到 10 个不同事件中。
但如果这 10 笔投注都高度依赖同一个因素,你的实际风险可能比想象中集中得多。
例如:
- 多笔投注来自同一个联赛;
- 多个仓位依赖相同的市场情景;
- 多笔投注与同一个事件相关;
- 多个策略实际上使用几乎相同的信号。
相关性可能导致多笔投注同时亏损。
因此,总风险应该从整个投资组合的角度分析,而不仅仅是逐笔投注分析。
Risk of Ruin 同样适用于多策略组合
假设你同时跟随 5 个 Tipster。
每个人都使用:
1U
这并不意味着你的最大风险暴露很低。
如果多个 Tipster 同时发布投注,你可能同时暴露:
5U
10U
甚至更多。
因此,资金管理必须考虑:
总的同时风险暴露
而不仅仅是:
单笔投注的 Stake。
Chasing 是快速提高 Risk of Ruin 的方式之一
连续出现几次亏损后,一些投注者会增加 Stake,希望更快追回损失。
例如:
400 元
然后:
800 元
然后:
1,600 元
然后:
3,200 元
这种行为可能把正常的连续失败变成严重的资金损失。
因为 Variance 与不断上升的风险结合在了一起。
这与合理的资金管理完全相反。
Martingale 并不能消除 Risk of Ruin
Martingale 通常是在一次失败之后大幅提高 Stake,希望通过下一次获胜追回之前的损失。
问题很简单:
你的资金是有限的。
只要连续失败足够长,最终需要投入的 Stake 就会超过你的资金承受能力。
因此,Martingale 并不能消除 Risk of Ruin。
相反,它可能:
把风险集中到一个发生概率较低但破坏性极强的事件上。
Risk of Ruin 可以达到 0% 吗?
在实际情况下,对于这种说法需要非常谨慎。
如果策略本身存在风险,而且你无法绝对确定真正的 Edge,那么认为 Risk of Ruin 严格等于 0% 通常并不现实。
你可以努力把风险降低到:
非常低
但不一定能够让它:
完全不可能发生。
因此,正确的问题不是:
“怎样才能完全消除风险?”
而是:
“应该如何设置我的资金和 Stake,才能让风险相对于我的目标足够低?”
为什么 1U = 1% 是一个值得参考的标准?
如果:
1U = 1%
那么初始资金相当于:
100U
这为承受不利时期提供了较大的空间。
如果 Drawdown 为:
10U
就相当于:
10%
如果为:
20U
就是:
20%
如果为:
30U
就是:
30%
这并不意味着 1% 自动适合所有策略。
对于 Variance 非常高的策略,可能需要:
0.5%
甚至更低。
其他策略也可能采用不同的方法。
但是 1% 是理解 Stake、Drawdown 和 Risk of Ruin 之间关系的一个简单参考标准。
0.5% 和 1%:为什么差别比想象中更大?
对于 40,000 元资金:
1U = 1%
Stake:
400 元
Bankroll:
100U
1U = 0.5%
Stake:
200 元
Bankroll:
200U
你的资金理论上可以承受的 Unit 数量增加了一倍。
以人民币计算的潜在增长速度会降低。
但是对于不利连续结果的承受能力会明显提高。
这就是:
增长
与:
生存
之间最基本的权衡。
Risk of Ruin 应该在第一次投注之前考虑
错误的做法是等到出现严重 Drawdown 之后才开始考虑风险。
更合理的方法是在开始之前确定:
- Bankroll;
- 1U 的大小;
- 最大 Stake;
- 最大同时风险暴露;
- 可以接受的 Drawdown;
- 降低 Stake 的规则;
- 操作性破产门槛。
理想情况下,这些规则应该在情绪稳定的时候制定。
而不是在连续输掉 5 次投注之后。
如何降低 Risk of Ruin?
以下原则可以帮助降低 Risk of Ruin:
- 使用独立的专用资金。
- 相对于资金规模保持较低的 Stake。
- 避免 Chasing。
- 避免 Martingale。
- 考虑策略的 Variance。
- 分析历史 Maximum Drawdown。
- 在历史 Drawdown 之外保留额外安全空间。
- 考虑 Sample Size。
- 监控 CLV 以及实际获得赔率的质量。
- 分析整体风险暴露和相关性。
- 使用 Flat Stakes Summary (1U) 分离投注选择本身的质量。
- 如果策略的结构性特征发生变化,应重新评估。
目标并不是消除所有波动。
而是建立一个:
足够稳健、能够承受这些波动的资金结构。
应该与 Risk of Ruin 一起分析哪些指标?
Risk of Ruin 不应该单独分析。
最好同时研究:
Bankroll
Stake %
可用 Unit 数量
Maximum Drawdown
Sample Size
ROI
CLV
平均赔率
命中率
Variance
Liquidity
Flat Stakes Summary (1U)
同时风险暴露
相关性
将这些数据结合起来,可以更全面地评估一个策略的稳健性。
结论
是的,你有可能损失全部资金。
即使你使用的是理论上拥有正 Edge 的策略,这种情况仍然可能发生。
为什么?
因为仅仅拥有统计优势是不够的。
你还必须:
在 Variance 中生存下来。
一个策略可能在 5,000 次投注后是盈利的,但在其中某个 100、200 或 500 次投注的阶段经历非常困难的时期。
如果 Stake 过大,你的资金可能根本无法坚持到 Edge 真正体现出来所需要的统计周期。
在我们的例子中:
Bankroll:40,000 元
1U = 400 元
1U = 1%
因此,你最初拥有:
100U
与:
1U = 5%
且整个资金只有:
20U
相比,这种结构拥有明显更大的安全空间。
因此,Risk of Ruin 直接取决于以下因素之间的关系:
Edge
Variance
Stake
以及:
Bankroll
此外,还需要考虑 Sample Size、Odds、Maximum Drawdown、CLV、Liquidity、相关性以及整体风险暴露。
所以,最重要的问题并不是:
“这个策略可以让我赚多少钱?”
首先应该问的是:
“我的资金是否足够稳健,能够生存足够长的时间,让我的 Edge 真正体现出来?”
如果以专业方式进行体育博彩,资金的生存并不是一个次要问题。
它是实现长期表现的必要条件。
FAQ:体育博彩中的 Risk of Ruin 与资金管理
体育博彩中的 Risk of Ruin 是什么?
它指的是由于连续出现不利结果,导致资金下降到无法继续正常执行策略的水平的概率。
使用盈利策略也可能损失全部资金吗?
是的。即使一个策略拥有正的 Expected Value,如果 Stake 相对于资金规模过大,Variance 仍然可能导致破产。
Drawdown 和 Risk of Ruin 有什么区别?
Drawdown 衡量资金从某个高点开始的下降幅度。Risk of Ruin 则关注这种下降是否可能严重到让策略无法继续执行。
什么是操作性破产?
操作性破产是指资金并没有真正达到 0,但已经低到无法在正常条件下继续执行策略。
使用 1% Stake 可以消除 Risk of Ruin 吗?
不能。1% Stake 相比更激进的 Stake 可以明显降低风险,但并不能保证 Risk of Ruin 为 0。Edge、Variance、Odds 以及策略本身的特点同样会影响风险。
为什么高赔率策略通常需要更加谨慎?
高赔率策略通常具有较低的命中率,因此可能经历更长的 Losing Streak,并产生更大的 Drawdown。
Kelly Criterion 可以避免破产吗?
Kelly Criterion 可以根据估算的 Edge 优化 Stake Sizing,但它高度依赖 Edge 估算的准确性。如果高估 Edge,就可能导致 Stake 过大。
为什么损失 50% 后很难恢复?
损失 50% 后,剩余资金必须翻倍才能回到初始水平。例如,从 40,000 元下降到 20,000 元之后,需要获得 +100% 的收益才能重新回到 40,000 元。
Martingale 可以降低 Risk of Ruin 吗?
不能。Martingale 会在失败之后增加 Stake,因此可能把一段较长的 Losing Streak 转化为非常严重的损失。有限的资金最终一定会限制这种递增方式。
如何降低 Risk of Ruin?
可以通过合理的 Stake Sizing、充足的资金规模、避免 Chasing、分析 Variance、Maximum Drawdown 和 Sample Size,以及管理整体风险暴露和相关性来降低 Risk of Ruin。
2026年9月19日星期六
在同一分类中
Education
同时跟随多个Tipster时,应该如何管理Bankroll?
2026年9月25日星期五
同时跟随多个Tipster,看起来是分散体育博彩风险的一种简单方法。一个Tipster专注于足球。一个Tipster专注于网球。一个Tipster专注于亚洲市场。另一个Tipster可能专注于小众体育项目或特定联赛。理论上,这种分散可以降低对单一策略的依赖。但与此同时,也会产生一个新的问题:当多个Tipster同时发布投注时,应该如何管理同一个Bankroll?如果你跟随5个Tipster,并且每笔投注都使用1U,这并不意味着你的风险会自动被限制在Bankroll的1%。当多笔投注同时处于未结算状态时,总...
查看文章Education
固定投注还是凯利公式:应该选择哪种策略?
2026年9月24日星期四
确定资金(Bankroll)之后,体育博彩中会出现一个非常重要的问题:每一笔投注应该投入多少钱?在专业的资金管理中,经常会使用两种主要方法:固定投注(Flat Betting)以及:凯利公式(Kelly Criterion)固定投注的原则非常简单:每一笔投注都使用相同的单位(Unit)。凯利公式采用不同的逻辑:根据每一笔投注估算出的Edge来调整Stake。乍看之下,凯利公式似乎更加复杂,因此也可能显得更加高效。但实际情况并没有这么简单。一种Stake Sizing方法是否有效,很大程度上取决于用于计算S...
查看文章Bet2Invest 不是博彩公司,也不提供体育投注服务。但其内容与体育投注活动相关。
未成年人严禁参与赌博。请理性博彩——过度赌博可能导致经济损失、债务或成瘾。