Education
凯利公式在体育博彩中的应用
当你发现一个看起来特别有吸引力的投注机会时,究竟应该投入多少资金?
始终是资金的1%吗?
2%吗?
如果Edge更大,是否应该投入更多?
这正是**凯利公式(Kelly Criterion)**所要解决的核心问题。它是用于确定最佳Stake规模的著名数学方法之一。
与Flat Betting不同,Flat Betting通常在每一笔投注中使用相同的Unit,而凯利公式主要根据两个因素调整Stake:
当前可获得的赔率(Odds)
以及:
投注者估算的Edge
理论上,你的优势越大,就可以将更高比例的资金投入这笔投注。
但这种方法存在一个根本性的难点。
要正确使用Kelly,你必须能够以足够高的准确度估算:
某个结果发生的真实概率
然而,在体育博彩中,我们永远无法完全确定这个概率。
这正是Kelly Criterion既非常有价值,又可能在错误使用时变得危险的原因。
与本系列之前的文章一样,我们继续使用以下基准:
初始资金:40,000元
1U = 400元
也就是:
初始资金的1%
什么是Kelly Criterion?
Kelly Criterion是一种数学方法,用于在你认为自己拥有统计优势时,确定应该投入多少比例的资金。
它的目标并不是简单地最大化下一笔投注的预期利润。
它真正的目标是:
最大化长期资金的对数增长率
换句话说,Kelly试图在以下两者之间寻找平衡:
充分利用Edge
以及:
避免让过多资金暴露于风险之中
如果估算的Edge较小,Kelly会建议较小的Stake。
如果估算的Edge较大,Kelly可能建议更高的Stake。
如果不存在正Edge:
Kelly建议不投注。
Kelly方法从何而来?
Kelly Criterion以Bell Labs研究员**John L. Kelly Jr.**的名字命名。
1956年,他发表了一篇名为 A New Interpretation of Information Rate 的论文。
这项研究最初并不是针对体育博彩。
它研究的是如何在存在不确定性的重复情境中实现资本的最优增长。
后来,这一概念被应用到多个领域,包括:
- 赌博
- 体育博彩
- 投资
- 投资组合管理
如今,Kelly Criterion在量化分析领域尤其知名,也被希望将Stake与Edge进行数学关联的投注者广泛研究。
Kelly公式是什么?
对于一笔简单投注,基本公式为:
f = (bp - q) / b*
其中:
f* = 应投入的资金比例
b = 十进制赔率减去1后的净利润倍数
p = 估算的获胜概率
q = 失败概率,即1 - p
来看一个例子。
假设你估算某支球队获胜的概率为:
55%
当前赔率为:
2.00
那么:
b = 2.00 - 1 = 1
p = 0.55
q = 0.45
代入公式:
f = (1 × 0.55 - 0.45) / 1*
得到:
f = 0.10*
理论上,Kelly建议投入:
资金的10%
如果你的资金为40,000元:
Kelly Stake = 4,000元
这个数字明显高于我们的基准:
1U = 400元
为什么这个例子中Kelly建议投入10%?
因为如果55%的概率估算完全正确,那么2.00的赔率代表着相当明显的优势。
2.00赔率对应的简单隐含概率为:
50%
而你的估算为:
55%
也就是说,你认为自己拥有5个百分点的优势。
这笔投注的Expected Value为:
(0.55 × 2.00) - 1 = +0.10
也就是:
EV +10%
如果这个估算确实准确,并且具有可重复性,那么Kelly认为这种优势可以支持相对较高的资金投入。
但真正的问题就在于:
前提是你的估算真的正确。
Kelly Criterion完全依赖你的概率估算
Kelly并不知道真实的获胜概率。
它只能使用你输入的概率。
这可能是理解Kelly Criterion时最重要的一点。
我们继续使用:
2.00
的赔率。
如果你估算获胜概率为55%
Full Kelly:
10%
如果真实概率只有53%
Kelly:
6%
如果是51%
Kelly:
2%
如果是50%
Kelly:
0%
如果是49%
Kelly结果为负数。
也就是说:
不应该投注。
因此,仅仅几个百分点的概率估算误差,就可能彻底改变推荐的Stake。
估算误差是Kelly最大的风险
假设你的模型认为真实概率为:
55%
于是你使用Full Kelly。
你会投入:
资金的10%
对于40,000元的资金:
4,000元
但假设你的模型略微高估了这笔投注,而真实概率实际上只有:
51%
那么按照真实概率计算,理论上的Kelly Stake只有:
2%
即:
800元
换句话说,你实际投入的资金是合理Kelly Stake的5倍。
如果真实概率实际上是:
49%
那么你根本没有正Edge。
你实际上是在一笔Expected Value为负的投注中投入了资金的10%。
因此,Kelly绝不能被视为一种神奇公式。
输出结果的质量直接取决于输入数据的质量。
Kelly不会创造Edge
这是一个非常重要的区别。
Kelly Criterion并不会帮你找到Value Bet。
它也不会告诉你某个结果的真实概率。
Kelly回答的问题只有一个:
“如果我的概率估算是正确的,那么理论上应该投入资金的多少比例?”
因此,在使用Kelly之前,Edge必须已经存在。
一个糟糕的策略,即使搭配优秀的Stake Sizing,依然是一个糟糕的策略。
Kelly可以优化你如何利用已有优势。
但它不能创造优势。
使用40,000元资金的例子
假设赔率都是:
2.00
但你的概率估算不同。

这个表格很好地展示了Kelly的一个重要特征:
随着估算Edge的增加,Stake会快速增加。
但这也意味着,如果你高估Edge,Stake也可能变得过高。
Kelly与Flat Betting:两种不同的理念
Flat Betting通常意味着每一笔投注都使用相同的Unit。
例如:
1U = 400元
无论估算Edge较小还是较大,Stake都保持不变。
Kelly则不同。
它根据估算的优势调整每一笔投注的Stake。
Flat Betting
优点:
- 简单
- 透明
- 易于管理
- 可以减少Stake Sizing错误
- 更容易比较表现
- 可以降低Edge估算错误带来的影响
缺点:
- 不会根据估算Edge的大小区分不同投注机会
Kelly Criterion
优点:
- 根据Edge调整Stake
- 具有明确的数学资金增长逻辑
- Edge较小时降低Stake
- Edge为零或负数时不投注
主要缺点:
- 高度依赖概率估算的准确性
因此,两种方法代表了不同的Stake Sizing理念。
Full Kelly为什么可能非常激进?
Full Kelly意味着直接使用公式计算出的全部比例。
如果Kelly计算结果为:
8%
那么就投入:
资金的8%
如果Kelly计算结果为:
12%
那么就投入:
12%
如果概率完全已知,这种方法在理论上具有数学合理性。
但在体育博彩中,我们几乎永远无法完全确定真实概率。
如果每笔Stake达到:
10%
那么仅仅几次不利结果就可能造成资金的大幅波动。
即使你的Edge确实为正,这种Volatility也可能在心理和资金层面难以承受。
什么是Half Kelly?
一种解决方法是只使用Kelly计算结果的一部分。
Half Kelly意味着:
使用Full Kelly的50%
如果Full Kelly为:
10%
那么Half Kelly就是:
5%
对于40,000元的资金:
Full Kelly:
4,000元
Half Kelly:
2,000元
其目标是在保留部分Kelly逻辑的同时降低:
- Volatility
- Drawdown
- 概率估算错误的影响
- Risk of Ruin
什么是Quarter Kelly?
Quarter Kelly意味着:
使用Full Kelly的25%
如果Full Kelly为:
10%
那么Quarter Kelly为:
2.5%
对于40,000元:
1,000元
可以这样比较:
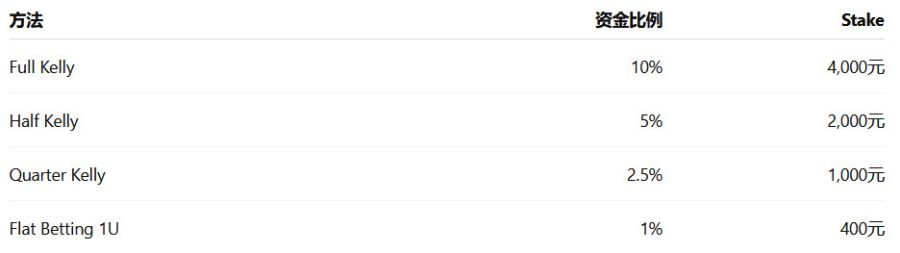
Fractional Kelly可以显著降低资金暴露。
为什么使用Fractional Kelly?
最重要的原因是:
不确定性
在一个真实概率完全已知的理论环境中,Full Kelly拥有非常有吸引力的数学特性。
但在体育博彩中:
p只是一个估算值。
而这个估算可能是错误的。
只使用Kelly的一部分,可以为概率估算误差增加一层安全边际。
对Edge的不确定性越大,使用更加保守的Kelly比例可能越合理。
Kelly对Overconfidence极其敏感
Overconfidence,也就是过度自信,是一个重要风险。
假设你的模型经常给出:
57%
61%
64%
这样的概率。
但如果模型的Calibration较差,这些概率可能被系统性高估。
例如,一个模型预测概率为60%的事件,实际上可能只在54%的情况下发生。
这个差距看起来可能并不巨大。
但对于Kelly而言,它可能产生非常大的影响。
因此,问题不能只是:
“我的模型能否找到赢家?”
还必须问:
“我的模型输出的概率是否得到了正确的Calibration?”
概率Calibration至关重要
简单来说,一个Calibration良好的模型意味着:
当模型给一组事件:
约60%的概率
那么在足够大的Sample Size中:
这些事件应该大约有60%真正发生。
同样的逻辑也适用于:
55%
70%
80%
等等。
因此,如果要严谨地使用Kelly,仅仅拥有一个排名或者投注信号是不够的。
理想情况下,你需要:
足够可靠并且经过良好Calibration的概率。
这是一个更高的要求。
可以直接使用博彩公司隐含概率来计算Kelly吗?
不能直接用它来创造Edge。
赔率代表市场的隐含概率,但通常包含博彩公司Margin。
例如:
2.00的赔率
在数学上对应:
50%
但如果你在Kelly公式中使用:
p = 50%
以及:
赔率2.00
Kelly会建议:
0%
这是完全合理的。
因为你没有发现任何优势。
要使用Kelly,你必须拥有自己的概率估算,而且这个概率必须高于当前赔率对应的Break-even Probability。
博彩公司的Margin也必须考虑
在包含多个结果的市场中,将所有赔率对应的原始隐含概率相加,通常会超过100%。
这个差额就是:
Overround
也就是博彩公司理论上的
进行比较之前,可以先去除Margin,计算经过调整的市场隐含概率。
这样可以更准确地表示市场本身的概率判断。
但是,即使去除了Margin:
市场概率也不会自动变成真实概率。
它依然只是一个Benchmark。
Pinnacle在Kelly方法中可以发挥什么作用?
在量化方法中,低Margin并且充分暴露于市场信息的博彩公司赔率,可以成为非常有价值的Benchmark。
Opening Odds可以帮助观察市场的初始状态。
Closing Odds则反映了更多信息和投注进入市场后的价格。
这并不意味着Closing Odds代表完美的真实概率。
但它可以作为分析以下因素的重要参考:
- 入场价格
- CLV
- 自身概率估算的质量
- 策略识别Value的能力
CLV与Kelly可以互补吗?
从概念上来说,可以。
Kelly利用估算Edge决定Stake。
CLV则可以在之后提供关于你所获得价格质量的额外信息。
例如,你的模型检测到很大的Edge,因此经常建议较高的Kelly Stake。
但这些投注却持续产生负CLV。
这可能是一个重要信号。
模型可能系统性地高估了Edge。
相反,如果这些投注持续产生正CLV,那么就值得进一步分析整个决策过程的质量。
CLV本身不能证明你的精确概率估算一定正确。
但它可以成为一个重要的补充指标。
Kelly与Sample Size
假设一个策略在:
60笔投注后ROI为+15%
仅凭这个结果,我们能否认为它拥有足够大的Edge,因此可以使用激进的Kelly?
不能。
Sample Size太小,无法对Edge的真实大小做出强有力的判断。
对于Kelly来说,这一点尤其重要。
为什么?
因为Stake直接依赖于估算Edge。
如果你根据一个较小的Sample Size高估Edge,就可能同时高估合理的Stake。
因此,统计不确定性也必须纳入分析。
Kelly与Variance
Kelly并不会消除Variance。
即使所有计算都完全正确,连续输掉多笔投注仍然可能发生。
即使你的模型正确识别出了Value Bet,也不意味着:
下一笔投注一定会赢。
Kelly的目标是优化长期资金增长。
它并不是为了让短期结果变得平稳。
这个区别非常重要。
Kelly与Drawdown
Stake越高,资金的波动通常也会越大。
因此,Full Kelly可能产生难以承受的Drawdown。
即使策略在理论上仍然有效,面对:
-20%
-30%
甚至:
-40%
的Drawdown,投注者也可能在中途停止执行策略。
因此:
数学上的最优
与:
现实中的风险承受能力
并不是同一个问题。
如果一个策略在心理上无法长期坚持,那么它不一定是适合该投注者的策略。
Kelly与Risk of Ruin
Kelly Criterion与Risk of Ruin管理有着密切关系。
在概率完全已知并且理论条件成立的情况下,Kelly试图在避免Overbetting的同时最大化长期对数增长。
但在现实的体育博彩中,核心问题依然是:
估算误差
如果你认为自己的Edge为10%,而真实Edge实际上只有2%,你的Stake就可能过大。
如果真实Edge实际上为负,那么基于错误估算计算出的Kelly不仅无法保护资金,反而可能加速亏损。
Overbetting的危险
Overbetting意味着投入的资金超过了真实优势能够合理支持的水平。
这是Bankroll Management中的主要风险之一。
假设正确的理论Kelly应该是:
2%
但你却投入:
8%
那么你承担的资金风险是实际Edge合理水平的4倍。
即使一个策略长期具有正收益,这种做法也可能显著恶化资金增长效率并提高Volatility。
拥有Edge并不意味着任何Stake规模都是合理的。
Underbetting:投注金额也可能太小吗?
从理论上最大化资金增长的角度来说:
可以。
如果真正的最优Kelly是:
5%
而你只投注:
0.5%
那么你只利用了自己优势的一小部分。
Risk of Ruin和Volatility会降低,但理论上的资金增长速度也会降低。
这就是一个基本的权衡:
增长与风险
不过在实际操作中,如果更加重视稳定性和资金保护,主动选择Underbetting完全可能是合理的。
为什么超过Kelly尤其危险?
投注低于Kelly与投注高于Kelly之间存在重要区别。
如果投注低于Kelly,理论增长率通常会降低,但Volatility也会降低。
如果投注高于Kelly,风险则会增加。
当Stake大幅超过最优Kelly时,风险收益结构会逐渐恶化。
因此,Kelly Criterion也可以帮助我们理解:
从什么水平开始,Stake变得过于激进。
Kelly应该在每笔投注后重新计算吗?
在动态Kelly中,应使用当前资金重新计算。
例如:
初始资金:40,000元
Kelly:
2%
Stake:
800元
如果之后资金增长到:
44,000元
那么2%就是:
880元
如果资金下降到:
32,000元
那么2%就是:
640元
因此,Stake会随着资金变化。
这意味着:
资金增长时,可以逐步提高Stake
而:
资金下降时,可以自动降低Stake。
Kelly本质上是一种比例Stake方法
与严格使用固定金额的Flat Betting不同,Kelly本质上是一种比例型Stake Sizing方法。
Stake会根据:
当前资金
以及:
估算Edge
而变化。
因此,有两个变量会影响投注金额。
这种灵活性是一种优势。
但同时也让Kelly变得更加复杂。
如果同时存在多笔投注机会会怎样?
Simple Kelly在只考虑一笔独立投注时比较容易理解。
但如果同时存在多笔投注,情况就会复杂很多。
例如,你的模型发现5个机会,并分别建议:
4%
3%
5%
2%
4%
如果独立执行每一笔Kelly Stake,总资金暴露将达到:
18%
如果这些投注之间还存在Correlation,实际风险可能更高。
这时就需要进行投资组合层面的风险管理。
Correlation是Kelly中的重要问题
两笔投注并不一定相互独立。
例如,多笔投注可能涉及:
- 同一场比赛
- 同一支球队
- 同一个联赛
- 相同的市场环境
- 相同的统计模型
如果这些投注高度相关,把它们视为完全独立的机会可能导致过度暴露。
在整个投资组合层面应用Kelly,要比逐笔使用Simple Kelly复杂得多。
是否应该设置最大Stake?
在实际操作中,可以设置Stake上限。
例如:
最大Stake = 2%
或者:
最大Stake = 3%
即使Kelly计算出的比例更高,也不超过这个限制。
为什么?
因为这个上限可以降低以下风险:
- 模型错误
- Probability Calibration不足
- 错误数据
- 异常事件
- 隐藏的Correlation
- Overconfidence
Stake Cap可以作为额外的风险管理层。
使用Stake Cap的Kelly示例
假设资金为:
40,000元
最大Stake为:
2%
也就是:
800元
模型产生以下结果:
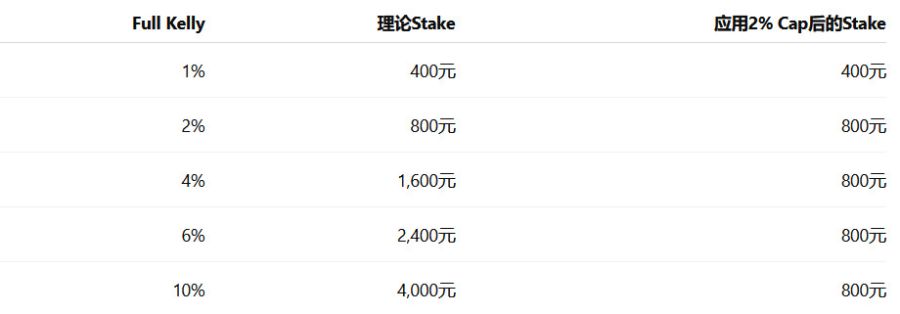
这样可以在较小Edge时保留Kelly的逻辑,同时防止较激进的概率估算导致Stake过高。
Kelly可以与Units结合使用吗?
可以。
两种概念完全可以结合。
如果:
1U = 资金的1%
那么:
0.5% = 0.5U
1% = 1U
1.5% = 1.5U
2% = 2U
以此类推。
这样就可以根据Edge调整Stake,同时继续使用Units记录和分析表现。
但必须理解,最终结果将同时受到:
投注选择质量
以及:
Stake Sizing质量
的影响。
为什么Flat Stakes Summary (1U)依然非常重要?
假设一个使用Kelly的策略取得了非常好的实际成绩。
那么这些成绩究竟来自哪里?
是投注选择本身足够优秀?
还是因为在观察期内,系统恰好对获胜投注分配了更大的Stake?
**Flat Stakes Summary (1U)**可以重新计算表现,并假设:
每一个选择都只投入1U。
这样可以更清楚地分析投注选择本身的质量。
因此,对比:
Kelly实际投注结果
与:
Flat Stakes Summary (1U)
是非常有价值的。
Kelly不应该掩盖一个糟糕的策略
例如:
实际浮动Stake结果:+25U
但是:
Flat Stakes Summary (1U):-4U
这种情况值得深入分析。
正收益可能高度依赖Stake Sizing。
相反,如果:
实际结果:+30U
而:
Flat Stakes Summary (1U):+24U
那么投注选择本身显然也对最终结果做出了重要贡献。
因此,应该区分:
Selection Edge
与:
Sizing Edge
没有概率模型可以使用Kelly吗?
严格来说比较困难。
计算Kelly需要:
p
也就是事件真实概率的估算值。
仅仅说:
“我非常喜欢这笔投注”
或者:
“这是我今天最有信心的一笔投注”
并不能提供一个数学上可使用的概率。
严谨的Kelly方法最好建立在以下基础上:
- 概率模型
- 历史数据
- 可重复的方法
- Probability Calibration
- 足够大的Sample Size验证
Kelly特别适合量化方法
当一个策略能够为每个投注机会生成概率估算时,Kelly Criterion尤其有意义。
例如:
模型估算概率:54%
去除Margin后的市场概率:50%
估算Edge:正
Kelly:X%
这样整个过程就可以系统化。
如果概率主要来自主观判断,那么从数学上合理使用Kelly会困难得多。
Strategy Builder与Edge逻辑
在基于数据的方法中,目标是识别可能具有可重复性的历史模式。
一个策略可以通过以下指标进行分析:
- ROI
- Sample Size
- Drawdown
- Odds
- CLV
- 一致性
- 不同时期的表现
这些数据可以帮助分析潜在Edge的Robustness。
但即使一个策略在历史上表现非常优秀,也无法保证下一笔投注的准确真实概率。
因此,Stake Sizing必须始终考虑不确定性。
Kelly与历史数据:注意Overfitting
一个模型可能在历史数据上表现非常优秀,但在新数据上失效。
这就是Overfitting。
如果一个系统过度针对历史数据进行优化,它可能会高估自己的Edge。
如果之后再使用激进的Kelly,问题就会被进一步放大。
你实际上是在组合:
被高估的Edge
以及:
过高的Stake
这种组合可能非常危险。
Backtest与Kelly:需要谨慎使用的组合
一个优秀的Backtest并不能保证未来会获得同样的表现。
尤其应该检查:
- Sample Size
- 结果稳定性
- 不同时间段
- 不同市场
- 数据质量
- Overfitting风险
- Maximum Drawdown
- 如果可以获得,则分析CLV
如果根据过于乐观的Backtest计算Kelly,可能导致严重的Overbetting。
一种更加谨慎的Kelly方法
谨慎使用Kelly可以结合多层安全措施。
例如:
- 估算Edge。
- 检查模型质量和Calibration。
- 计算Full Kelly。
- 只使用Kelly的一部分。
- 必要时设置Stake Cap。
- 控制总资金暴露。
- 考虑Correlation。
- 定期重新评估概率。
- 与Flat Stakes Summary (1U)进行比较。
- 持续监测CLV和Drawdown。
目标是避免一次过于乐观的概率估算让资金的大部分暴露于风险之中。
一个保守Kelly方法的例子
假设:
Bankroll:40,000元
模型估算:
获胜概率:55%
赔率:
2.00
Full Kelly:
10%
也就是:
4,000元
但你决定使用:
Quarter Kelly
Stake变为:
2.5%
即:
1,000元
然后再设置:
Stake Cap = 2%
最终Stake变成:
800元
也就是说,你将理论上的:
4,000元
降低为实际投入的:
800元
你仍然在利用估算Edge,但同时保留了更大的安全边际。
数学上的最优Kelly并不一定适合每个投注者
数学上的最优只是问题的一部分。
投注者还应该考虑:
- 自己对Drawdown的承受能力
- 投资周期
- 模型可靠性
- 对Edge估算的信心水平
- 策略的Variance
- 同时进行的投注数量
- Correlation
- Liquidity限制
因此,理论上最优的Kelly,并不一定等于每个投注者实际操作中的最佳设置。
使用Kelly之前应该分析哪些指标?
在认真使用Kelly Criterion之前,应该分析:
Sample Size
ROI
CLV
Maximum Drawdown
Variance
平均Odds
Hit Rate
Liquidity
Flat Stakes Summary (1U)
Probability Calibration
Correlation
同时资金暴露
模型随时间的稳定性
围绕这些因素的不确定性越大,采用更保守方法的理由就越充分。
使用Kelly Criterion时应该避免哪些错误?
主要错误包括:
- 高估自己的Edge。
- 使用未经Calibration的主观概率。
- 在忽略不确定性的情况下使用Full Kelly。
- 忽略Variance。
- 忽略Maximum Drawdown。
- 忽略不同投注之间的Correlation。
- 同时累积过多Kelly Stake。
- 使用Overfitting的Backtest。
- 根据情绪改变概率。
- 将历史表现与未来概率混为一谈。
- 不设置资金暴露上限。
- 认为Kelly可以创造Edge。
Flat Betting还是Kelly:应该选择哪一个?
不存在适用于所有人的统一答案。
Flat Betting更强调:
简单性
透明度
可比较性
以及:
控制概率估算错误带来的风险
Kelly更强调:
根据估算Edge调整Stake
以及:
理论上优化资金增长
但Kelly对精度的要求要高得多。
如果投注者无法足够准确地估算概率:
Flat Betting可能是一种更加Robust的方法。
而对于拥有可靠、经过良好Calibration的概率模型的量化策略:
Kelly可以成为非常有价值的Stake Sizing工具。
总结
Kelly Criterion是将以下因素进行数学关联的经典方法之一:
Edge
Odds
Bankroll
以及:
Stake
它的逻辑非常清晰。
估算优势越大,理论上可以投入的资金比例越高。
如果Edge消失:
Stake也应该变为零。
但Kelly的优势同时也是它最大的弱点。
公式的结果直接取决于:
概率估算的质量
如果概率估算准确,Kelly可以提供一个非常有价值的长期资金增长框架。
但如果高估Edge,Stake也会被高估。
因此,在现实的体育博彩中,可以使用:
Half Kelly
Quarter Kelly
或者:
Kelly + Stake Cap
来增加额外的安全边际。
在本系列使用的基准中:
Bankroll:40,000元
1U = 400元 = 1%
Kelly不应该被简单理解为:
“越有信心,就投注越多。”
Kelly是一种需要严格概率估算的数学Stake Sizing方法。
因此,真正重要的问题并不是:
“我对这笔投注有多大信心?”
而是:
“我对真实概率的最佳估算是多少?这个估算存在多大的不确定性?根据这个Edge,将资金的多少比例置于风险之中才具有合理的数学依据?”
这正是量化使用Kelly与主观调整Stake之间的根本区别。
FAQ:Kelly Criterion与体育博彩
什么是Kelly Criterion?
Kelly Criterion是一种根据当前赔率和估算Edge,计算理论上应该投入多少比例资金的数学公式。
Kelly公式是什么?
经典公式为:
f = (bp - q) / b*
其中,b表示赔率对应的净利润倍数,p表示估算的获胜概率,q = 1 - p。
什么是Full Kelly?
Full Kelly意味着直接使用Kelly公式计算出的完整资金比例作为Stake。
什么是Half Kelly?
Half Kelly意味着只使用Full Kelly建议Stake的50%。
什么是Quarter Kelly?
Quarter Kelly意味着只使用Full Kelly建议Stake的25%。
为什么Kelly可能很危险?
因为公式直接依赖估算概率。如果Edge被高估,Kelly推荐的Stake也可能过高。
Kelly能够创造Edge吗?
不能。Kelly只根据已有的估算Edge决定Stake大小,它不会创造Edge。
100U的资金可以使用Kelly吗?
可以。如果1U等于资金的1%,那么Kelly建议2%时,就相当于2U。
Kelly能够消除Risk of Ruin吗?
不能。在现实的体育博彩中,概率和Edge都存在估算误差。错误的估算可能导致过高的Stake,并增加风险。
Flat Betting和Kelly哪个更好?
Flat Betting更加简单,对精确概率估算的依赖较低。Kelly可以根据Edge调整Stake,但需要更加可靠、经过良好Calibration的概率估算。
2026年9月21日星期一
在同一分类中
Education
同时跟随多个Tipster时,应该如何管理Bankroll?
2026年9月25日星期五
同时跟随多个Tipster,看起来是分散体育博彩风险的一种简单方法。一个Tipster专注于足球。一个Tipster专注于网球。一个Tipster专注于亚洲市场。另一个Tipster可能专注于小众体育项目或特定联赛。理论上,这种分散可以降低对单一策略的依赖。但与此同时,也会产生一个新的问题:当多个Tipster同时发布投注时,应该如何管理同一个Bankroll?如果你跟随5个Tipster,并且每笔投注都使用1U,这并不意味着你的风险会自动被限制在Bankroll的1%。当多笔投注同时处于未结算状态时,总...
查看文章Education
固定投注还是凯利公式:应该选择哪种策略?
2026年9月24日星期四
确定资金(Bankroll)之后,体育博彩中会出现一个非常重要的问题:每一笔投注应该投入多少钱?在专业的资金管理中,经常会使用两种主要方法:固定投注(Flat Betting)以及:凯利公式(Kelly Criterion)固定投注的原则非常简单:每一笔投注都使用相同的单位(Unit)。凯利公式采用不同的逻辑:根据每一笔投注估算出的Edge来调整Stake。乍看之下,凯利公式似乎更加复杂,因此也可能显得更加高效。但实际情况并没有这么简单。一种Stake Sizing方法是否有效,很大程度上取决于用于计算S...
查看文章Education
破产风险:你真的可能损失全部资金吗?
2026年9月19日星期六
假设你拥有:40,000 元的初始资金每次投注:400 元也就是初始资金的:1%你的策略从长期来看似乎具有盈利能力。那么,你是否仍然可能损失全部资金?这个问题涉及体育博彩风险管理中最重要的概念之一:Risk of Ruin,也就是破产风险。Risk of Ruin 指的是,由于连续出现不利结果,你的资金下降到无法继续正常执行策略的水平的概率。按照最严格的定义,破产可以意味着:损失 100% 的资金。但在实际操作中,你可能在资金真正归零之前就已经进入了“破产”状态。例如,你的资金从:40,000 元下降到:...
查看文章Bet2Invest 不是博彩公司,也不提供体育投注服务。但其内容与体育投注活动相关。
未成年人严禁参与赌博。请理性博彩——过度赌博可能导致经济损失、债务或成瘾。