Education
Bisogna ridurre le puntate dopo una serie negativa?
Martedì 29 settembre 2026
Disponi di un Bankroll di 5.000 €.
La tua regola iniziale è semplice:
1U = 50 €
ovvero:
l'1% del tuo Bankroll.
La tua strategia funziona da diversi mesi.
Poi arriva un periodo difficile.
Perdi:
-5U
poi:
-10U
e infine il tuo Drawdown raggiunge:
-15U
Il tuo Bankroll passa quindi da:
5.000 €
a:
4.250 €
A questo punto sorge inevitabilmente una domanda:
bisogna ridurre le puntate dopo una serie negativa?
A prima vista sembra logico.
Stai perdendo denaro, il tuo Bankroll diminuisce, quindi riduci gli Stakes.
Ma una serie negativa può avere diversi significati.
Può essere una conseguenza perfettamente normale della Variance.
Può corrispondere a un Drawdown storicamente normale per la tua strategia.
Può anche indicare un reale deterioramento del tuo Edge.
Ridurre gli Stakes può quindi essere un'ottima decisione di Risk Management.
Ma farlo sistematicamente dopo poche perdite può anche essere un errore.
Una serie negativa non significa necessariamente che la tua strategia non funzioni più
Questo è il primo principio da comprendere.
Anche una strategia profittevole può attraversare:
5 perdite consecutive
10 perdite consecutive
oppure diverse settimane di risultati negativi.
Questo dipende in particolare da:
Quote medie
Percentuale di successo
Sample Size
e dal livello reale del tuo Edge.
Una strategia con Expected Value positivo non è una strategia che vince continuamente.
È semplicemente una strategia che dovrebbe produrre un'aspettativa positiva su un numero sufficientemente elevato di scommesse.
Un esempio semplice
Immaginiamo una strategia che storicamente presenta:
ROI = +5%
e che sia stata testata su diverse migliaia di scommesse.
Inizi con:
Bankroll = 5.000 €
1U = 50 €
Dopo diversi mesi attraversi un periodo di:
-10U
La tua perdita è quindi:
10 × 50 € = 500 €
Il tuo Bankroll scende a:
4.500 €
Questo non significa automaticamente che il tuo Edge sia scomparso.
Potrebbe semplicemente trattarsi di un Drawdown statisticamente normale.
Il primo errore sarebbe reagire emotivamente
Dopo una serie negativa sono frequenti due reazioni opposte.
La prima consiste nell'aumentare gli Stakes per recuperare più rapidamente le perdite.
La seconda consiste nel ridurre drasticamente gli Stakes per paura di continuare a perdere.
Entrambe le reazioni hanno lo stesso problema:
sono determinate dai risultati recenti.
Idealmente, lo Stake Sizing dovrebbe essere definito prima di conoscere il risultato delle prossime scommesse.
Non bisogna confondere una serie negativa con una cattiva strategia
Una serie negativa descrive semplicemente un periodo di risultati negativi.
Una cattiva strategia è una strategia il cui Expected Value è insufficiente o negativo.
Sono due cose completamente diverse.
Un'ottima strategia può attraversare una serie negativa.
Una cattiva strategia può anche attraversare un'eccellente serie positiva.
È proprio per questo che i risultati recenti devono essere inseriti all'interno di un Sample Size molto più ampio.
Quando diventa logico ridurre le puntate?
Esistono diverse situazioni in cui ridurre gli Stakes può essere perfettamente coerente.
La prima è molto semplice:
il tuo Bankroll è diminuito abbastanza da far sì che la tua Unit rappresenti ormai una quota troppo elevata del capitale rimanente.
Riprendiamo il nostro esempio.
Bankroll iniziale:
5.000 €
1U:
50 €
Rischio per scommessa:
1%
Dopo un Drawdown di:
-15U
il Bankroll diventa:
4.250 €
Se continui con:
1U = 50 €
il tuo Stake rappresenta ora:
l'1,18% del Bankroll
La tua esposizione relativa è quindi aumentata.
Più il Bankroll diminuisce, più una Unit fissa diventa aggressiva
Vediamo l'evoluzione:
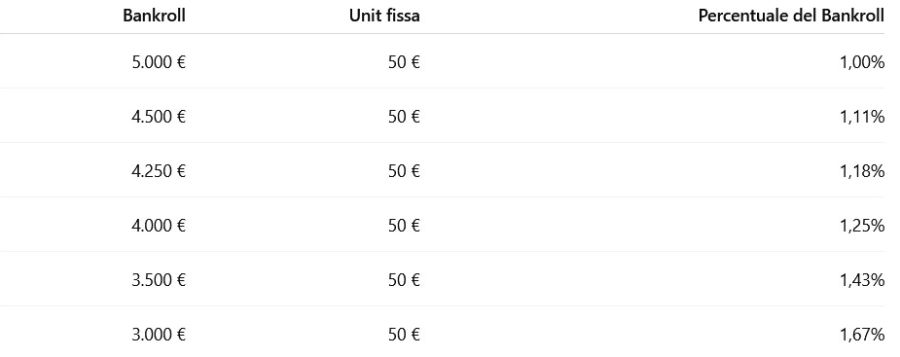
Più il Bankroll diminuisce, più lo stesso Stake rappresenta una quota importante del capitale rimanente.
Questo significa che il tuo livello di rischio aumenta proprio durante il Drawdown.
Il problema dell'asimmetria
Nell'articolo precedente abbiamo visto che può essere coerente aumentare progressivamente gli Stakes quando il Bankroll cresce.
Ma questa logica dovrebbe funzionare in entrambe le direzioni.
Se passi da:
5.000 € → 1U = 50 €
a:
6.000 € → 1U = 60 €
quando il Bankroll aumenta,
sarebbe incoerente mantenere:
1U = 60 €
se successivamente il Bankroll tornasse a:
5.000 €
Se la tua regola è proporzionale, deve funzionare sia al rialzo sia al ribasso.
Un metodo semplice: mantenere circa l'1% del Bankroll
Supponiamo che il tuo obiettivo sia:
1U ≈ 1% del Bankroll
Potresti utilizzare la seguente struttura:

In questo caso, la riduzione dello Stake non dipende direttamente dalla serie negativa.
Dipende dalla reale diminuzione del Bankroll.
È una differenza fondamentale.
Non ridurre le puntate semplicemente perché hai appena perso
Puoi eventualmente ridurle perché:
il tuo Bankroll è diminuito
la tua esposizione relativa è diventata troppo elevata
il tuo Maximum Drawdown ha superato le tue ipotesi
oppure:
i dati suggeriscono che il tuo Edge si sia deteriorato.
Questo ragionamento è molto più solido di:
“Ho perso le ultime cinque scommesse, quindi dimezzerò i miei Stakes.”
Bisogna ridurre gli Stakes dopo 5 perdite consecutive?
Non necessariamente.
Immagina di seguire una strategia con Quote medie relativamente elevate.
Una serie di cinque perdite può essere perfettamente normale.
Prendiamo una strategia con una Percentuale di successo reale del:
40%
Questo significa anche che, in media:
il 60% delle scommesse è perdente.
Le serie di diverse perdite consecutive sono quindi inevitabili su un Sample Size elevato.
Ridurre automaticamente lo Stake dopo ogni serie di cinque perdite potrebbe portarti a diminuire le puntate proprio prima di una serie positiva.
Il pericolo del Result-Based Staking
Il Result-Based Staking consiste nel modificare la dimensione delle puntate in funzione dei risultati recenti.
Per esempio:
Vinci → aumenti.
Perdi → riduci.
Vinci di nuovo → aumenti.
Perdi → riduci.
Può sembrare prudente.
Ma lo Stake diventa direttamente dipendente dalla Variance recente.
Il rischio è quello di puntare di più dopo i periodi favorevoli e meno dopo quelli sfavorevoli, senza alcuna prova che l'Expected Value sia cambiato.
Il mercato non sa che hai appena perso
È un concetto importante.
Supponiamo che tu abbia perso le ultime otto scommesse.
Ricevi poi una nuova selezione che presenta esattamente lo stesso Edge delle precedenti.
Il fatto di aver perso le otto scommesse precedenti non modifica automaticamente l'Expected Value di questa nuova opportunità.
Se le condizioni della strategia rimangono identiche, il valore teorico della prossima scommessa non è determinato dalla serie precedente.
Per questo motivo, una riduzione degli Stakes dovrebbe basarsi sul Risk Management o su un cambiamento dell'Edge, non semplicemente sulla sequenza dei risultati.
Drawdown normale o segnale d'allarme?
Questa è probabilmente la domanda più importante.
Supponiamo che una strategia abbia storicamente registrato un Maximum Drawdown di:
-25U
Attualmente stai attraversando un Drawdown di:
-8U
È preoccupante?
Non necessariamente.
Sei ancora molto lontano dal Maximum Drawdown storico.
Ma immaginiamo ora che il Drawdown raggiunga:
-30U
La situazione merita maggiore attenzione.
Hai appena superato il peggior Drawdown osservato nel tuo storico.
Questo non dimostra che la strategia sia diventata perdente.
Ma rappresenta una nuova informazione.
Il Maximum Drawdown storico è un riferimento, non un limite assoluto
Bisogna tuttavia essere prudenti.
Se il Maximum Drawdown storico è:
-25U
questo non significa che:
-26U sia impossibile.
Il Maximum Drawdown osservato dipende dal Sample Size storico.
Più scommesse vengono aggiunte, più aumenta la possibilità di osservare un Drawdown superiore a quelli registrati in precedenza.
Sarebbe quindi pericoloso considerare il Maximum Drawdown storico come un limite matematico assoluto.
Dovrebbe piuttosto essere utilizzato come riferimento di Risk Management.
Confrontare il Drawdown osservato con quello atteso
Un approccio più strutturato consiste nel definire diverse zone.
Per esempio:
Zona normale
Drawdown compreso tra:
0U e -10U
Nessuna modifica particolare.
Zona di attenzione
Drawdown compreso tra:
-10U e -20U
Maggiore monitoraggio degli indicatori.
Zona critica
Drawdown superiore a:
-20U
Analisi approfondita della strategia ed eventuale riduzione temporanea degli Stakes.
Naturalmente, queste soglie devono essere adattate alle caratteristiche storiche di ogni strategia.
Ridurre le puntate può essere una misura di protezione
Immaginiamo:
Bankroll iniziale:
5.000 €
1U:
50 €
Dopo un Drawdown importante, il tuo Bankroll raggiunge:
4.000 €
Potresti ridurre la tua Unit a:
40 €
Torneresti così a:
1U = 1% del Bankroll
Non è una reazione emotiva.
È semplicemente l'applicazione meccanica della tua regola di Risk Management.
È anche possibile utilizzare delle fasce
Per evitare di ricalcolare continuamente la Unit, puoi utilizzare una tabella.
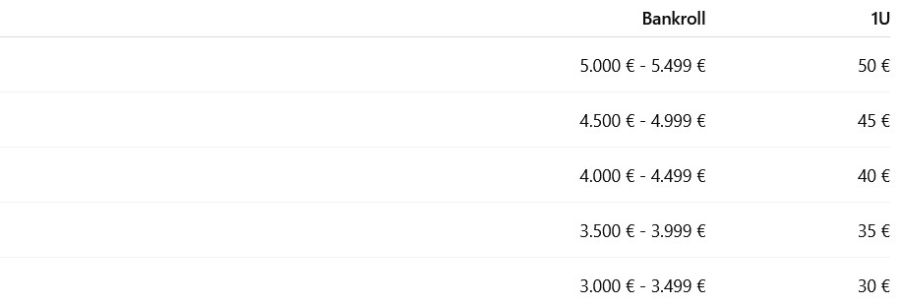
La riduzione degli Stakes diventa così automatica.
Non devi più chiederti dopo ogni perdita:
“Devo puntare meno?”
La tua regola lo ha già deciso.
Ridurre gli Stakes perché l'Edge sembra diminuire
Esiste un'altra situazione, molto diversa.
Il tuo Bankroll potrebbe non essere diminuito in modo significativo.
Ma diversi indicatori mostrano che la tua strategia si sta comportando diversamente.
Per esempio:
ROI in forte deterioramento
CLV in diminuzione
Quote ottenute peggiori
Liquidity modificata
mercato diventato più efficiente
cambiamento del bookmaker o delle condizioni di esecuzione
In questo caso, ridurre gli Stakes può essere una decisione razionale.
Non perché stai attraversando una serie negativa.
Ma perché l'ipotesi secondo cui possiedi ancora lo stesso Edge diventa meno certa.
Il CLV può essere particolarmente utile
Immaginiamo una strategia che attraversa un Drawdown.
I risultati recenti sono negativi.
Ma il CLV rimane chiaramente positivo.
Questo significa che la strategia continua, in media, a ottenere Quote migliori rispetto alle Quote di chiusura.
I risultati possono quindi essere negativi mentre il segnale del mercato rimane favorevole.
Al contrario, se:
i risultati peggiorano
e:
il CLV si deteriora in modo persistente
la situazione merita maggiore attenzione.
La combinazione di queste due informazioni è più utile del semplice risultato finanziario.
Risultati negativi + CLV positivo
Questa situazione può corrispondere a:
Variance sfavorevole
La strategia continua a battere il mercato, ma i risultati realizzati sono temporaneamente negativi.
In questo caso, ridurre drasticamente gli Stakes solo a causa delle perdite può essere eccessivo.
Risultati negativi + CLV negativo
Questa situazione è diversa.
Se le performance sono negative e la strategia non riesce più a battere regolarmente le Quote di chiusura, può essere opportuno rivalutare l'Edge.
Questo non significa ancora automaticamente che la strategia non funzioni più.
Ma il segnale d'allarme è più forte.
Il Sample Size rimane indispensabile
Supponiamo che le ultime 30 scommesse siano state negative.
È sufficiente per concludere che la strategia non funziona più?
Probabilmente no.
Trenta scommesse rappresentano un Sample Size molto limitato.
Anche:
100 scommesse
possono produrre risultati molto lontani dal vero Expected Value.
Per analizzare una strategia, i risultati recenti devono essere inseriti in uno storico molto più ampio.
Una strategia può perdere per diverse settimane senza essere cambiata
Questa è una delle principali difficoltà psicologiche delle scommesse sportive.
Una strategia profittevole nel lungo periodo può attraversare:
diversi giorni
diverse settimane
e talvolta, in funzione della frequenza, delle Quote e della Variance:
diversi mesi
di risultati deludenti.
Questo non significa automaticamente che il modello o il Tipster abbia perso il proprio Edge.
Il caso delle Quote elevate
Più alte sono le Quote medie, maggiore può essere la Variance.
Una strategia specializzata su Quote intorno a:
3,00
può attraversare serie di perdite molto più lunghe rispetto a una strategia che lavora principalmente intorno a:
1,50
La Percentuale di successo attesa è diversa.
Sarebbe quindi poco sensato applicare esattamente la stessa regola di riduzione degli Stakes alle due strategie.
Esempio
Strategia A
Quote medie:
1,50
Percentuale di successo elevata.
Strategia B
Quote medie:
3,00
Percentuale di successo molto più bassa.
Una serie di:
8 perdite
può essere estremamente insolita per la Strategia A.
Ma molto meno sorprendente per la Strategia B.
Il contesto statistico è quindi essenziale.
Ridurre gli Stakes può anche diminuire il Risk of Ruin
Supponiamo che il tuo Bankroll scenda da:
5.000 €
a:
3.500 €
Se continui con:
1U = 50 €
rischi:
l'1,43% del tuo Bankroll per scommessa
Se riduci la Unit a:
35 €
torni a:
1%
Questa riduzione può avere un impatto significativo sul tuo Risk of Ruin.
Più il Bankroll diminuisce, più la protezione del capitale diventa importante.
L'obiettivo non è recuperare rapidamente le perdite
Dopo un Drawdown, alcuni scommettitori cercano di tornare il più rapidamente possibile al precedente massimo del Bankroll.
È un errore di prospettiva.
Supponiamo:
Bankroll massimo:
5.000 €
Bankroll attuale:
4.000 €
Sei in un Drawdown del:
-20%
Il tuo obiettivo non dovrebbe essere:
“Come posso recuperare i 1.000 € il più rapidamente possibile?”
Ma piuttosto:
“Quale livello di Stake permette al mio Bankroll attuale di continuare a sopportare la Variance della mia strategia?”
Il Drawdown deve essere considerato rispetto al capitale attuale
Una perdita di 1.000 € su un Bankroll iniziale di 5.000 € rappresenta:
20%
Ma un'ulteriore perdita di 1.000 € partendo da 4.000 € rappresenterebbe:
il 25% del capitale rimanente.
Le perdite successive hanno quindi un impatto proporzionale crescente quando il Bankroll diminuisce.
Per questo motivo, mantenere Stakes troppo elevati durante un Drawdown può accelerare notevolmente il deterioramento del capitale.
Una perdita del 50% richiede poi un +100% per tornare al punto di partenza
È una proprietà matematica fondamentale.
Se il tuo Bankroll passa da:
5.000 €
a:
2.500 €
hai perso:
50%
Ma per tornare da 2.500 € a 5.000 € devi successivamente realizzare:
+100%
Per questo motivo, la protezione contro Drawdown importanti è essenziale.
Perdite e recupero necessario
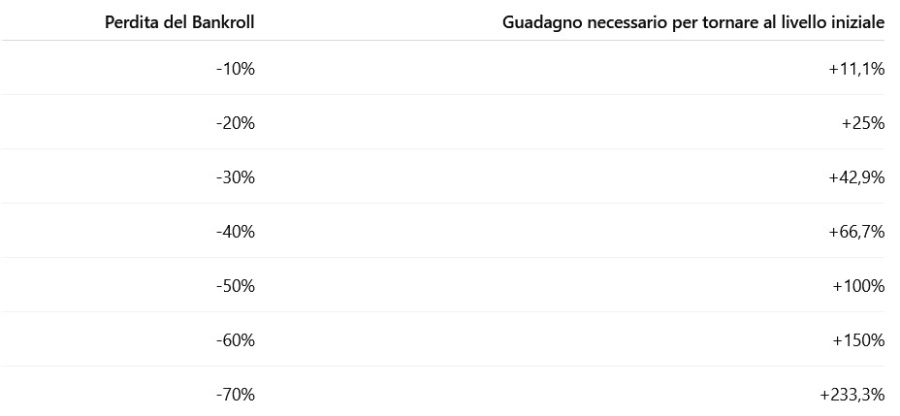
Più profondo diventa il Drawdown, più difficile diventa il recupero.
Ridurre gli Stakes durante un Drawdown importante può quindi contribuire a proteggere il capitale.
Bisogna dimezzare gli Stakes dopo una serie negativa?
Non automaticamente.
Passare improvvisamente da:
1U = 50 €
a:
1U = 25 €
semplicemente perché hai perso diverse scommesse non ha necessariamente una giustificazione statistica.
Ma può diventare coerente se:
il tuo Bankroll è diminuito significativamente
il tuo Risk of Ruin è diventato troppo elevato
il Drawdown ha ampiamente superato le tue ipotesi
oppure:
hai ragioni oggettive per dubitare del tuo Edge.
Una riduzione temporanea può essere utilizzata come modalità di protezione
In alcune situazioni è possibile introdurre una modalità difensiva.
Per esempio:
Modalità normale
1U = 1% del Bankroll
Modalità di attenzione
1U = 0,75% del Bankroll
Modalità difensiva
1U = 0,50% del Bankroll
Il passaggio da una modalità all'altra può dipendere da criteri definiti in anticipo.
Per esempio:
Drawdown
CLV
Sample Size recente
evoluzione del ROI
oppure:
cambiamenti nelle condizioni di mercato
Attenzione a non creare una regola troppo complessa
Esiste tuttavia un rischio.
Più moltiplichi regole del tipo:
dopo -5U, ridurre del 10%
dopo -10U, ridurre del 25%
dopo due vittorie, aumentare del 10%
dopo cinque vittorie, tornare allo Stake iniziale
più il tuo sistema diventa dipendente dai risultati recenti.
Rischi quindi di costruire un meccanismo complesso che reagisce principalmente alla Variance.
Una regola semplice è spesso più robusta
Per esempio:
1U ≈ 1% del Bankroll attuale
con ricalcolo:
una volta al mese
oppure:
a ogni variazione del 10% del Bankroll
è molto più semplice.
Se il Bankroll scende del 10%, la Unit diminuisce di circa il 10%.
Se il Bankroll recupera, la Unit aumenta nuovamente in modo progressivo.
Il sistema funziona in entrambe le direzioni.
Esempio con una regola di ±10%
Bankroll iniziale:
5.000 €
1U:
50 €
Se il Bankroll scende a:
4.500 €
nuova Unit:
45 €
Se successivamente scende a:
4.050 €
nuova Unit:
40,50 €
che può, per esempio, essere arrotondata a:
40 €
Se il Bankroll torna successivamente a:
4.500 €
la Unit può tornare a:
45 €
La regola è meccanica.
Non dipende dall'ultima vittoria o dall'ultima sconfitta.
E se si seguono più Tipster?
La situazione diventa ancora più importante.
Una serie negativa globale può essere causata da:
un solo Tipster
più Tipster contemporaneamente
oppure:
una forte correlazione tra diverse strategie.
Bisogna quindi analizzare il Drawdown su due livelli:
Drawdown individuale
e:
Drawdown globale del portafoglio.
Esempio con più Tipster
Segui quattro Tipster.
Tre continuano a produrre risultati vicini alle loro performance storiche.
Ma il quarto presenta:
ROI in forte diminuzione
CLV negativo
Drawdown insolitamente elevato
In questo caso, non è necessariamente logico ridurre gli Stakes di tutti e quattro i Tipster.
Può essere più pertinente analizzare specificamente l'esposizione al quarto.
Ridurre una strategia invece dell'intero portafoglio
È un principio importante in una logica di portafoglio.
Se il problema sembra provenire da una strategia specifica, la riduzione del rischio può essere mirata.
Per esempio:
Tipster A:
1U
Tipster B:
1U
Tipster C:
1U
Tipster D:
0,5U
Questo permette di ridurre l'esposizione al segnale più incerto senza penalizzare automaticamente le altre strategie.
Attenzione al Performance Chasing inverso
Si parla spesso di Performance Chasing quando gli scommettitori aumentano gli Stakes dopo un buon periodo.
Ma esiste anche una versione inversa.
Dopo un periodo negativo, riducono drasticamente gli Stakes.
Poi la strategia ricomincia a vincere.
Aspettano diverse vittorie prima di aumentare nuovamente gli Stakes.
Risultato:
hanno puntato di più durante la fase di perdita e meno durante la fase di recupero.
Questo comportamento può peggiorare significativamente i risultati finanziari reali rispetto alla performance teorica della strategia.
Esempio
Perdi:
-10U a 50 €
Perdita:
-500 €
Successivamente riduci la Unit a:
25 €
La strategia recupera:
+10U
Guadagno:
+250 €
In Units, la strategia è tornata a:
0U
Ma finanziariamente:
sei ancora a -250 €.
Questo è uno dei pericoli di una riduzione dello Stake decisa esclusivamente dopo le perdite.
Una riduzione dello Stake deve avere una regola di uscita
Se riduci temporaneamente gli Stakes, devi anche sapere:
quando tornerai allo Stake normale?
Altrimenti rischi di rimanere indefinitamente sottoesposto.
Una regola potrebbe essere:
ritorno del Bankroll sopra una determinata soglia
stabilizzazione del CLV
un nuovo Sample Size sufficientemente ampio
oppure:
ritorno del Drawdown all'interno di una zona definita
Ancora una volta, la regola dovrebbe idealmente essere decisa prima di conoscere i risultati.
Non cercare di individuare il punto minimo perfetto
È impossibile sapere esattamente quando terminerà una serie negativa.
Dopo:
-10U
la strategia può ripartire immediatamente.
Oppure può continuare fino a:
-20U
Nessuno può sapere con certezza dove si trovi il punto minimo.
Il Risk Management non cerca quindi di prevedere la fine del Drawdown.
Cerca di fare in modo che il Bankroll possa sopportarlo.
Gli indicatori da monitorare durante una serie negativa
Un periodo difficile dovrebbe portare a una maggiore analisi, non necessariamente a una reazione immediata.
I principali indicatori possono essere:
Bankroll attuale
Drawdown attuale
Maximum Drawdown storico
ROI recente e storico
CLV
Sample Size
Variance
Quote medie
Percentuale di successo
Flat Stakes Summary (1U)
Liquidity
e:
condizioni di esecuzione delle scommesse
L'obiettivo è determinare se stai semplicemente osservando Variance o se qualcosa di più strutturale è cambiato.
Quando bisogna realmente preoccuparsi?
Non esiste una soglia universale.
Ma diversi segnali simultanei possono giustificare un'analisi più approfondita:
Drawdown nettamente superiore allo storico
CLV persistentemente negativo
ROI in deterioramento su un Sample Size significativo
cambiamento strutturale del mercato
diminuzione della Liquidity
Quote ottenute peggiori rispetto al passato
modifica del processo o del modello
Un solo mese negativo generalmente non è sufficiente per trarre una conclusione.
Un insieme coerente di segnali d'allarme merita maggiore attenzione.
Ridurre gli Stakes o fermarsi completamente?
Sono due decisioni differenti.
Ridurre gli Stakes significa:
“Continuo a ritenere che questa strategia possa avere valore, ma voglio ridurre la mia esposizione durante un periodo di incertezza.”
Fermarsi significa:
“Non ritengo più che i dati disponibili giustifichino un'esposizione finanziaria.”
La riduzione può quindi rappresentare una fase intermedia di Risk Management.
Tre possibili approcci dopo una serie negativa
1. Mantenere la Unit
Questo approccio può essere coerente se:
il Drawdown rimane normale
il Bankroll può assorbirlo
il CLV rimane solido
non viene rilevato alcun cambiamento strutturale
2. Ridurre proporzionalmente la Unit
Questo approccio può essere coerente quando il Bankroll è diminuito.
Per esempio:
5.000 € → 1U = 50 €
4.500 € → 1U = 45 €
4.000 € → 1U = 40 €
Il rischio relativo rimane approssimativamente stabile.
3. Passare temporaneamente a una modalità difensiva
Questo approccio può essere utilizzato quando diversi indicatori diventano preoccupanti.
Per esempio:
1U = 0,5% del Bankroll
durante un periodo di analisi.
L'esposizione viene ridotta senza necessariamente abbandonare immediatamente la strategia.
Una regola completa potrebbe essere questa
Bankroll iniziale:
5.000 €
Unit iniziale:
50 €
Rischio normale:
1% del Bankroll
Ricalcolo:
una volta al mese
Riduzione meccanica:
se il Bankroll scende abbastanza da superare una soglia predefinita
Zona di attenzione:
Drawdown insolitamente elevato
Analisi complementare:
ROI + CLV + Sample Size + Variance + Liquidity
Modalità difensiva:
dallo 0,5% allo 0,75% del Bankroll se diversi indicatori si deteriorano
Ritorno alla modalità normale:
secondo criteri definiti in anticipo
Questo approccio separa chiaramente:
la Variance normale
da:
un reale cambiamento del livello di rischio.
15 errori da evitare
- Ridurre gli Stakes dopo solo poche perdite.
- Aumentare gli Stakes per recuperare più rapidamente.
- Confondere un Drawdown con la scomparsa dell'Edge.
- Ignorare la reale diminuzione del Bankroll.
- Mantenere una Unit diventata troppo elevata rispetto al capitale.
- Modificare gli Stakes dopo ogni risultato.
- Ignorare il Maximum Drawdown storico.
- Considerare il Maximum Drawdown storico come un limite assoluto.
- Ignorare il Sample Size.
- Ignorare le Quote medie e la Percentuale di successo.
- Ridurre gli Stakes nonostante un CLV ancora solido senza altre giustificazioni.
- Ignorare un deterioramento persistente del CLV.
- Applicare la stessa riduzione a tutte le strategie senza identificare l'origine del problema.
- Ridurre gli Stakes senza definire una regola per aumentarli nuovamente.
- Cercare di prevedere esattamente quando terminerà il Drawdown.
Conclusione
Quindi:
bisogna ridurre le puntate dopo una serie negativa?
Non automaticamente.
Una serie negativa può essere semplicemente una conseguenza normale della Variance.
Ridurre gli Stakes soltanto perché le ultime scommesse sono state perdenti può portare a una forma di Result-Based Staking.
Una riduzione diventa invece molto più coerente quando:
il tuo Bankroll è realmente diminuito
il tuo Stake rappresenta ormai una quota troppo importante del capitale
il tuo Drawdown supera le ipotesi del tuo Risk Management
oppure:
diversi indicatori suggeriscono un possibile deterioramento del tuo Edge.
Nel nostro esempio:
Bankroll iniziale = 5.000 €
1U = 50 € = 1%
se il Bankroll scende a:
4.500 €
una Unit di:
45 €
permette di mantenere circa l'1% di rischio.
Con:
4.000 €
una Unit di:
40 €
mantiene la stessa logica.
La riduzione dello Stake non è quindi necessariamente una reazione alla serie negativa.
Può semplicemente essere la conseguenza meccanica della diminuzione del capitale disponibile.
Questa distinzione è fondamentale.
La domanda corretta non è quindi:
“Ho appena perso diverse scommesse, devo puntare meno?”
Ma piuttosto:
“Il mio Bankroll, il mio Drawdown e i dati disponibili indicano che il mio attuale livello di rischio dovrebbe essere ridotto?”
FAQ: Bisogna ridurre le puntate dopo una serie negativa?
Bisogna ridurre gli Stakes dopo 5 perdite consecutive?
Non automaticamente. Cinque perdite consecutive possono essere perfettamente normali in funzione delle Quote, della Percentuale di successo e della Variance della strategia.
Bisogna ridurre la Unit quando il Bankroll diminuisce?
Se il tuo obiettivo è mantenere un rischio proporzionale al Bankroll, sì. Per esempio, se il Bankroll passa da 5.000 € a 4.500 €, ridurre 1U da 50 € a circa 45 € permette di mantenere approssimativamente lo stesso rischio relativo.
Una serie negativa significa che l'Edge è scomparso?
No. Una serie negativa può semplicemente derivare dalla Variance. Bisogna analizzare anche un Sample Size più ampio e altri indicatori come il CLV.
Il CLV può essere utile durante un Drawdown?
Sì. Un CLV ancora positivo nonostante risultati negativi può indicare che la strategia continua a ottenere Quote favorevoli rispetto al mercato.
Quando un Drawdown diventa preoccupante?
Non esiste una soglia universale. Un Drawdown nettamente superiore allo storico, combinato con un deterioramento del CLV o di altri indicatori, merita un'analisi più approfondita.
Bisogna dimezzare gli Stakes dopo un periodo negativo?
Non automaticamente. Una riduzione così importante dovrebbe essere giustificata dal tuo Risk Management, da una diminuzione significativa del Bankroll o da una maggiore incertezza riguardo al tuo Edge.
Si possono utilizzare fasce di Bankroll per ridurre gli Stakes?
Sì. Per esempio, 1U può passare da 50 € a 45 € quando il Bankroll scende sotto 4.500 €, poi a 40 € sotto 4.000 €. Questo permette di evitare decisioni emotive.
Bisogna ridurre contemporaneamente gli Stakes di tutti i Tipster?
Non necessariamente. Se il problema sembra provenire da un solo Tipster o da una sola strategia, può essere più appropriato ridurre specificamente quell'esposizione.
Quando bisogna aumentare nuovamente gli Stakes dopo averli ridotti?
La regola dovrebbe idealmente essere definita in anticipo, per esempio quando il Bankroll torna sopra una determinata soglia o quando gli indicatori che avevano giustificato la riduzione si stabilizzano.
Qual è la regola più importante?
Non modificare i tuoi Stakes esclusivamente in funzione dei risultati recenti. Adattali al tuo Bankroll, al tuo livello di rischio e ai dati che permettono di valutare il tuo Edge.
Nella stessa categoria
Education
Perché raddoppiare la puntata dopo una perdita è una cattiva strategia?
Martedì 6 ottobre 2026
Disponi di una Bankroll di 5.000 €. La tua regola abituale è semplice: 1U = 50 € ovvero: L'1% della tua Bankroll. Effettui una scommessa da 50 €. La perdi. A questo punto, un'idea può sembrare allettante: raddoppiare la puntata successiva per recuperare l...
Visualizzare l'articoloEducation
Bisogna aumentare le puntate quando il bankroll cresce?
Domenica 27 settembre 2026
Si parte con un Bankroll di 5.000 €. La regola è semplice: 1U = 50 € ovvero: l'1% del Bankroll iniziale. Dopo diversi mesi, i risultati sono positivi e il Bankroll raggiunge: 5.500 € poi: 6.000 € e magari: 7.500 €. A questo punto sorge inevitabilmente una...
Visualizzare l'articoloEducation
Come gestire il bankroll quando si seguono più Tipster?
Venerdì 25 settembre 2026
Seguire più Tipster può sembrare un modo semplice per diversificare la propria attività nelle scommesse sportive. Un Tipster specializzato nel calcio. Un altro nel tennis. Un terzo nei mercati asiatici. Un altro ancora può concentrarsi su sport o campiona...
Visualizzare l'articoloBet2Invest non è un bookmaker e non offre servizi di scommesse sportive. Tuttavia, i suoi contenuti sono legati alle attività di scommesse sportive.
Il gioco d’azzardo è severamente vietato ai minori. Gioca responsabilmente — il gioco eccessivo può causare perdite finanziarie, debiti o dipendenza.