Education
Risque de ruine : pouvez-vous réellement perdre toute votre bankroll ?
Vous disposez d’une bankroll de 5 000 €.
Vous misez 50 € par pari, soit 1% de votre capital initial.
Votre stratégie semble rentable sur le long terme.
Pouvez-vous malgré tout perdre toute votre bankroll ?
Cette question nous amène à l’un des concepts les plus importants de la gestion du risque dans les paris sportifs :
le Risk of Ruin, ou Risque de Ruine.
Le Risque de Ruine représente la probabilité qu’une stratégie conduise votre bankroll jusqu’à un niveau où vous ne pouvez plus continuer à l’exécuter normalement.
Dans sa définition la plus stricte, la ruine peut signifier :
perdre 100% de sa bankroll.
Mais dans la pratique, la ruine peut intervenir bien avant.
Si votre bankroll passe de 5 000 € à 500 €, vous possédez encore de l’argent.
Mais êtes-vous réellement capable de continuer à appliquer exactement la même stratégie ?
Probablement pas.
Le Risque de Ruine ne concerne donc pas uniquement la possibilité de perdre tout son argent.
Il concerne surtout :
la capacité de votre bankroll à survivre suffisamment longtemps à la variance pour permettre à votre Edge de s’exprimer.
Comme dans les articles précédents de cette série, nous utiliserons notre exemple de référence :
Bankroll initiale : 5 000 €
1U = 50 €
soit :
1% de la bankroll initiale
Qu’est-ce que le Risque de Ruine dans les paris sportifs ?
Le Risque de Ruine mesure la probabilité qu’une succession de résultats défavorables réduise votre capital jusqu’à un niveau critique.
Cette probabilité dépend notamment :
- de votre Edge ;
- de votre Stake ;
- de votre bankroll ;
- de la variance de votre stratégie ;
- des cotes moyennes ;
- du taux de réussite ;
- du nombre de paris ;
- de la corrélation entre vos paris.
Le principe fondamental est simple :
plus vous risquez une grande partie de votre bankroll sur chaque pari, plus votre Risque de Ruine augmente.
À l’inverse, réduire la taille de vos Stakes augmente généralement votre capacité à survivre aux périodes défavorables.
Ruine ne signifie pas nécessairement atteindre exactement 0 €
Mathématiquement, on peut définir la ruine comme le moment où la bankroll atteint zéro.
Mais dans les paris sportifs, cette définition est parfois trop restrictive.
Imaginons :
Bankroll initiale : 5 000 €
Après une période extrêmement négative :
Bankroll restante : 500 €
Vous n’avez techniquement pas tout perdu.
Mais si votre unité était de 50 €, elle représente désormais :
10% de votre bankroll restante.
Continuer avec le même Stake devient extrêmement risqué.
Votre stratégie n’est donc plus réellement exploitable dans les mêmes conditions.
On peut ainsi distinguer :
la ruine absolue, lorsque le capital atteint pratiquement zéro ;
et :
la ruine opérationnelle, lorsque le capital devient insuffisant pour poursuivre correctement la stratégie.
Drawdown et Risque de Ruine : quelle différence ?
Ces deux notions sont directement liées mais différentes.
Le Drawdown mesure la baisse entre un sommet de bankroll et le point bas suivant.
Le Risk of Ruin cherche à mesurer la probabilité que les pertes deviennent suffisamment importantes pour rendre la poursuite de la stratégie impossible.
Prenons un exemple.
Une stratégie connaît historiquement un Maximum Drawdown de :
20U
Avec une bankroll de 100U, cela représente :
20% du capital initial.
La bankroll peut encore fonctionner.
Mais si vous utilisez :
1U = 5% de votre bankroll initiale
vous ne disposez que de :
20U
Un Drawdown de 20U correspond alors théoriquement à la totalité du capital initial.
Le même Drawdown statistique peut donc être supportable ou catastrophique selon votre Stake Sizing.
Pourquoi une stratégie gagnante peut-elle malgré tout conduire à la ruine ?
C’est l’un des paradoxes les plus importants à comprendre.
Une stratégie peut avoir une Expected Value positive et néanmoins présenter un Risque de Ruine si les Stakes sont trop importants.
Prenons un jeu simplifié.
Supposons qu’une stratégie possède réellement un avantage statistique.
Sur un très grand nombre de paris, elle devrait théoriquement générer un résultat positif.
Mais les résultats ne suivent pas une ligne droite.
Vous pouvez rencontrer :
-5U
puis :
-10U
puis :
-18U
avant que l’Edge ne finisse par apparaître dans les résultats.
Si votre bankroll ne peut pas survivre à cette séquence, votre avantage théorique devient inutile.
Vous êtes sorti du jeu avant que votre Edge ait eu le temps de s’exprimer.
Avoir un Edge ne suffit donc pas
C’est une distinction essentielle.
Pour réussir sur le long terme, il faut au minimum réunir deux conditions :
avoir un Edge
et :
survivre suffisamment longtemps pour que cet Edge puisse s’exprimer.
Une excellente stratégie accompagnée d’un Stake excessif peut être plus dangereuse qu’une stratégie similaire utilisant une gestion de bankroll prudente.
La gestion du capital ne crée pas l’Edge.
Mais elle détermine en grande partie votre capacité à continuer à exploiter cet Edge.
Le Stake est l’un des principaux déterminants du Risque de Ruine
Reprenons notre bankroll de :
5 000 €
Comparons différentes tailles d’unités.

La différence est considérable.
Avec 1U = 0,5%, votre bankroll contient :
200U
Avec 1U = 5%, elle n’en contient plus que :
20U
La stratégie statistique peut être exactement la même.
Mais sa capacité à survivre à la variance devient radicalement différente.
Que se passe-t-il après 10U de pertes ?
Avec une bankroll initiale de 5 000 € :

Le même résultat statistique :
-10U
peut donc représenter une baisse modérée ou une ruine totale selon la taille de votre unité.
Voilà pourquoi il est impossible d’analyser le risque d’une stratégie sans connaître le Stake Sizing.
Et après 20U de pertes ?
La différence devient encore plus évidente.

Avec une unité représentant 1% de la bankroll initiale, un Drawdown de 20U reste important mais laisse encore :
80% du capital initial.
Avec une unité représentant 5%, le même Drawdown théorique suffit à absorber la totalité de la bankroll initiale.
Plus votre Stake est élevé, moins vous avez droit à l’erreur
Cette idée peut être exprimée très simplement.
Avec :
1U = 1%
vous disposez initialement de :
100U
Avec :
1U = 2%
vous disposez de :
50U
Avec :
1U = 5%
vous disposez de :
20U
Avec :
1U = 10%
vous disposez de :
10U
Plus votre unité est importante, moins votre stratégie peut supporter une séquence défavorable avant d’atteindre un niveau critique.
Une Losing Streak peut-elle réellement détruire une bankroll ?
Oui, si les Stakes sont trop importants.
Supposons une série de :
10 paris perdants consécutifs.
Avec notre bankroll de 5 000 € et un Stake fixe :
1% par pari
10 × 50 € =
500 € perdus
Bankroll restante :
4 500 €
2% par pari
10 × 100 € =
1 000 € perdus
Bankroll restante :
4 000 €
5% par pari
10 × 250 € =
2 500 € perdus
Bankroll restante :
2 500 €
10% par pari
10 × 500 € =
5 000 € perdus
Bankroll restante :
0 €
La stratégie pourrait pourtant être gagnante sur plusieurs milliers de paris.
Cela ne change rien.
À 10% par pari, cette séquence suffit à mettre fin à votre activité.
Dix pertes consécutives sont-elles impossibles pour un bon parieur ?
Non.
Même une stratégie possédant une probabilité de gain supérieure à 50% peut connaître de longues séries de pertes.
Prenons un exemple purement théorique avec :
55% de paris gagnants
et donc :
45% de paris perdants.
La probabilité qu’une séquence précise de 10 paris soit composée uniquement de pertes est :
0,45¹⁰ ≈ 0,034%
Cela paraît extrêmement faible.
Mais attention :
ce calcul concerne uniquement :
une séquence précise de 10 paris.
Sur plusieurs milliers de paris, vous disposez d’un très grand nombre d’occasions de rencontrer des séquences défavorables.
La probabilité d’observer au moins une longue Losing Streak devient donc bien supérieure à la probabilité d’une séquence particulière prise isolément.
Le nombre total de paris change complètement la perception du risque
Une séquence rare peut devenir beaucoup moins surprenante lorsque vous répétez l’expérience des milliers de fois.
C’est un principe fondamental de la gestion du risque.
Sur :
50 paris
certaines séquences peuvent ne jamais apparaître.
Sur :
500 paris
vous observez davantage de variations.
Sur :
5 000 paris
des séquences que vous considériez auparavant comme exceptionnelles peuvent finir par apparaître.
C’est également pourquoi le Maximum Drawdown historique tend à évoluer avec la Sample Size.
Plus votre Track Record grandit, plus vous donnez à la variance l’occasion de produire des périodes extrêmes.
Les cotes influencent fortement le Risque de Ruine
Toutes les stratégies n’ont pas la même variance.
Une stratégie dont les cotes moyennes sont :
1,50
et une stratégie dont les cotes moyennes sont :
5,00
peuvent toutes les deux avoir une Expected Value positive.
Mais leur distribution des résultats sera très différente.
Une stratégie à fortes cotes aura généralement :
un taux de réussite plus faible
et potentiellement :
des Losing Streaks plus longues.
Elle peut donc nécessiter une bankroll plus importante en nombre d’unités.
Exemple : stratégie à faible cote et stratégie à forte cote
Prenons deux profils simplifiés.
Stratégie A
Cote moyenne :
1,60
Taux de réussite élevé.
Stratégie B
Cote moyenne :
4,00
Taux de réussite beaucoup plus faible.
Les deux peuvent être profitables.
Mais la Stratégie B peut naturellement connaître des séquences de pertes beaucoup plus longues.
Utiliser exactement le même Stake simplement parce que les deux stratégies ont le même ROI historique peut donc être une erreur.
Le profil de variance doit également être pris en compte.
Le Risque de Ruine dépend aussi de votre véritable Edge
Une stratégie possédant un Edge important dispose théoriquement d’une meilleure espérance de croissance qu’une stratégie dont l’Edge est très faible.
Mais dans la réalité, l’Edge n’est jamais connu avec une certitude parfaite.
Vous pouvez estimer qu’une stratégie possède :
+5% d’Edge
alors que son véritable avantage est peut-être :
+2%
ou :
0%
Cette incertitude est fondamentale.
Si vous dimensionnez vos Stakes en supposant un Edge supérieur à celui que vous possédez réellement, votre Risque de Ruine peut être beaucoup plus élevé que prévu.
Le plus grand danger : surestimer son Edge
Supposons qu’un modèle estime qu’un pari possède une probabilité réelle de :
55%
alors que la cote proposée implique une probabilité inférieure.
Le pari semble présenter de la Value.
Mais si la véritable probabilité n’est que :
51%
l’avantage est beaucoup plus faible.
Et si elle est :
49%
le pari peut même avoir une Expected Value négative.
Le Stake Sizing dépend donc non seulement de l’Edge estimé, mais aussi :
de l’incertitude autour de cet Edge.
Plus votre estimation est incertaine, plus une approche prudente du Stake devient importante.
Le Kelly Criterion et le Risque de Ruine
Le Kelly Criterion est une méthode mathématique permettant de déterminer une fraction théorique optimale de la bankroll à miser en fonction :
- de la probabilité estimée ;
- de la cote ;
- de l’Edge.
Son objectif est de maximiser la croissance logarithmique du capital sur le long terme.
Mais il existe une difficulté majeure :
le Kelly dépend directement de la précision de votre estimation de l’Edge.
Si votre estimation est trop optimiste, le Stake calculé peut devenir excessif.
C’est notamment pour cette raison que certains utilisateurs préfèrent :
Half Kelly
ou :
Quarter Kelly
afin de réduire la volatilité et l’exposition à une erreur d’estimation.
Pourquoi un Kelly trop agressif peut devenir dangereux
Le Kelly Criterion suppose que vos probabilités sont correctement estimées.
Or, dans les paris sportifs, l’Edge réel est difficile à connaître précisément.
Une petite erreur dans votre estimation peut entraîner une différence importante dans le Stake recommandé.
Le problème n’est donc pas nécessairement la formule.
Le problème est :
la qualité des données introduites dans la formule.
Un modèle trop confiant peut conduire à un Stake trop important.
Flat Betting et Risque de Ruine
Le Flat Betting présente un avantage important en matière de contrôle du risque.
Si vous décidez que :
1U = 1% de votre bankroll de référence
chaque pari possède initialement le même poids.
Cela limite notamment :
- les augmentations émotionnelles de Stake ;
- le Chasing ;
- les Stakes excessifs après une série gagnante ;
- les décisions impulsives après une série perdante.
Le Flat Betting ne supprime pas le Risque de Ruine.
Mais il rend l’exposition au risque beaucoup plus lisible.
Stake fixe ou Stake proportionnel : quelle différence pour le Risque de Ruine ?
Cette distinction est très importante.
Stake fixe
Bankroll initiale :
5 000 €
Stake :
50 €
Après une baisse de la bankroll à :
2 500 €
vous continuez à miser :
50 €
Votre Stake représente désormais :
2% de la bankroll restante.
Le risque relatif augmente donc à mesure que votre bankroll diminue.
Stake proportionnel
Vous misez toujours :
1% de la bankroll actuelle.
À 5 000 € :
50 €
À 4 000 € :
40 €
À 3 000 € :
30 €
À 2 500 € :
25 €
Le Stake diminue avec la bankroll.
Cette méthode ralentit mécaniquement la vitesse à laquelle le capital peut approcher zéro.
Avec un Stake proportionnel, peut-on réellement atteindre zéro ?
Mathématiquement, si vous misez toujours une fraction fixe strictement inférieure à 100% de la bankroll, chaque perte réduit le capital sans nécessairement l’amener exactement à zéro en un seul pari.
Par exemple, avec un Stake de 1% de la bankroll actuelle :
5 000 €
devient après une perte :
4 950 €
puis :
4 900,50 €
puis :
4 851,50 € environ
et ainsi de suite.
Le capital diminue progressivement.
En théorie mathématique, il peut se rapprocher de zéro sans nécessairement l’atteindre exactement.
Mais dans la réalité, cette distinction est peu importante.
Bien avant zéro, vous atteindrez probablement un niveau auquel :
- les Stakes deviennent trop faibles ;
- les minimums de mise deviennent contraignants ;
- la stratégie n’est plus exploitable ;
- la bankroll est considérée comme opérationnellement ruinée.
Le concept de Ruine Opérationnelle est donc essentiel
Imaginons que vous commenciez avec :
5 000 €
et que vous décidiez qu’en dessous de :
1 000 €
la stratégie n’est plus exploitable dans des conditions satisfaisantes.
Votre seuil de ruine n’est alors pas :
0 €
mais :
1 000 €
Vous pouvez donc définir votre propre seuil critique.
Par exemple :
-50%
-70%
-80%
ou un montant minimal de capital.
Cette approche est souvent plus réaliste que d’attendre une bankroll exactement égale à zéro.
Pourquoi perdre 50% de sa bankroll est déjà très grave
Une perte de 50% ne nécessite pas un gain de 50% pour revenir au point de départ.
Supposons :
5 000 € → 2 500 €
Vous avez perdu :
50%
Pour revenir de 2 500 € à 5 000 €, vous devez maintenant réaliser :
+100%
Plus le Drawdown est profond, plus la récupération devient difficile.
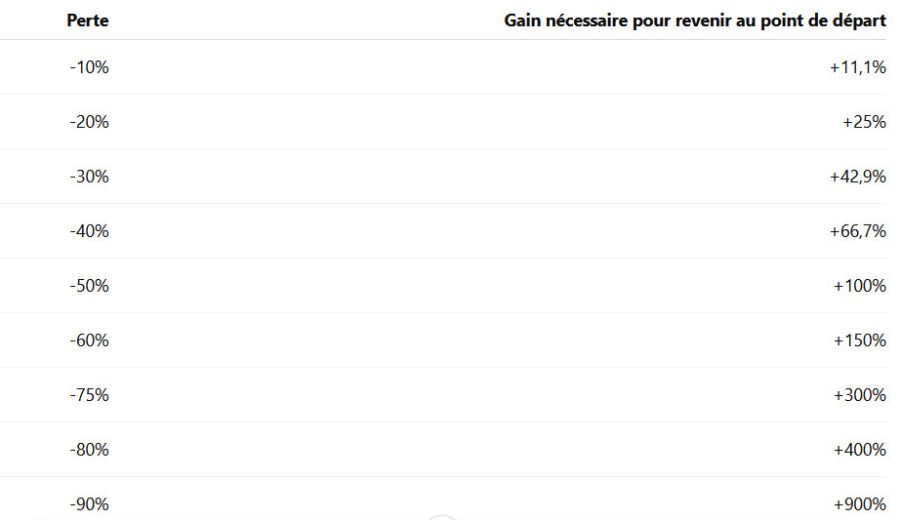
Cette asymétrie explique pourquoi la protection du capital est fondamentale.
La priorité n’est pas seulement de gagner, mais de rester dans le jeu
Dans une approche à long terme, le premier objectif de la gestion de bankroll n’est pas nécessairement de maximiser le profit à court terme.
Il consiste aussi à :
éviter que la variance ne vous élimine.
Si votre stratégie possède réellement un Edge, vous avez besoin d’un grand nombre de paris pour que cet avantage puisse apparaître statistiquement.
Une bankroll trop agressive peut empêcher cela.
Elle peut transformer un avantage théorique à long terme en échec pratique à court terme.
Sample Size et Risque de Ruine
La Sample Size joue également un rôle essentiel.
Supposons qu’un Tipster affiche :
+12% de ROI après 80 paris
Cela peut sembler extrêmement performant.
Mais 80 paris représentent un échantillon relativement limité.
Si vous dimensionnez votre Stake en supposant que ce ROI représente précisément l’Edge réel du Tipster, vous prenez un risque important.
Après :
1 000 paris
ou :
3 000 paris
l’estimation de son niveau réel peut être très différente.
Plus la Sample Size est faible, plus l’incertitude autour de l’Edge est généralement importante.
Le rôle de la CLV dans l’évaluation du Risque de Ruine
La CLV peut également apporter des informations importantes.
Une stratégie qui obtient régulièrement des cotes supérieures aux Closing Odds peut fournir un signal supplémentaire indiquant que son processus identifie potentiellement de la Value.
À l’inverse, si :
- les résultats deviennent négatifs ;
- la CLV se détériore ;
- le ROI baisse ;
- le Drawdown augmente ;
le profil de risque mérite une analyse plus approfondie.
La CLV ne supprime pas la variance.
Mais elle peut aider à distinguer :
un mauvais résultat
d’un possible :
détérioration du processus.
Le Flat Stakes Summary (1U) permet d’isoler le risque lié aux sélections
Supposons qu’un Tipster affiche :
Maximum Drawdown réel : 30U
mais :
Maximum Drawdown en Flat Stakes Summary (1U) : 16U
Cela suggère qu’une partie importante du risque historique provenait peut-être du Stake Sizing.
À l’inverse :
Maximum Drawdown réel : 18U
Maximum Drawdown Flat Stakes Summary (1U) : 17U
indique que les sélections elles-mêmes expliquent davantage le Drawdown.
Pour analyser le Risque de Ruine, cette distinction est importante.
La corrélation peut augmenter le Risque de Ruine
Avoir plusieurs paris ouverts ne signifie pas nécessairement être diversifié.
Supposons que vous ayez :
10 paris de 1U
Vous pourriez penser que votre exposition est répartie sur dix événements différents.
Mais si les dix paris dépendent fortement du même facteur, votre exposition réelle peut être beaucoup plus concentrée.
Par exemple :
- plusieurs paris sur le même championnat ;
- plusieurs positions dépendant du même scénario de marché ;
- plusieurs paris liés au même événement ;
- plusieurs stratégies utilisant pratiquement le même signal.
La corrélation peut faire apparaître plusieurs pertes simultanément.
Le risque total doit donc être analysé au niveau du portefeuille, pas uniquement pari par pari.
Le Risque de Ruine concerne aussi les stratégies multiples
Supposons que vous suiviez cinq Tipsters.
Chacun utilise :
1U
Cela ne signifie pas nécessairement que votre exposition maximale est faible.
Si plusieurs Tipsters publient des sélections simultanément, vous pourriez avoir :
5U
10U
ou davantage exposés au même moment.
La gestion de bankroll doit donc prendre en compte :
l’exposition totale simultanée
et pas uniquement :
le Stake individuel par pari.
Chasing : l’un des moyens les plus rapides d’augmenter le Risque de Ruine
Après plusieurs pertes, certains parieurs augmentent leurs Stakes pour récupérer plus rapidement.
Par exemple :
50 €
puis :
100 €
puis :
200 €
puis :
400 €
Cette logique peut transformer une séquence de pertes normale en catastrophe financière.
La variance devient alors combinée à une augmentation exponentielle du risque.
C’est exactement l’inverse d’une gestion de bankroll rationnelle.
La Martingale ne supprime pas le Risque de Ruine
La Martingale repose généralement sur l’idée d’augmenter fortement la mise après une perte afin de récupérer les pertes précédentes.
Le problème est simple :
votre bankroll est limitée.
Une séquence suffisamment longue finit par exiger une mise que votre capital ne peut plus supporter.
Le système ne supprime donc pas le Risque de Ruine.
Il peut au contraire :
le concentrer dans un événement rare mais extrêmement destructeur.
Peut-on avoir un Risque de Ruine de 0% ?
Dans la pratique, il faut être extrêmement prudent avec cette affirmation.
Si une stratégie implique du risque et que son Edge n’est pas connu avec une certitude absolue, considérer le Risque de Ruine comme strictement nul serait généralement irréaliste.
On peut chercher à rendre ce risque :
très faible
mais pas nécessairement :
impossible.
La bonne question n’est donc pas :
“Comment supprimer totalement le risque ?”
mais :
“Comment dimensionner ma bankroll et mes Stakes pour rendre le risque suffisamment faible par rapport à mes objectifs ?”
Pourquoi 1U = 1% constitue une référence intéressante
Avec :
1U = 1%
une bankroll initiale représente :
100U
Cela donne une marge importante pour absorber des périodes négatives.
Un Drawdown de :
10U
représente :
10%
Un Drawdown de :
20U
représente :
20%
Un Drawdown de :
30U
représente :
30%
Cela ne signifie pas que 1% est automatiquement optimal pour toutes les stratégies.
Certaines stratégies très volatiles peuvent justifier :
0,5%
ou moins.
D’autres profils peuvent utiliser une approche différente.
Mais 1% constitue une référence pédagogique simple pour comprendre la relation entre Stake, Drawdown et Risque de Ruine.
0,5% ou 1% : pourquoi la différence est plus importante qu’elle n’en a l’air
Avec 5 000 € :
1U = 1%
Stake :
50 €
Bankroll :
100U
1U = 0,5%
Stake :
25 €
Bankroll :
200U
Vous avez doublé le nombre d’unités que votre capital peut théoriquement absorber.
Votre croissance potentielle en euros est plus lente.
Mais votre résistance aux séquences défavorables est beaucoup plus importante.
C’est le compromis fondamental entre :
croissance
et :
survie.
Le Risque de Ruine doit être pensé avant le premier pari
La mauvaise méthode consiste à attendre un Drawdown important avant de réfléchir au risque.
La bonne méthode consiste à définir à l’avance :
- la bankroll ;
- la taille de 1U ;
- le Stake maximal ;
- l’exposition simultanée maximale ;
- le niveau de Drawdown acceptable ;
- les règles de réduction du Stake ;
- le seuil de ruine opérationnelle.
Ces règles doivent idéalement être définies lorsque vous êtes dans une situation émotionnellement neutre.
Pas après cinq pertes consécutives.
Comment réduire le Risque de Ruine ?
Plusieurs principes peuvent contribuer à réduire le Risque de Ruine :
- Utiliser une bankroll dédiée.
- Maintenir des Stakes faibles par rapport au capital.
- Éviter le Chasing.
- Éviter la Martingale.
- Prendre en compte la variance de la stratégie.
- Analyser le Maximum Drawdown historique.
- Ajouter une marge de sécurité au-delà du Drawdown historique.
- Tenir compte de la Sample Size.
- Surveiller la CLV et la qualité des prix obtenus.
- Analyser l’exposition totale et les corrélations.
- Utiliser le Flat Stakes Summary (1U) pour isoler la qualité des sélections.
- Réévaluer une stratégie si ses caractéristiques structurelles changent.
L’objectif n’est pas de supprimer toute fluctuation.
Il est de construire une structure suffisamment robuste pour pouvoir les supporter.
Les indicateurs à analyser avec le Risk of Ruin
Le Risque de Ruine ne doit pas être étudié isolément.
Il est utile de l’analyser avec :
Bankroll
Stake en %
Nombre d’unités disponibles
Maximum Drawdown
Sample Size
ROI
CLV
Odds moyennes
Taux de réussite
Variance
Liquidity
Flat Stakes Summary (1U)
Exposition simultanée
Corrélation
Ensemble, ces données donnent une vision beaucoup plus complète de la robustesse d’une stratégie.
Conclusion
Oui, il est possible de perdre toute sa bankroll.
Et cela peut arriver même à quelqu’un utilisant une stratégie qui possède théoriquement un Edge positif.
Pourquoi ?
Parce qu’avoir un avantage statistique ne suffit pas.
Il faut également :
survivre à la variance.
Une stratégie peut être rentable sur 5 000 paris tout en traversant des périodes extrêmement difficiles sur 100, 200 ou 500 paris.
Si votre Stake est trop élevé, votre bankroll peut ne jamais atteindre l’horizon statistique nécessaire pour que votre Edge s’exprime.
Avec notre exemple :
Bankroll : 5 000 €
1U = 50 €
1U = 1%
vous disposez initialement de :
100U
Cette structure offre une marge beaucoup plus importante qu’une gestion où :
1U = 5%
et où votre bankroll ne représente que :
20U
Le Risk of Ruin dépend donc directement de la relation entre :
votre Edge
votre Variance
votre Stake
et :
votre Bankroll.
Il faut également tenir compte de la Sample Size, des Odds, du Maximum Drawdown, de la CLV, de la Liquidity, des corrélations et de l’exposition totale.
La question essentielle n’est finalement pas :
“Combien puis-je gagner avec cette stratégie ?”
Mais d’abord :
“Ma bankroll est-elle suffisamment robuste pour survivre assez longtemps afin que mon Edge puisse réellement s’exprimer ?”
Dans une approche professionnelle des paris sportifs, la survie du capital n’est pas un détail.
C’est la condition préalable à toute performance de long terme.
FAQ : Risque de Ruine et bankroll dans les paris sportifs
Qu’est-ce que le Risk of Ruin dans les paris sportifs ?
Le Risk of Ruin représente la probabilité qu’une série de résultats défavorables réduise votre bankroll jusqu’à un niveau où vous ne pouvez plus continuer à appliquer normalement votre stratégie.
Peut-on perdre toute sa bankroll avec une stratégie rentable ?
Oui. Une stratégie peut avoir une Expected Value positive mais connaître suffisamment de variance pour provoquer une ruine si les Stakes sont trop importants par rapport à la bankroll.
Quelle est la différence entre Drawdown et Risk of Ruin ?
Le Drawdown mesure une baisse depuis un sommet de bankroll. Le Risk of Ruin concerne la probabilité que cette baisse devienne suffisamment importante pour rendre la stratégie impossible à poursuivre.
Qu’est-ce que la ruine opérationnelle ?
La ruine opérationnelle intervient lorsque votre bankroll n’est pas nécessairement à zéro, mais qu’elle est devenue trop faible pour continuer à appliquer votre stratégie dans des conditions normales.
Un Stake de 1% élimine-t-il le Risque de Ruine ?
Non. Un Stake de 1% peut réduire fortement le risque par rapport à des Stakes plus agressifs, mais il ne garantit pas un Risque de Ruine nul. Le risque dépend également de l’Edge, de la variance, des Odds et de la stratégie utilisée.
Pourquoi les stratégies à fortes cotes nécessitent-elles souvent davantage de prudence ?
Les stratégies à fortes cotes ont généralement un taux de réussite plus faible et peuvent connaître des Losing Streaks plus longues. Elles peuvent donc générer des Drawdowns plus importants.
Le Kelly Criterion permet-il d’éviter la ruine ?
Le Kelly Criterion peut optimiser le Stake selon un Edge estimé, mais il dépend fortement de la précision de cette estimation. Une surestimation de l’Edge peut conduire à un Stake trop agressif.
Pourquoi une perte de 50% est-elle si difficile à récupérer ?
Après une perte de 50%, le capital restant doit doubler pour revenir au niveau initial. Une baisse de 5 000 € à 2 500 € nécessite donc ensuite un gain de 100%.
La Martingale réduit-elle le Risque de Ruine ?
Non. Elle augmente les Stakes après les pertes et peut transformer une longue Losing Streak en perte extrêmement importante. Une bankroll limitée finit toujours par imposer une limite à cette progression.
Comment réduire le Risque de Ruine ?
Il peut être réduit notamment grâce à un Stake raisonnable, une bankroll suffisamment importante, l’absence de Chasing, une analyse de la variance, du Maximum Drawdown et de la Sample Size, ainsi qu’une gestion de l’exposition totale et des corrélations.
Samedi 19 septembre 2026
Dans ma même catégorie
Education
Drawdown : jusqu’où votre bankroll peut-elle chuter ?
Mercredi 16 septembre 2026
Une bankroll de 5 000 € peut-elle tomber à 4 500 € alors que votre stratégie est rentable ?Oui.Peut-elle descendre à 4 000 € ?C’est également possible.Et à 3 500 € ?Dans certaines stratégies, cela peut encore être compatible avec la variance normale.C’est...
Voir l'articleEducation
Bankroll et variance : pourquoi un bon parieur peut perdre pendant plusieurs semaines
Lundi 14 septembre 2026
Dans les paris sportifs, l’une des erreurs les plus fréquentes consiste à penser qu’un bon parieur devrait gagner régulièrement.Quelques jours de pertes peuvent sembler inquiétants.Deux semaines négatives peuvent faire douter d’une stratégie.Un mois diffi...
Voir l'articleEducation
Qu’est-ce qu’une unité (1U) dans les paris sportifs ?
Mercredi 9 septembre 2026
Dans les paris sportifs, on rencontre très souvent des résultats exprimés sous cette forme :+12U+35,4U-8Uou encore :ROI : +5,2% | Profit : +24UMais que signifie réellement cette lettre U ?Le U signifie tout simplement unité.Une unité est une référence uti...
Voir l'articleBet2Invest n'est pas un bookmaker et n'offre pas de services de paris sportifs. Cependant, son contenu est lié aux activités de paris sportifs.
Le jeu est strictement interdit aux mineurs. Jouez de manière responsable — le jeu excessif peut entraîner des pertes financières, des dettes ou une dépendance.