Introduction
Dans les paris sportifs, de nombreux parieurs recherchent des performances spectaculaires.
Un ROI de 20 %, 30 %, voire 50 % peut sembler particulièrement attractif.
À l'inverse, un ROI de 5 % paraît parfois relativement faible.
Pourtant, dans un marché aussi compétitif que celui des paris sportifs, maintenir durablement un ROI de 5 % sur un volume important de paris constitue une performance remarquable.
Et surtout, ce pourcentage peut produire des gains financiers considérables.
La raison est simple : la rentabilité ne dépend pas uniquement du ROI.
Elle dépend également du volume total des mises, de la taille des unités, de la fréquence des opportunités et de la capacité à conserver un avantage statistique dans le temps.
Un ROI de 5 % sur 5 000 € de mises représente 250 € de bénéfice.
Mais un ROI identique sur 500 000 € de mises représente 25 000 €.
Le pourcentage n'a pas changé.
C'est le volume qui a transformé le résultat.
Voyons comment cette mécanique fonctionne et pourquoi la gestion de bankroll joue un rôle essentiel.
1. Qu'est-ce que le ROI dans les paris sportifs ?
Le ROI, ou Return on Investment, mesure le rendement obtenu par rapport au montant total des mises engagées.
Sa formule est :
ROI = (Bénéfice net ÷ Total des mises) × 100
Par exemple, un parieur engage 10 000 € de mises cumulées.
À la fin de la période, il réalise un bénéfice net de 500 €.
Son ROI est :
500 ÷ 10 000 × 100 = 5 %
Cela signifie qu'il a gagné en moyenne 5 € pour chaque tranche de 100 € misés.
Attention à une distinction fondamentale : le ROI ne se calcule pas sur la bankroll initiale, mais sur le volume total des mises.
2. ROI et rendement de la bankroll : deux notions différentes
Imaginons un parieur disposant d'une bankroll de 5 000 €.
Il réalise 1 000 paris de 50 €.
Le volume total de mises est donc :
1 000 × 50 € = 50 000 €
Avec un ROI de 5 %, son bénéfice est :
50 000 € × 5 % = 2 500 €
Il a ainsi gagné 2 500 € avec une bankroll initiale de 5 000 €.
Cela représente :
50 % de sa bankroll initiale.
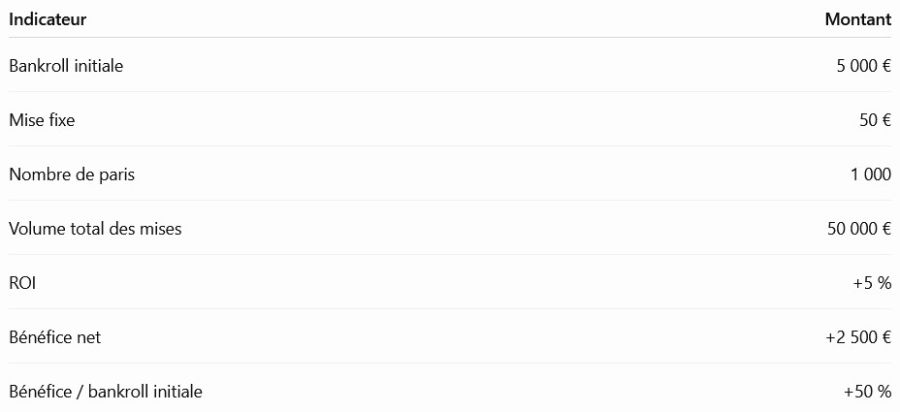
Cette distinction est essentielle.
Un ROI de 5 % ne signifie absolument pas que la bankroll ne peut progresser que de 5 %.
3. Le secret : la rotation de la bankroll
Dans les paris sportifs, une même partie du capital peut être utilisée successivement sur de nombreux événements.
C'est ce que l'on peut appeler la rotation de la bankroll.
Une bankroll de 5 000 € ne limite pas le parieur à 5 000 € de mises cumulées.
Il peut engager 25 000 €, 50 000 € ou davantage sur une année, à condition de disposer des fonds nécessaires au moment des paris et de respecter ses règles de gestion.
Le volume cumulé des mises peut ainsi représenter plusieurs fois la bankroll initiale.
C'est cette rotation qui permet à un ROI apparemment modeste de produire un rendement financier important.
4. Combien rapporte un ROI de 5 % selon le volume de mises ?
Le calcul est simple :
Bénéfice = Total des mises × ROI
Voici plusieurs exemples.
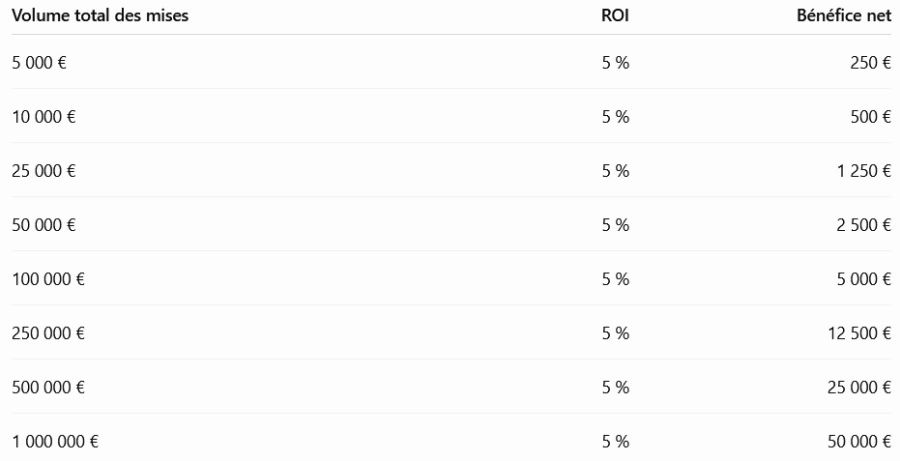
Ces chiffres illustrent un principe essentiel :
À ROI constant, le bénéfice augmente proportionnellement au volume de mises.
Ils représentent toutefois des résultats théoriques. Le maintien d'un ROI de 5 % à mesure que les mises augmentent n'est jamais garanti.
5. Le nombre de paris est un facteur déterminant
Reprenons notre référence :
Bankroll : 5 000 €
1U : 50 €
ROI : +5 %
Observons les résultats selon le nombre de paris.
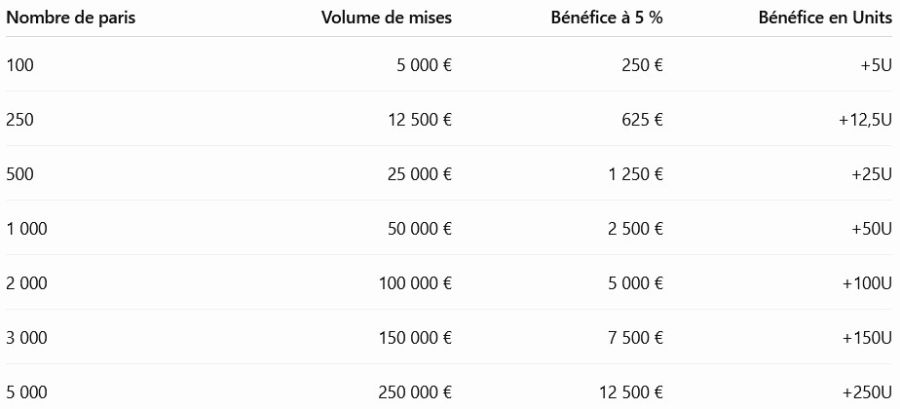
Avec une mise fixe de 50 €, un ROI réalisé de 5 % sur 2 000 paris produit un bénéfice égal à la bankroll initiale.
Mais attention : augmenter le nombre de paris ne suffit pas.
Il faut que ces paris conservent un avantage statistique positif.
Multiplier les paris sans Edge peut au contraire accélérer les pertes.
6. Pourquoi un ROI de 5 % est une excellente performance
Les paris sportifs constituent un marché concurrentiel.
Les bookmakers intègrent une marge dans leurs cotes.
Les marchés les plus liquides attirent des professionnels, des modèles statistiques et des opérateurs disposant de ressources importantes.
Pour obtenir durablement un ROI positif, il faut donc réussir à identifier des prix supérieurs à leur valeur théorique.
Un ROI de 5 % signifie qu'après prise en compte des paris gagnants et perdants, le résultat représente 5 % des sommes engagées.
Sur un échantillon suffisamment important, cette performance peut révéler un véritable avantage.
Toutefois, un ROI observé de 5 % ne prouve pas à lui seul l'existence d'un Edge durable.
La taille de l'échantillon, les cotes, la variance et le CLV doivent également être analysés.
7. Un ROI de 5 % sur 100 paris n'a pas la même valeur que sur 10 000 paris
Imaginons deux Tipsters.
Le premier affiche :
ROI : +5 %
Nombre de paris : 100
Le second affiche :
ROI : +5 %
Nombre de paris : 10 000
Leur ROI est identique.
Mais la solidité statistique de leurs résultats est très différente.
Sur 100 paris, quelques résultats favorables peuvent suffire à expliquer la performance.
Sur 10 000 paris, l'influence relative de quelques événements isolés est généralement beaucoup plus faible.
Cela ne garantit pas que le second Tipster sera profitable à l'avenir.
Mais son historique fournit davantage d'informations pour évaluer la réalité de son avantage.
8. Le rôle du Sample Size dans la fiabilité du ROI
Le Sample Size correspond au nombre de paris analysés.
Plus il augmente, plus il devient possible de distinguer les performances structurelles des fluctuations aléatoires, sous réserve que les conditions de la stratégie restent comparables.
Un ROI de +15 % sur 50 paris peut être essentiellement lié à la chance.
Un ROI de +5 % sur plusieurs milliers de paris mérite une analyse statistique plus approfondie.
Il faut notamment étudier :
- Le ROI.
- Le Sample Size.
- Les cotes moyennes.
- Le taux de réussite.
- La CLV.
- Le Maximum Drawdown.
- La régularité des performances dans le temps.
Le ROI seul ne suffit jamais à juger de la qualité d'un Tipster ou d'une stratégie.
9. ROI de 5 % et Expected Value : quelle différence ?
Le ROI est un résultat observé.
L'Expected Value, ou EV, est un rendement théorique calculé à partir des probabilités estimées et des cotes obtenues.
Prenons une sélection proposée à :
2.10
Supposons que sa probabilité réelle de victoire soit estimée à :
50 %
La formule de l'EV est :
EV = (Probabilité × Cote - 1) × 100
Soit :
(0,50 × 2,10 - 1) × 100 = +5 %
Cette sélection possède donc un EV théorique de +5 %, si l'estimation de probabilité est correcte.
Mais elle peut perdre.
Sur 100 paris, le ROI réalisé peut être négatif.
Sur 1 000 paris, il peut être supérieur ou inférieur à 5 %.
L'EV représente une espérance mathématique, pas une promesse de résultat.
10. Un Edge de 5 % répété de nombreuses fois peut devenir puissant
Supposons qu'un parieur identifie régulièrement des opportunités présentant un EV de +5 %.
Il mise 50 € par sélection.
L'espérance de bénéfice par pari est :
50 € × 5 % = 2,50 €
Cela semble faible.
Mais si cet avantage est réel et peut être reproduit :
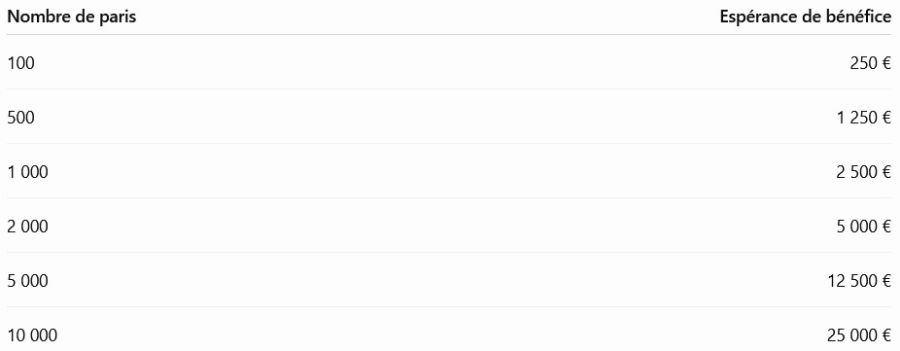
Ce tableau présente des espérances mathématiques, et non des bénéfices garantis.
La puissance d'un Edge ne réside pas uniquement dans son pourcentage.
Elle réside également dans la capacité à le répéter sur un volume important.
11. Pourquoi un ROI de 20 % peut être moins intéressant qu'un ROI de 5 %
Imaginons deux stratégies.
Stratégie A
ROI :
+20 %
Nombre de paris :
100
Mise :
50 €
Bénéfice :
1 000 €
Stratégie B
ROI :
+5 %
Nombre de paris :
2 000
Mise :
50 €
Bénéfice :
5 000 €
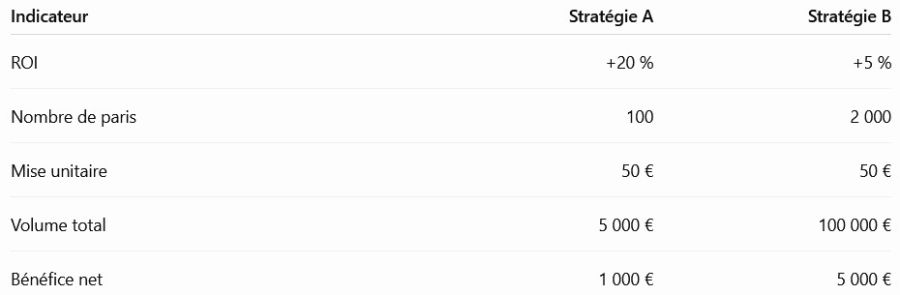
La stratégie B affiche un ROI quatre fois inférieur.
Pourtant, elle a généré cinq fois plus de bénéfices.
C'est pourquoi il faut éviter de classer les stratégies uniquement selon leur ROI.
12. Le volume ne doit jamais se faire au détriment de la qualité
Une erreur serait de conclure :
« Plus je fais de paris, plus je gagne d'argent. »
Cette affirmation n'est vraie que si les opportunités supplémentaires conservent un EV positif.
Supposons que les 1 000 premiers paris présentent un EV de +5 %.
Mais que les 1 000 suivants présentent un EV de -3 %.
Avec des mises de 50 € :
Première série :
50 000 € × 5 % = +2 500 € d'espérance
Deuxième série :
50 000 € × -3 % = -1 500 € d'espérance
Espérance totale :
+1 000 €
Le volume a doublé.
Mais l'espérance de bénéfice a diminué.
La qualité des sélections doit toujours primer sur la quantité.
13. La bankroll détermine la capacité financière du parieur
Une bankroll de 5 000 € avec une Unit de 50 € permet de suivre une stratégie selon une exposition initiale de 1 % par pari.
Mais un autre parieur disposant de 50 000 € peut, avec la même proportion, utiliser une Unit de 500 €.
Si les deux obtiennent le même ROI et réalisent le même nombre de paris, leurs résultats financiers diffèrent fortement.
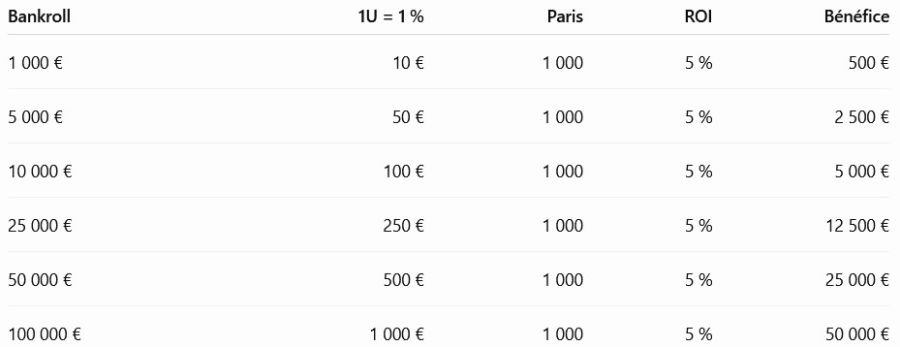
Ces calculs supposent que les mises restent fixes et que le ROI de 5 % soit effectivement réalisé.
En pratique, des contraintes de liquidité, de variance et d'exécution peuvent empêcher de reproduire exactement la même performance avec des mises plus importantes.
14. Pourquoi la scalabilité de la bankroll est essentielle
La scalabilité de la bankroll désigne la capacité à augmenter les montants engagés tout en préservant les caractéristiques économiques d'une stratégie.
C'est un élément majeur.
Une stratégie rentable avec une Unit de 10 € ne peut pas nécessairement être reproduite avec une Unit de 1 000 €.
Pourquoi ?
Parce que certains marchés n'acceptent pas des mises élevées aux mêmes cotes.
Lorsque les montants augmentent, plusieurs difficultés peuvent apparaître :
- Une liquidité insuffisante.
- Des variations de cotes avant exécution.
- Une disponibilité limitée des marchés.
- Une concurrence accrue sur les opportunités.
- Des différences de prix entre le signal et le pari réellement placé.
Une stratégie réellement scalable doit permettre d'augmenter les mises sans dégrader excessivement son Edge.
15. L'importance de la liquidité chez Pinnacle
La liquidité représente la capacité d'un marché à absorber des mises.
Chez Pinnacle, les limites peuvent varier considérablement selon le sport, le championnat, le marché et le moment de la prise de pari.
Un match d'un grand championnat de football peut accepter des montants importants.
À l'inverse, certains marchés de sports de niche ou de divisions inférieures peuvent présenter une liquidité beaucoup plus faible.
Une stratégie avec un ROI de 5 % peut être très intéressante avec des mises de 50 €.
Mais si son Edge disparaît lorsque les mises atteignent 1 000 €, sa capacité de développement sera limitée.
La rentabilité doit donc être évaluée conjointement avec la liquidité disponible.
16. ROI et CLV : deux indicateurs complémentaires
Le ROI mesure les résultats financiers effectivement obtenus.
Le CLV, ou Closing Line Value, compare les cotes prises avec les cotes de clôture.
Prenons un exemple.
Un parieur obtient une cote Pinnacle de :
2.10
La cote de clôture est :
2.00
Le parieur a obtenu une cote supérieure à celle du marché au moment de la clôture.
Il bénéficie donc d'un CLV brut positif.
Sur un échantillon important, un CLV régulièrement positif peut renforcer l'hypothèse d'un avantage dans les prix obtenus.
Mais il ne garantit pas un ROI positif.
Inversement, un ROI positif sur une courte période peut être lié à des résultats favorables sans que le parieur ait systématiquement obtenu de bonnes cotes.
17. Pourquoi le CLV aide à interpréter un ROI de 5 %
Imaginons deux Tipsters présentant chacun un ROI de +5 %.
Tipster A
ROI :
+5 %
CLV moyen :
Positif
Historique :
3 000 paris
Tipster B
ROI :
+5 %
CLV moyen :
Négatif
Historique :
100 paris
Leur ROI est identique.
Mais le premier dispose d'un historique plus important et d'un signal de prix potentiellement plus favorable.
Cela ne prouve pas définitivement qu'il est meilleur.
Cependant, ses performances offrent davantage d'éléments pour évaluer la persistance de son Edge.
18. Le ROI doit être analysé après les coûts
Un ROI de 5 % représente généralement la performance des paris eux-mêmes.
Mais un parieur peut supporter différents coûts :
- Abonnements à des Tipsters.
- Frais de services.
- Frais d'Autobetting.
- Frais de conversion de devises.
- Éventuels coûts techniques.
Il est donc essentiel de distinguer :
Le ROI des paris
et :
Le bénéfice réellement conservé après les coûts.
Un ROI de 5 % peut être attractif, mais les frais réduisent le résultat final.
19. Exemple avec les frais d'abonnement
Supposons :
Bankroll :
5 000 €
Stake :
50 €
Nombre de paris annuels :
1 000
ROI réalisé :
+5 %
Bénéfice des paris :
2 500 €
Imaginons maintenant un abonnement de :
49,95 € par mois
Sur 12 mois :
49,95 € × 12 = 599,40 €
Bénéfice après abonnement :
2 500 € - 599,40 € = 1 900,60 €
Le ROI des paris reste de 5 %.
Mais le bénéfice économique réellement conservé est inférieur.
Le rendement net après abonnement, rapporté aux 50 000 € de mises, est alors d'environ :
3,80 %
20. Pourquoi les frais pèsent davantage sur les petits volumes
Reprenons un abonnement annuel de 599,40 €.
Comparons plusieurs volumes de paris, avec une mise de 50 € et un ROI réalisé de 5 %.
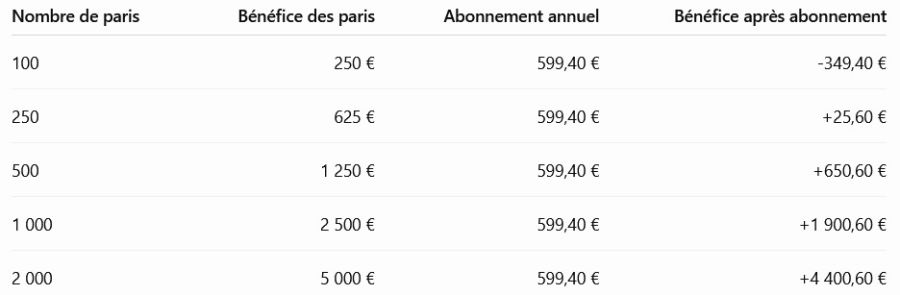
Cet exemple montre qu'un même ROI peut produire des résultats très différents selon le volume.
Les coûts fixes représentent une proportion plus importante des gains lorsque le nombre de paris est faible.
21. Le seuil de rentabilité d'un abonnement
Si le ROI est de 5 % et que chaque pari représente 50 €, l'espérance de bénéfice par pari est :
2,50 €
Pour couvrir un abonnement annuel de 599,40 €, il faudrait théoriquement :
599,40 € ÷ 2,50 € = 239,76 paris
Soit environ :
240 paris
Ce calcul suppose que l'EV de 5 % est réel et constant.
Il ne garantit pas que l'abonnement sera effectivement amorti après 240 paris.
Les résultats peuvent s'écarter de l'espérance en raison de la variance.
22. L'Autobetting peut faciliter la répétition d'un Edge
Lorsqu'une stratégie présente un Edge positif, la capacité à exécuter les paris de manière régulière devient essentielle.
L'Autobetting peut faciliter cette exécution en réduisant certaines contraintes opérationnelles.
Il peut notamment aider à :
- Suivre les sélections sans intervention manuelle systématique.
- Réagir rapidement aux opportunités.
- Appliquer des règles de mise prédéfinies.
- Réduire le risque de manquer certains paris.
- Maintenir une meilleure régularité d'exécution.
Cependant, l'Autobetting ne crée pas de rentabilité à lui seul.
Il permet d'automatiser l'exécution d'une stratégie.
La qualité des sélections, les cotes réellement obtenues et les frais restent déterminants.
23. Le Strategy Builder et la recherche d'un Edge reproductible
Le Strategy Builder de Bet2invest permet d'étudier des stratégies à partir de données historiques de cotes Pinnacle.
Pour le football, l'historique peut couvrir jusqu'à 10 ans de données.
Pour les autres sports, la profondeur historique disponible est plus limitée, avec une référence de 5 ans.
L'intérêt d'un tel outil n'est pas simplement de rechercher le ROI historique le plus élevé.
Il est également d'analyser :
- La taille de l'échantillon.
- La régularité des résultats.
- Les cotes d'ouverture et de clôture.
- La distribution des performances.
- Les Drawdowns.
- La cohérence de l'avantage observé.
Une stratégie affichant +5 % sur un historique étendu peut être plus intéressante qu'une stratégie affichant +25 % sur un petit échantillon.
Mais les résultats historiques ne garantissent jamais les résultats futurs.
24. Pourquoi un ROI historique de 5 % doit être testé avec prudence
Lorsqu'une stratégie est construite à partir de données passées, il existe un risque de surajustement, également appelé Overfitting.
Cela se produit lorsqu'un modèle correspond très bien aux particularités de l'historique, sans posséder nécessairement un avantage reproductible.
Par exemple, on peut trouver une combinaison de critères ayant généré un ROI de +15 % sur le passé.
Mais cette performance peut provenir en partie du hasard.
Pour évaluer la robustesse d'une stratégie, il est utile de considérer :
- La logique économique ou statistique de ses critères.
- Le Sample Size.
- La stabilité des résultats selon les périodes.
- Les tests hors échantillon.
- Les coûts et conditions réelles d'exécution.
- La possibilité de reproduire les cotes historiques.
Un backtest rentable n'est pas une preuve de rentabilité future.
25. Un ROI de 5 % peut-il être maintenu pendant dix ans ?
C'est possible, mais rien ne le garantit.
Les marchés évoluent.
Les bookmakers ajustent leurs modèles.
La concurrence augmente.
Certaines inefficiences disparaissent.
Une stratégie profitable aujourd'hui peut devenir moins performante demain.
La question n'est donc pas seulement de savoir si une stratégie a produit un ROI de 5 %.
Il faut aussi déterminer si les raisons de cette performance peuvent continuer à exister.
La surveillance du CLV, de la liquidité et de la performance récente peut aider à identifier d'éventuelles dégradations.
26. Pourquoi la régularité compte autant que le rendement
Deux stratégies peuvent obtenir un ROI identique sur plusieurs années, mais présenter des trajectoires très différentes.
La première peut enregistrer des résultats relativement réguliers.
La seconde peut connaître de longues périodes de pertes, suivies de gains importants.
Leur rendement final est identique.
Mais leur profil de risque ne l'est pas.
Pour un parieur, cette distinction est essentielle.
Une stratégie difficile à supporter psychologiquement peut conduire à des erreurs :
- Arrêter après un Drawdown.
- Augmenter les mises pour récupérer les pertes.
- Réduire les mises après une mauvaise série.
- Abandonner une stratégie avant que son Edge ait pu se manifester.
27. Le Drawdown doit être intégré à l'analyse du ROI
Le Maximum Drawdown mesure la plus forte baisse observée entre un sommet et un creux de la courbe de capital ou de performance.
Imaginons deux stratégies.
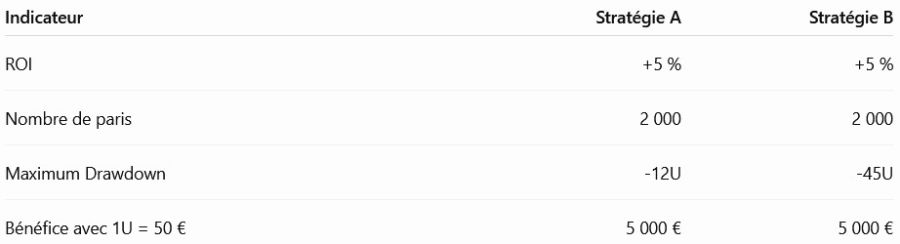
Les deux stratégies ont réalisé le même bénéfice.
Mais la stratégie B a connu une baisse maximale beaucoup plus importante.
Pour certains parieurs, cette différence peut justifier une Unit plus petite ou une allocation de capital différente.
28. Un ROI positif n'empêche pas les longues périodes de pertes
Même une stratégie dont l'EV est positif peut subir des pertes importantes.
Prenons une stratégie avec :
ROI théorique : +5 %
Cela ne signifie pas qu'elle gagnera 5 % chaque semaine ou chaque mois.
Elle peut enregistrer :
- Un mois à -8 %.
- Un autre à +3 %.
- Une période à -12 %.
- Puis une période de reprise.
Le résultat final dépend de la distribution des événements.
La variance ne disparaît pas parce que l'espérance est positive.
29. Pourquoi il faut éviter de viser un bénéfice quotidien fixe
Certains parieurs cherchent à gagner un montant déterminé chaque jour.
Par exemple :
50 € par jour
Mais les opportunités présentant un Edge positif ne se présentent pas nécessairement à fréquence constante.
Vouloir atteindre un objectif quotidien peut pousser à :
- Augmenter artificiellement le nombre de paris.
- Accepter des cotes moins intéressantes.
- Miser davantage après une perte.
- Abandonner les critères de sélection.
Il est généralement plus pertinent de se concentrer sur la qualité des opportunités et la discipline d'exécution que sur un objectif de profit quotidien.
30. La différence entre croissance linéaire et capitalisation
Jusqu'à présent, nous avons utilisé des mises fixes.
Avec une Unit constante de 50 €, le bénéfice théorique augmente linéairement avec le nombre de paris, si le ROI reste identique.
Mais certains parieurs adaptent progressivement leur Unit à l'évolution de leur bankroll.
Par exemple :
Bankroll initiale :
5 000 €
Unit initiale :
50 €
Si la bankroll atteint 6 000 €, une Unit égale à 1 % représenterait :
60 €
Cette approche permet de faire évoluer les mises avec le capital.
C'est le principe de la capitalisation.
Cependant, elle augmente également le montant absolu des pertes possibles lorsque les mises progressent.
31. La capitalisation peut accélérer la croissance, mais aussi les pertes
Imaginons deux approches.
Approche A : mise fixe
La Unit reste à :
50 €
même lorsque la bankroll augmente.
Approche B : Unit proportionnelle
La Unit représente constamment :
1 % de la bankroll disponible
Elle augmente lorsque la bankroll progresse.
Elle diminue lorsque la bankroll recule.
La seconde approche permet d'adapter automatiquement l'exposition au capital disponible.
Mais elle ne garantit pas une meilleure performance finale.
Le résultat dépend du rendement réel, de l'ordre des gains et des pertes, et du risque supporté.
32. Simulation théorique d'une croissance avec capitalisation
Supposons une bankroll initiale de :
5 000 €
Et imaginons, uniquement à titre illustratif, une progression nette de :
10 % par période
avec réinvestissement intégral.
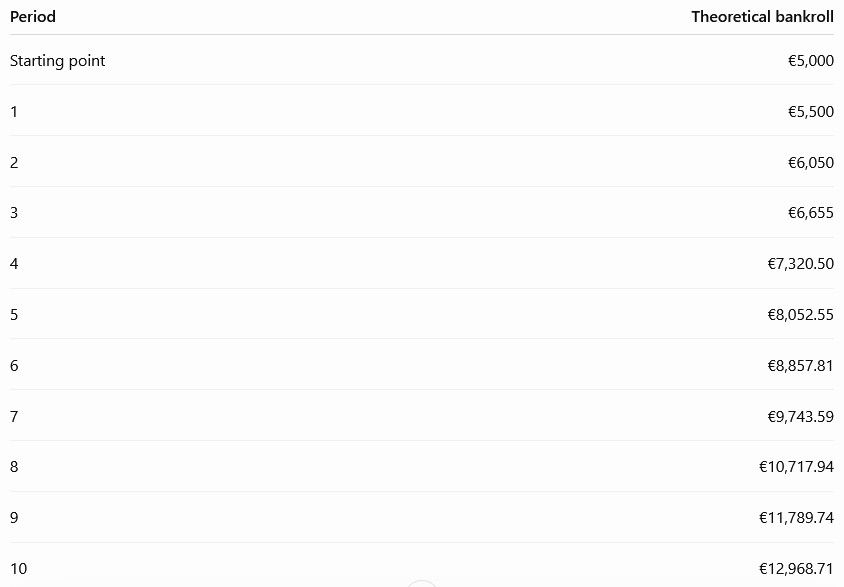
Cette simulation illustre les intérêts composés.
Elle ne correspond pas à un ROI de 5 % par pari et ne constitue pas une prévision de performance sportive.
En pratique, les rendements sont irréguliers et peuvent être négatifs.
33. Pourquoi il ne faut pas confondre ROI et croissance composée
Le ROI d'une stratégie de paris mesure le bénéfice par rapport au volume des mises.
La croissance composée mesure l'évolution d'un capital lorsque les gains sont réinvestis.
Ces deux notions sont liées, mais différentes.
Un ROI de 5 % ne signifie pas que la bankroll augmente automatiquement de 5 % par mois.
Il ne signifie pas non plus qu'elle augmente de 5 % par an.
Tout dépend :
- Du nombre de paris.
- Du montant des mises.
- Des résultats effectivement obtenus.
- Des frais.
- De la gestion des gains.
- Des éventuels retraits.
Il est essentiel de conserver cette distinction dans toute projection financière.
34. Le volume annuel de paris peut transformer le résultat
Reprenons une Unit fixe de 50 €.
Supposons différents rythmes d'activité sur une année.
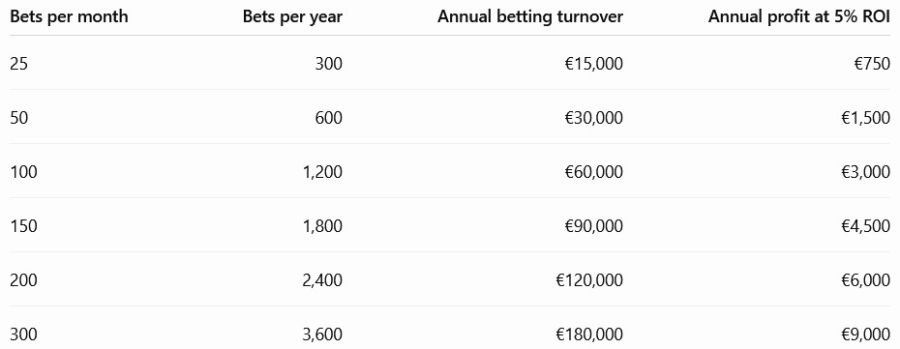
Ces chiffres sont théoriques.
Ils supposent un ROI de 5 % effectivement réalisé sur l'ensemble des paris.
Ils ne tiennent pas compte des frais.
35. Peut-on vivre d'un ROI de 5 % ?
La réponse dépend principalement de trois variables :
Le volume de mises réalisable
La taille des Stakes
La capacité à maintenir l'Edge
Prenons un objectif de bénéfice brut de :
30 000 € par an
Avec un ROI de 5 %, il faut un volume de mises de :
30 000 € ÷ 0,05 = 600 000 €
Si le parieur réalise 2 000 paris par an, la mise moyenne nécessaire est :
600 000 € ÷ 2 000 = 300 €
Avec une Unit correspondant à 1 % de la bankroll, cela implique une bankroll de référence de :
30 000 €
Il s'agit d'une équivalence mathématique, pas d'une garantie de revenu.
Il faut encore pouvoir exécuter 2 000 paris de 300 € à des cotes suffisamment avantageuses, supporter les Drawdowns et couvrir les coûts.
36. Combien faut-il miser pour viser différents bénéfices ?
À ROI constant de 5 %, voici le volume annuel de mises nécessaire pour atteindre différents niveaux de bénéfice brut.
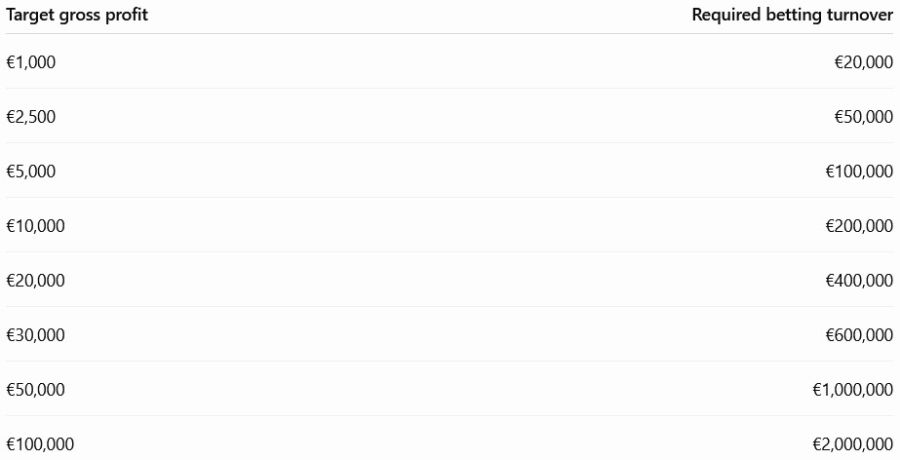
Ces montants permettent de comprendre le potentiel économique d'un ROI de 5 %.
Mais ils montrent également les exigences nécessaires pour développer une activité de paris à grande échelle.
37. Pourquoi les professionnels privilégient la durabilité
Un ROI spectaculaire sur quelques dizaines de paris peut attirer l'attention.
Mais une performance durable repose davantage sur :
- Un Edge réel.
- Des cotes compétitives.
- Une exécution rigoureuse.
- Une gestion de bankroll cohérente.
- Une liquidité suffisante.
- Un volume reproductible.
- Une maîtrise des Drawdowns.
- Une analyse statistique sérieuse.
Un ROI plus modeste, mais soutenu par des milliers de paris, peut être économiquement plus intéressant qu'une performance exceptionnelle et difficile à reproduire.
38. Comparer deux Tipsters : ROI ou bénéfice potentiel ?
Imaginons deux Tipsters.
Tipster A
ROI historique :
+12 %
Nombre de paris annuels :
200
Tipster B
ROI historique :
+5 %
Nombre de paris annuels :
2 000
Avec une Unit de 50 € :
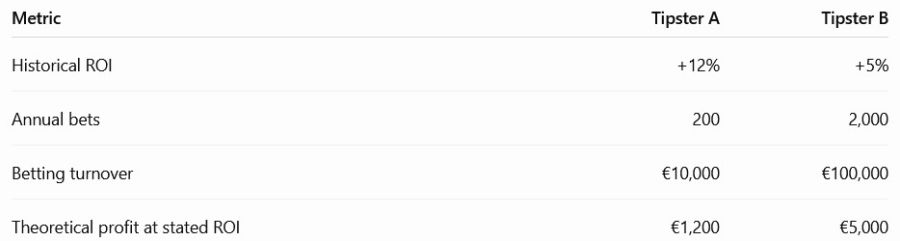
Le Tipster B peut générer un bénéfice beaucoup plus important malgré son ROI inférieur.
Toutefois, cette comparaison suppose que les performances historiques soient reproduites.
Il faut également tenir compte des abonnements, des frais, des cotes réellement obtenues et de la liquidité.
39. Le rôle du Flat Stakes Summary (1U)
Pour comparer les stratégies de manière cohérente, le Flat Stakes Summary (1U) constitue un outil précieux.
Chaque sélection est évaluée sur la base d'une Unit identique.
Cela permet d'observer :
Le bénéfice en Units
Le ROI
Le Sample Size
Les Drawdowns
et :
La régularité des performances
sans mélanger les résultats des sélections avec les choix personnels de Stake Sizing.
Une stratégie présentant +100U sur un historique conséquent mérite une analyse différente d'une stratégie présentant +10U sur un faible nombre de paris.
La performance en Units doit cependant toujours être interprétée avec le volume de mises et les risques pris.
40. Les 12 erreurs à éviter avec un ROI de 5 %
- Considérer qu'un ROI de 5 % est nécessairement faible.
- Confondre ROI sur les mises et rendement de la bankroll.
- Ignorer le volume total des paris.
- Multiplier les paris sans vérifier leur Edge.
- Comparer les Tipsters uniquement selon leur ROI.
- Négliger le Sample Size.
- Ignorer les Drawdowns et la variance.
- Supposer que le ROI historique se reproduira automatiquement.
- Oublier les abonnements et les frais d'exécution.
- Augmenter les Stakes sans vérifier la liquidité disponible.
- Confondre croissance composée et ROI par pari.
- Fixer des objectifs de bénéfice irréalistes qui poussent à prendre des risques excessifs.
Conclusion
Pourquoi un ROI de 5 % peut-il devenir très rentable ?
Parce que le ROI n'est qu'une partie de l'équation.
Le bénéfice financier dépend aussi du volume des mises.
Un ROI de 5 % appliqué à 10 000 € de mises produit 500 € de bénéfice.
Le même ROI appliqué à 100 000 € de mises produit 5 000 €.
Et sur 1 000 000 € de mises, il représente 50 000 €.
Mais cette progression n'est possible que si plusieurs conditions sont réunies.
Il faut disposer d'un véritable Edge.
Il faut pouvoir identifier suffisamment d'opportunités.
Il faut obtenir des cotes intéressantes.
Il faut disposer d'une bankroll adaptée.
Il faut pouvoir augmenter les mises sans perdre son avantage.
Et surtout, il faut être capable de supporter les fluctuations inévitables des résultats.
Un ROI de 5 % durable sur un volume important de paris peut avoir beaucoup plus de valeur qu'un ROI spectaculaire sur un petit échantillon.
La priorité ne devrait donc pas être de rechercher le pourcentage le plus impressionnant.
Elle devrait être de construire une méthode rentable, statistiquement crédible, reproductible et compatible avec une gestion rigoureuse de la bankroll.
C'est cette combinaison entre ROI, volume, Edge, liquidité et discipline qui peut transformer un rendement apparemment modeste en résultat financier significatif.
FAQ : Bankroll et ROI
Un ROI de 5 % est-il bon dans les paris sportifs ?
Oui, un ROI de 5 % maintenu sur un grand nombre de paris peut constituer une excellente performance. Il faut néanmoins analyser le Sample Size, les cotes, le CLV et les Drawdowns pour en évaluer la fiabilité.
Que signifie un ROI de 5 % ?
Cela signifie que le bénéfice net représente 5 % du montant total des mises. Par exemple, 50 000 € de mises avec un ROI de 5 % produisent 2 500 € de bénéfice.
Un ROI de 5 % signifie-t-il que ma bankroll augmente de 5 % ?
Non. Le ROI est calculé sur le volume des mises, pas sur la bankroll initiale. Le rendement de la bankroll peut être supérieur ou inférieur.
Combien rapporte un ROI de 5 % sur 1 000 paris de 50 € ?
Le volume de mises est de 50 000 €. Un ROI réalisé de 5 % correspond donc à 2 500 € de bénéfice.
Pourquoi le nombre de paris est-il important ?
Parce qu'à ROI identique, un volume de mises plus élevé produit un bénéfice financier plus important. Cela suppose toutefois que l'avantage statistique reste présent.
Un ROI de 20 % est-il toujours meilleur qu'un ROI de 5 % ?
Non. Il faut considérer le volume, le Sample Size, la variance, le Drawdown et la possibilité de reproduire la performance.
Peut-on obtenir un ROI de 5 % avec des paris à faibles cotes ?
Oui, si les cotes obtenues sont suffisamment élevées par rapport aux probabilités réelles des événements.
Le CLV est-il important pour évaluer un ROI ?
Oui. Un CLV régulièrement positif peut fournir des informations complémentaires sur la qualité des prix obtenus, mais il ne garantit pas la rentabilité.
Peut-on augmenter sa Unit lorsque sa bankroll progresse ?
Oui, dans le cadre d'une méthode de mise proportionnelle. Cela augmente toutefois le montant absolu des gains et des pertes possibles.
L'Autobetting peut-il améliorer la rentabilité ?
Il peut faciliter la régularité et la rapidité d'exécution, mais il ne crée pas d'Edge et ne garantit pas un ROI positif.
Combien faut-il miser pour gagner 10 000 € avec un ROI de 5 % ?
Il faut réaliser 200 000 € de mises cumulées pour obtenir un bénéfice de 10 000 € à un ROI effectivement réalisé de 5 %, avant les frais.
Quelle est la règle la plus importante ?
Ne recherchez pas uniquement le ROI le plus élevé. Recherchez un Edge crédible, un volume de paris reproductible, des cotes compétitives et une gestion de bankroll capable de supporter la variance.