Education
O Critério de Kelly aplicado às apostas esportivas
Quanto você deve apostar quando uma oportunidade parece particularmente interessante?
Sempre 1% da sua bankroll?
2%?
Ou mais quando o seu Edge parece maior?
Essa questão está no centro do Critério de Kelly (Kelly Criterion), um dos métodos matemáticos mais conhecidos para determinar o tamanho ideal de uma aposta.
Ao contrário do Flat Betting, em que normalmente se utiliza a mesma Unit em todas as apostas, o método Kelly ajusta o Stake principalmente em função de dois elementos:
a odd disponível
e:
o Edge estimado pelo apostador.
Em teoria, quanto maior for a sua vantagem, maior poderá ser a fração da bankroll destinada à aposta.
Mas esse método apresenta uma dificuldade fundamental.
Para utilizar Kelly corretamente, é necessário estimar com precisão suficiente:
a probabilidade real de um evento acontecer.
No entanto, nas apostas esportivas, essa probabilidade nunca é conhecida com absoluta certeza.
É exatamente isso que torna o Kelly Criterion extremamente interessante e, ao mesmo tempo, potencialmente perigoso quando utilizado de maneira incorreta.
Como nos artigos anteriores desta série, utilizaremos como referência:
Bankroll inicial: R$ 30.000
1U = R$ 300
ou seja:
1% da bankroll inicial
O que é o Kelly Criterion?
O Kelly Criterion é um método matemático que permite determinar qual proporção do seu capital deve ser apostada quando se acredita existir uma vantagem estatística.
Seu objetivo não é simplesmente maximizar o lucro esperado da próxima aposta.
O objetivo é:
maximizar o crescimento logarítmico do capital no longo prazo.
Em outras palavras, Kelly busca um equilíbrio entre:
explorar suficientemente o seu Edge
e:
evitar arriscar uma parcela excessiva do capital.
Se o Edge estimado for pequeno, Kelly recomenda um Stake menor.
Se o Edge estimado for elevado, Kelly pode recomendar um Stake maior.
E se nenhum Edge positivo for identificado:
Kelly recomenda não apostar.
De onde vem o método Kelly?
O Critério de Kelly recebeu esse nome em referência a John L. Kelly Jr., pesquisador do Bell Labs.
Em 1956, ele publicou um artigo chamado A New Interpretation of Information Rate.
Seu trabalho não tratava originalmente de apostas esportivas.
O princípio estava relacionado ao crescimento ótimo do capital em situações repetidas envolvendo incerteza.
Posteriormente, o conceito passou a ser aplicado em diferentes áreas, incluindo:
- jogos de azar;
- apostas;
- investimentos;
- gestão de portfólio.
Hoje, o Kelly Criterion é particularmente conhecido em ambientes quantitativos e entre apostadores que procuram relacionar matematicamente o Stake ao Edge.
Qual é a fórmula de Kelly?
Na sua forma clássica para uma aposta simples:
f = (bp - q) / b*
onde:
f* = fração da bankroll a ser apostada
b = lucro líquido correspondente à odd decimal menos 1
p = probabilidade estimada de vitória
q = probabilidade de derrota, ou seja, 1 - p
Vamos considerar um exemplo.
Você estima que uma equipe tenha:
55% de probabilidade de vencer
A odd disponível é:
2,00
Temos então:
b = 2,00 - 1 = 1
p = 0,55
q = 0,45
A fórmula fica:
f = (1 × 0,55 - 0,45) / 1*
Portanto:
f = 0,10*
Kelly recomenda teoricamente apostar:
10% da bankroll.
Com uma bankroll de R$ 30.000:
Stake Kelly = R$ 3.000
Esse valor é consideravelmente superior à nossa Unit de referência:
1U = R$ 300
Por que Kelly recomenda 10% neste exemplo?
Porque, se a sua estimativa de 55% estiver perfeitamente correta, uma odd de 2,00 representa uma vantagem significativa.
A probabilidade implícita bruta de uma odd de 2,00 é:
50%
Sua estimativa é:
55%
Você considera, portanto, possuir uma vantagem de 5 pontos percentuais.
O Expected Value da aposta é:
(0,55 × 2,00) - 1 = +0,10
ou seja:
+10% de EV
Se essa estimativa estiver realmente correta e for reproduzível, Kelly considera que essa vantagem justifica uma exposição relativamente importante.
Mas todo o problema está nesta frase:
se essa estimativa estiver realmente correta.
O Kelly Criterion depende totalmente da sua estimativa de probabilidade
Kelly não conhece a verdadeira probabilidade de vitória.
Ele utiliza a probabilidade que você fornece.
Esse é provavelmente o ponto mais importante a compreender.
Continuemos utilizando uma odd de:
2,00
Se você estima a probabilidade em 55%
Full Kelly:
10%
Se a probabilidade real for de apenas 53%
Kelly:
6%
Se for 51%
Kelly:
2%
Se for 50%
Kelly:
0%
Se for 49%
Kelly se torna negativo.
Isso significa:
nenhuma aposta.
Uma diferença de apenas alguns pontos percentuais na sua estimativa pode, portanto, modificar completamente o Stake recomendado.
O erro de estimativa é o principal perigo de Kelly
Imagine que o seu modelo estime:
55%
e que você aplique Full Kelly.
Você aposta então:
10% da sua bankroll.
Com R$ 30.000:
R$ 3.000
Mas suponha que o modelo esteja superestimando ligeiramente a qualidade da aposta e que a probabilidade real seja:
51%
O Stake teoricamente apropriado segundo Kelly para essa probabilidade seria de apenas:
2%
ou:
R$ 600
Você apostou, portanto, cinco vezes mais do que Kelly teria indicado utilizando a probabilidade real.
E se a probabilidade efetiva fosse:
49%
você nem sequer teria um Edge positivo.
Teria comprometido 10% da sua bankroll em uma aposta com Expected Value realmente negativo.
Por isso, Kelly nunca deve ser considerado uma fórmula mágica.
A qualidade do resultado depende diretamente da qualidade dos dados de entrada.
Kelly não cria Edge
Essa distinção é fundamental.
O Kelly Criterion não encontra Value Bets.
Ele não determina a verdadeira probabilidade de um evento.
Ele responde exclusivamente à seguinte pergunta:
“Se a minha estimativa de probabilidade estiver correta, qual fração da minha bankroll eu deveria teoricamente apostar?”
O Edge precisa existir antes da utilização de Kelly.
Uma estratégia ruim acompanhada de um excelente sistema de Stake Sizing continua sendo uma estratégia ruim.
Kelly pode otimizar a exploração de uma vantagem.
Ele não pode criar essa vantagem.
Exemplo com a nossa bankroll de R$ 30.000
Vamos considerar várias apostas com odd:
2,00
e diferentes probabilidades estimadas.

Essa tabela mostra imediatamente uma característica importante de Kelly:
o Stake aumenta rapidamente à medida que o Edge estimado aumenta.
Mas isso também significa que qualquer superestimação do Edge pode resultar em um Stake excessivamente elevado.
Kelly e Flat Betting: duas filosofias diferentes
O Flat Betting consiste normalmente em utilizar a mesma Unit para todas as seleções.
Por exemplo:
1U = R$ 300
Independentemente de o Edge estimado ser pequeno ou elevado, o Stake permanece igual.
Kelly funciona de maneira diferente.
Ele procura adaptar o tamanho da aposta à vantagem estimada.
Flat Betting
Vantagens:
- simples;
- transparente;
- fácil de acompanhar;
- limita erros de Stake Sizing;
- facilita a comparação de performance;
- reduz o impacto de erros na estimativa do Edge.
Desvantagem:
- não diferencia as oportunidades de acordo com o Edge estimado.
Kelly Criterion
Vantagens:
- adapta o Stake ao Edge;
- possui uma lógica matemática de crescimento do capital;
- reduz o Stake quando a vantagem é pequena;
- não recomenda aposta quando o Edge é zero ou negativo.
Principal desvantagem:
- depende fortemente da precisão das probabilidades estimadas.
As duas abordagens respondem, portanto, a objetivos diferentes.
Full Kelly: por que essa abordagem pode ser muito agressiva?
Full Kelly significa aplicar diretamente a fração recomendada pela fórmula.
Se Kelly indicar:
8%
você aposta:
8% da bankroll.
Se Kelly indicar:
12%
você aposta:
12%.
Matematicamente, essa abordagem pode fazer sentido quando as probabilidades utilizadas são perfeitamente conhecidas.
Mas, nas apostas esportivas, isso praticamente nunca acontece.
Um Stake de:
10%
significa que mesmo alguns resultados negativos podem provocar variações muito importantes na bankroll.
Mesmo na presença de um Edge realmente positivo, a volatilidade pode se tornar psicologicamente e financeiramente difícil de suportar.
O que é Half Kelly?
Uma solução consiste em utilizar apenas uma fração do Stake calculado por Kelly.
Half Kelly consiste em apostar:
50% do Full Kelly.
Se Full Kelly recomendar:
10%
Half Kelly recomenda:
5%
Com uma bankroll de R$ 30.000:
Full Kelly:
R$ 3.000
Half Kelly:
R$ 1.500
O objetivo é manter parte da lógica de Kelly, reduzindo:
- a volatilidade;
- o Drawdown;
- o impacto dos erros de estimativa;
- o Risk of Ruin.
O que é Quarter Kelly?
Quarter Kelly utiliza:
25% do Stake Full Kelly.
Se Full Kelly indicar:
10%
Quarter Kelly se torna:
2,5%
Com R$ 30.000:
R$ 750
Podemos então comparar:
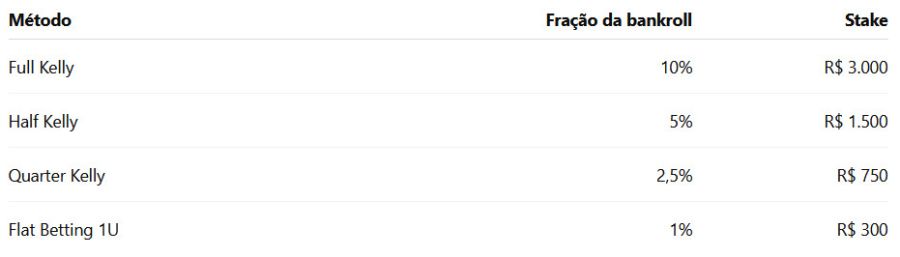
Utilizar uma fração de Kelly permite, portanto, reduzir consideravelmente a exposição.
Por que utilizar uma fração de Kelly?
A principal razão é a incerteza.
Em um problema teórico no qual a probabilidade real é perfeitamente conhecida, Full Kelly possui propriedades matemáticas particularmente interessantes.
Mas nas apostas esportivas:
p é uma estimativa.
E essa estimativa pode estar errada.
Utilizar uma fração de Kelly permite introduzir uma espécie de margem de segurança.
Quanto maior for a incerteza sobre o seu Edge, mais racional pode ser utilizar uma fração prudente de Kelly.
Kelly é extremamente sensível ao Overconfidence
O Overconfidence, ou excesso de confiança, representa um risco importante.
Suponha que o seu modelo atribua regularmente probabilidades como:
57%
61%
64%
Mas, se o modelo estiver mal calibrado, essas probabilidades podem ser excessivamente elevadas.
Um evento previsto em 60% pode, na realidade, acontecer apenas em 54% dos casos.
Essa diferença pode parecer pequena.
Para Kelly, ela pode ser considerável.
A pergunta não deve ser apenas:
“Meu modelo encontra apostas vencedoras?”
Também é necessário perguntar:
“As probabilidades produzidas pelo meu modelo estão corretamente calibradas?”
A calibração das probabilidades é essencial
Um modelo bem calibrado significa, de forma simplificada, que:
entre os eventos aos quais ele atribui aproximadamente:
60% de probabilidade
cerca de:
60% deveriam realmente acontecer
em um Sample Size suficientemente grande.
A mesma lógica se aplica a:
55%
70%
80%
e assim por diante.
Para utilizar Kelly de forma séria, portanto, não basta produzir um ranking ou um sinal.
Idealmente, é necessário produzir:
probabilidades suficientemente confiáveis e calibradas.
Esse é um requisito muito mais elevado.
É possível utilizar as probabilidades implícitas da casa de apostas com Kelly?
Não diretamente para criar Edge.
Uma odd representa uma probabilidade implícita de mercado, mas geralmente inclui uma margem.
Por exemplo, uma odd de:
2,00
corresponde matematicamente a:
50%
Mas se você simplesmente utilizar essa mesma probabilidade com Kelly:
p = 50%
com uma odd de:
2,00
Kelly recomenda:
0%
E isso é lógico.
Nenhuma vantagem foi identificada.
Para utilizar Kelly, é necessário possuir uma estimativa própria de probabilidade suficientemente superior à probabilidade de break-even da odd disponível.
A margem da casa de apostas também deve ser considerada
Em um mercado com vários resultados possíveis, a soma das probabilidades implícitas brutas das diferentes odds normalmente ultrapassa 100%.
Essa diferença representa o:
Overround
ou seja, a margem teórica da casa de apostas.
Antes de comparar o seu modelo com o mercado, pode ser útil calcular probabilidades de mercado ajustadas, removendo essa margem.
Isso permite obter uma representação melhor da probabilidade estimada pelo mercado.
Mas mesmo depois dessa correção:
a probabilidade de mercado não se torna automaticamente a probabilidade real.
Ela continua sendo um Benchmark.
Qual papel a Pinnacle pode desempenhar em uma abordagem Kelly?
Em uma abordagem quantitativa, as odds de uma casa com margens reduzidas e forte exposição ao mercado podem representar um Benchmark particularmente interessante.
As Opening Odds permitem observar o estado inicial do mercado.
As Closing Odds permitem observar o preço depois que uma quantidade muito maior de informações e apostas foi incorporada ao mercado.
Isso não significa que a Closing Odd represente uma probabilidade perfeita.
Mas ela constitui um ponto de comparação particularmente útil para analisar:
- o preço de entrada;
- a CLV;
- a qualidade da sua estimativa;
- a capacidade de uma estratégia de identificar Value.
CLV e Kelly podem ser complementares?
Sim, conceitualmente.
Kelly utiliza o Edge estimado para determinar o Stake.
A CLV pode posteriormente fornecer informações adicionais sobre a qualidade do preço obtido.
Suponha que o seu modelo recomende regularmente Stakes elevados porque detecta muito Edge.
Mas essas seleções produzem consistentemente uma CLV negativa.
Isso pode ser um sinal importante.
O modelo pode estar superestimando o próprio Edge.
Por outro lado, se as seleções apresentarem regularmente uma CLV positiva, pode ser útil analisar mais profundamente a qualidade do processo.
A CLV, sozinha, não prova que a sua estimativa exata de probabilidade esteja correta.
Mas pode constituir um indicador complementar.
Kelly e Sample Size
Uma estratégia apresenta:
ROI +15% após 60 apostas.
Podemos concluir que ela possui um Edge suficientemente grande para utilizar um Kelly agressivo?
Não.
O Sample Size é muito pequeno para tirar uma conclusão sólida sobre o tamanho exato do Edge.
O problema é particularmente importante com Kelly.
Por quê?
Porque o Stake depende diretamente do Edge estimado.
Se você superestimar o Edge com base em uma amostra pequena, poderá também superestimar o Stake.
A incerteza estatística deve, portanto, ser incorporada à análise.
Kelly e Variance
Kelly obviamente não elimina a Variance.
Mesmo com um cálculo perfeito, continua sendo possível enfrentar uma sequência de derrotas.
Suponha que o seu modelo identifique corretamente uma série de Value Bets.
Isso não significa que as próximas seleções vencerão.
Kelly procura otimizar o crescimento no longo prazo.
Ele não procura tornar os resultados de curto prazo regulares.
Essa distinção é essencial.
Kelly e Drawdown
Quanto maiores forem os Stakes, maiores podem ser as oscilações da bankroll.
Full Kelly pode, portanto, produzir Drawdowns difíceis de suportar.
Mesmo que a estratégia permaneça teoricamente correta, um apostador pode abandoná-la após um Drawdown de:
-20%
-30%
ou:
-40%
Existe, portanto, uma diferença entre:
otimalidade matemática
e:
tolerância real ao risco.
Uma estratégia impossível de seguir psicologicamente não é necessariamente uma estratégia adequada ao usuário.
Kelly e Risk of Ruin
O Kelly Criterion está diretamente relacionado à gestão do Risk of Ruin.
Com probabilidades perfeitamente conhecidas e sob condições teóricas apropriadas, Kelly procura evitar o Overbetting ao mesmo tempo em que maximiza o crescimento logarítmico de longo prazo.
Mas, no mundo real, o problema central continua sendo:
o erro de estimativa.
Se você acredita possuir um Edge de 10%, quando na realidade ele é de apenas 2%, o Stake pode ser muito maior do que o necessário.
E se o seu Edge for realmente negativo, um Kelly calculado com base em uma estimativa incorreta pode acelerar as perdas em vez de proteger a bankroll.
O perigo do Overbetting
Overbetting significa apostar mais do que a sua vantagem justifica.
É um dos principais riscos na gestão da bankroll.
Suponha que o Kelly teoricamente correto seja:
2%
mas você aposte:
8%
Você está comprometendo quatro vezes mais capital do que o seu verdadeiro Edge justificaria.
Mesmo com uma estratégia vencedora, isso pode deteriorar significativamente o perfil de crescimento e aumentar a volatilidade.
Possuir Edge não justifica qualquer Stake.
Underbetting: é possível apostar pouco demais?
Sim, do ponto de vista da maximização teórica do crescimento.
Se o Kelly realmente ótimo for:
5%
e você apostar:
0,5%
estará explorando apenas uma pequena parte da sua vantagem.
Seu Risk of Ruin e sua volatilidade serão menores, mas o crescimento potencial também será mais lento.
Esse é o Trade-off fundamental:
crescimento versus risco.
Na prática, porém, o Underbetting pode ser intencional quando se dá maior importância à estabilidade e à proteção do capital.
Por que ultrapassar Kelly é particularmente perigoso
Existe uma diferença importante entre apostar menos do que Kelly e apostar mais do que Kelly.
Apostar menos reduz normalmente o crescimento teórico, mas também reduz a volatilidade.
Apostar mais aumenta o risco.
À medida que você ultrapassa significativamente o Kelly ótimo, o perfil risco-retorno se deteriora.
O Kelly Criterion também pode, portanto, ser utilizado como referência para compreender:
quando um Stake se torna excessivamente agressivo.
Kelly deve ser recalculado depois de cada aposta?
Na sua forma dinâmica, Kelly utiliza a bankroll atual.
Suponha:
Bankroll inicial: R$ 30.000
Kelly recomenda:
2%
Stake:
R$ 600
Se posteriormente a bankroll subir para:
R$ 33.000
2% correspondem a:
R$ 660
Se cair para:
R$ 24.000
2% correspondem a:
R$ 480
O tamanho do Stake evolui, portanto, junto com o capital.
Isso permite:
aumentar progressivamente os Stakes quando a bankroll cresce
e:
reduzi-los quando ela diminui.
Kelly é, portanto, um método de Stake proporcional
Ao contrário de um Flat Betting rigoroso com um valor monetário fixo, Kelly funciona naturalmente como um método proporcional.
O Stake varia em função:
da bankroll atual
e:
do Edge estimado.
Duas variáveis podem, portanto, modificar o valor da aposta.
Essa flexibilidade representa uma vantagem.
Mas também torna o método mais complexo.
O que acontece se várias apostas estiverem disponíveis simultaneamente?
O Kelly simples é particularmente fácil de compreender quando se considera uma única aposta isolada.
A situação se torna mais complexa quando várias apostas estão disponíveis ao mesmo tempo.
Suponha que o seu modelo identifique cinco oportunidades e recomende:
4%
3%
5%
2%
4%
Se você aplicar cada Stake independentemente, sua exposição total poderá chegar a:
18% da bankroll.
E se as apostas estiverem correlacionadas, o risco real pode ser ainda maior.
Torna-se então necessária uma gestão de risco em nível de portfólio.
A correlação é um problema importante para Kelly
Duas apostas não são necessariamente independentes.
Imagine várias seleções relacionadas:
- à mesma partida;
- à mesma equipe;
- ao mesmo campeonato;
- às mesmas condições de mercado;
- ao mesmo modelo estatístico.
Se essas apostas forem fortemente correlacionadas, tratá-las como oportunidades completamente independentes pode resultar em exposição excessiva.
Kelly aplicado a um portfólio inteiro é matematicamente mais complexo do que o Kelly simples utilizado aposta por aposta.
É necessário definir um Stake máximo?
Na utilização prática, pode ser útil estabelecer um limite máximo.
Por exemplo:
Stake máximo = 2%
ou:
Stake máximo = 3%
mesmo quando o cálculo de Kelly recomendar mais.
Por quê?
Porque esse limite pode proteger contra:
- erros do modelo;
- probabilidades mal calibradas;
- dados incorretos;
- eventos excepcionais;
- correlações ocultas;
- Overconfidence.
O Stake Cap funciona, portanto, como uma camada adicional de gestão de risco.
Exemplo de Kelly com Stake Cap
Suponha uma bankroll de:
R$ 30.000
e um Stake máximo de:
2%
ou seja:
R$ 600
O seu modelo produz as seguintes recomendações:

Você mantém a lógica de Kelly para os Edges menores, mas impede que estimativas mais agressivas gerem Stakes muito elevados.
Kelly pode ser combinado com Units?
Sim.
Os dois conceitos são compatíveis.
Se:
1U = 1% da bankroll
então uma recomendação Kelly de:
0,5% = 0,5U
1% = 1U
1,5% = 1,5U
2% = 2U
e assim por diante.
Isso permite continuar analisando os resultados em Units enquanto se adapta o Stake ao Edge.
Mas é necessário aceitar que os resultados serão influenciados tanto:
pela qualidade das seleções
quanto:
pela qualidade do Stake Sizing.
Por que o Flat Stakes Summary (1U) continua essencial?
Imagine uma estratégia que utiliza Kelly.
Seus resultados reais são excelentes.
Mas qual é a origem dessa performance?
As seleções são realmente boas?
Ou o sistema de Stake Sizing simplesmente atribuiu Stakes maiores às apostas vencedoras dentro da amostra observada?
O Flat Stakes Summary (1U) permite recalcular a performance supondo:
1U em cada seleção.
Isso permite isolar melhor a qualidade das próprias seleções.
Comparar:
os resultados reais com Kelly
e:
o Flat Stakes Summary (1U)
pode, portanto, fornecer informações particularmente interessantes.
Kelly não deve esconder uma estratégia ruim
Suponha:
Performance real com Stakes variáveis: +25U
mas:
Flat Stakes Summary (1U): -4U
Essa situação merece uma análise aprofundada.
O resultado positivo pode depender fortemente do Stake Sizing.
Por outro lado:
Performance real: +30U
e:
Flat Stakes Summary (1U): +24U
sugerem que a qualidade das seleções também contribui significativamente para o resultado.
É essencial, portanto, distinguir:
Selection Edge
de:
Sizing Edge.
É possível aplicar Kelly sem um modelo probabilístico?
É difícil fazer isso de forma rigorosa.
Para calcular Kelly, é necessária uma estimativa de:
p
ou seja, a probabilidade real estimada do evento.
Dizer simplesmente:
“Gosto muito desta aposta”
ou:
“É a minha melhor aposta do dia”
não fornece uma probabilidade utilizável matematicamente.
Uma abordagem Kelly séria exige idealmente:
- um modelo probabilístico;
- dados históricos;
- uma metodologia reproduzível;
- calibração das probabilidades;
- validação em um Sample Size suficientemente grande.
Kelly é particularmente adequado para abordagens quantitativas
O Kelly Criterion faz mais sentido quando uma estratégia é capaz de produzir uma estimativa probabilística para cada oportunidade.
Por exemplo:
Probabilidade do modelo: 54%
Probabilidade implícita de mercado ajustada: 50%
Edge estimado: positivo
Kelly calculado: X%
O processo se torna então sistemático.
É muito mais difícil justificar matematicamente Kelly quando as probabilidades se baseiam principalmente em avaliações subjetivas.
O Strategy Builder e a lógica do Edge
Em uma abordagem baseada em dados, o objetivo é identificar situações históricas com características potencialmente reproduzíveis.
Uma estratégia pode ser analisada principalmente por meio de:
- ROI;
- Sample Size;
- Drawdown;
- Odds;
- CLV;
- consistência;
- comportamento em diferentes períodos.
Esses elementos permitem estudar a robustez de um Edge potencial.
Mas mesmo uma estratégia historicamente performática nunca permite conhecer com certeza a probabilidade exata da próxima aposta.
Por isso, o Stake Sizing deve sempre levar em consideração a incerteza.
Kelly e dados históricos: cuidado com o Overfitting
Um modelo pode apresentar excelente performance nos dados históricos e falhar em novos dados.
Esse é o problema do Overfitting.
Se um sistema estiver excessivamente otimizado para o passado, poderá produzir uma estimativa exagerada do próprio Edge.
Utilizar posteriormente um Kelly agressivo amplifica o problema.
Você combina:
um Edge superestimado
com:
um Stake excessivamente elevado.
O resultado pode ser particularmente perigoso.
Backtest e Kelly: uma combinação que exige prudência
Um excelente Backtest não garante uma performance futura idêntica.
É necessário verificar principalmente:
- o Sample Size;
- a estabilidade dos resultados;
- os diferentes períodos;
- os diferentes mercados;
- a qualidade dos dados;
- o risco de Overfitting;
- o Maximum Drawdown;
- a CLV, quando disponível.
Um Kelly calculado com base em um Backtest excessivamente otimista pode resultar em Overbetting significativo.
Uma abordagem prudente de Kelly
Uma utilização prudente pode se basear em várias camadas de segurança.
Por exemplo:
- Estimar o Edge.
- Verificar a qualidade e a calibração do modelo.
- Calcular o Full Kelly.
- Utilizar apenas uma fração de Kelly.
- Aplicar eventualmente um Stake Cap.
- Controlar a exposição total.
- Considerar as correlações.
- Reavaliar regularmente as probabilidades.
- Comparar os resultados com o Flat Stakes Summary (1U).
- Monitorar CLV e Drawdown.
O objetivo é evitar que uma única estimativa excessivamente otimista coloque em risco uma parcela importante da bankroll.
Exemplo de uma abordagem Kelly conservadora
Suponha:
Bankroll: R$ 30.000
Seu modelo estima:
Probabilidade: 55%
Odd:
2,00
Full Kelly:
10%
ou seja:
R$ 3.000
Mas você decide utilizar:
Quarter Kelly
O Stake passa para:
2,5%
ou:
R$ 750
Você também adiciona um Stake Cap de:
2%
O Stake final passa então para:
R$ 600
Você transformou uma recomendação teórica de:
R$ 3.000
em uma exposição real de:
R$ 600
Você continua explorando o Edge estimado, mas com uma margem de segurança muito maior.
O Kelly ótimo não é necessariamente o Kelly adequado para cada apostador
A otimalidade matemática é apenas uma dimensão do problema.
Um apostador também deve considerar:
- sua tolerância ao Drawdown;
- seu horizonte de tempo;
- a confiabilidade do modelo;
- seu nível de confiança no Edge;
- a Variance da estratégia;
- o número de apostas simultâneas;
- a correlação;
- as limitações de Liquidity.
A fórmula teoricamente ótima não é necessariamente a configuração prática ideal para todos os usuários.
Quais indicadores analisar antes de utilizar Kelly?
Antes de utilizar seriamente o Kelly Criterion, é útil analisar:
Sample Size
ROI
CLV
Maximum Drawdown
Variance
Odds médias
Hit Rate
Liquidity
Flat Stakes Summary (1U)
Calibração das probabilidades
Correlação
Exposição simultânea
Estabilidade do modelo ao longo do tempo
Quanto maior for a incerteza em torno desses elementos, mais justificável pode ser uma abordagem conservadora.
Erros a evitar com o Kelly Criterion
Vários erros podem tornar Kelly perigoso:
- Superestimar o próprio Edge.
- Utilizar probabilidades subjetivas sem calibração.
- Aplicar Full Kelly sem considerar a incerteza.
- Ignorar a Variance.
- Ignorar o Maximum Drawdown.
- Ignorar as correlações entre apostas.
- Acumular vários Stakes Kelly simultaneamente.
- Utilizar um Backtest com Overfitting.
- Alterar probabilidades emocionalmente.
- Confundir performance passada com probabilidade futura.
- Não estabelecer limites de exposição.
- Acreditar que Kelly pode transformar uma estratégia sem Edge em uma estratégia vencedora.
Flat Betting ou Kelly: qual escolher?
Não existe uma resposta universal.
O Flat Betting prioriza:
simplicidade
transparência
comparabilidade
e:
controle do risco relacionado aos erros de estimativa.
Kelly prioriza:
a adaptação do Stake ao Edge estimado
e:
a otimização teórica do crescimento do capital.
Mas exige muito mais precisão.
Para um apostador que não consegue estimar corretamente as probabilidades:
o Flat Betting pode ser muito mais robusto.
Para uma abordagem quantitativa que dispõe de probabilidades suficientemente confiáveis e calibradas:
Kelly pode se tornar uma ferramenta de Stake Sizing particularmente interessante.
Conclusão
O Kelly Criterion é um dos métodos mais elegantes para relacionar matematicamente:
Edge
Odds
Bankroll
e:
Stake.
Seu princípio é poderoso.
Quanto maior for a vantagem estimada, maior será, teoricamente, a parcela do capital que pode ser utilizada.
Quando o Edge desaparece:
o Stake também deveria desaparecer.
Mas a força de Kelly também representa sua principal fraqueza.
A fórmula depende diretamente:
da qualidade da estimativa de probabilidade.
Se a sua estimativa estiver correta, Kelly pode fornecer uma estrutura particularmente interessante para otimizar o crescimento do capital.
Se o seu Edge estiver superestimado, o Stake pode se tornar excessivo.
Por isso, nas apostas esportivas reais, abordagens como:
Half Kelly
Quarter Kelly
ou:
Kelly combinado com um Stake Cap
podem ser utilizadas para introduzir uma margem adicional de segurança.
Com a nossa bankroll de referência:
R$ 30.000
e:
1U = R$ 300 = 1%
Kelly não deve ser considerado simplesmente um método para apostar mais quando você está particularmente confiante em uma aposta.
É um sistema matemático de Stake Sizing que exige uma estimativa probabilística rigorosa.
A pergunta fundamental não é, portanto:
“Quanto eu confio nesta aposta?”
Mas:
“Qual é a minha melhor estimativa da probabilidade real, qual é a incerteza em torno dessa estimativa e qual fração da minha bankroll é racionalmente justificada por esse Edge?”
É essa distinção que separa uma utilização quantitativa de Kelly de uma simples variação subjetiva dos Stakes.
FAQ: Kelly Criterion e apostas esportivas
O que é o Kelly Criterion?
O Kelly Criterion é uma fórmula que permite determinar a fração teórica de uma bankroll a ser apostada em função da odd disponível e do Edge estimado.
Qual é a fórmula de Kelly?
Na sua forma clássica:
f = (bp - q) / b*
onde b representa o lucro líquido associado à odd, p a probabilidade estimada de vitória e q = 1 - p.
O que significa Full Kelly?
Full Kelly significa apostar exatamente a fração da bankroll recomendada pela fórmula de Kelly.
O que é Half Kelly?
Half Kelly significa apostar 50% do Stake recomendado pelo Full Kelly.
O que é Quarter Kelly?
Quarter Kelly significa apostar 25% do Stake recomendado pelo Full Kelly.
Por que Kelly pode ser perigoso?
Porque a fórmula depende diretamente da probabilidade estimada. Se o Edge for superestimado, o Stake recomendado pode se tornar excessivamente elevado.
Kelly pode criar Edge?
Não. Kelly determina o tamanho de uma aposta a partir de um Edge estimado. Ele não cria esse Edge.
É possível utilizar Kelly com uma bankroll de 100U?
Sim. Se 1U representa 1% da bankroll, uma recomendação Kelly de 2% corresponde, por exemplo, a 2U.
Kelly elimina o Risk of Ruin?
Não. Na prática, probabilidades e Edge são estimados com algum grau de incerteza. Uma estimativa incorreta pode levar a Stakes excessivos e aumentar o risco.
Flat Betting ou Kelly?
O Flat Betting é mais simples e menos dependente da precisão das probabilidades. Kelly adapta o Stake ao Edge estimado, mas exige estimativas probabilísticas muito mais robustas.
Segunda-feira, 21 de setembro de 2026
Na mesma categoria
Education
Como gerenciar sua Bankroll ao seguir vários Tipsters?
Sexta-feira, 25 de setembro de 2026
Seguir vários Tipsters pode parecer uma maneira simples de diversificar o risco nas apostas esportivas.Um Tipster especializado em futebol.Outro especializado em tênis.Um Tipster focado nos mercados asiáticos.E talvez outro especializado em esportes de ni...
Ver o artigoEducation
Flat Betting ou Kelly: qual estratégia escolher?
Quinta-feira, 24 de setembro de 2026
Depois de definir sua bankroll, surge uma pergunta fundamental para qualquer apostador:quanto apostar em cada aposta?Na gestão profissional de bankroll, dois métodos aparecem com frequência:Flat Bettinge:Critério de KellyO Flat Betting se baseia em um pri...
Ver o artigoEducation
Risco de Ruína: você pode realmente perder toda a sua bankroll?
Sábado, 19 de setembro de 2026
Imagine que você tenha uma bankroll de:R$ 30.000E aposte:R$ 300 por apostaou seja:1% da bankroll inicialSua estratégia parece lucrativa no longo prazo.Mesmo assim, seria possível perder toda a sua bankroll?Essa pergunta nos leva a um dos conceitos mais im...
Ver o artigoA Bet2Invest não é uma casa de apostas e não oferece serviços de apostas esportivas. No entanto, seu conteúdo está relacionado a atividades de apostas.
O jogo é estritamente proibido para menores de idade. Jogue com responsabilidade — o jogo excessivo pode causar perdas financeiras, dívidas ou dependência.