Education
É preciso reduzir as apostas depois de uma sequência negativa?
Terça-feira, 29 de setembro de 2026
Você possui uma Bankroll de R$30.000.
Sua regra inicial é simples:
1U = R$300
ou seja:
1% da sua Bankroll.
Sua Strategy funciona bem há vários meses.
Então chega um período difícil.
Você perde:
-5U
depois:
-10U
e, finalmente, seu Drawdown chega a:
-15U
Sua Bankroll passa de:
R$30.000
para:
R$25.500
Nesse momento surge inevitavelmente uma pergunta:
é preciso reduzir as apostas depois de uma sequência negativa?
À primeira vista, isso parece lógico.
Você está perdendo dinheiro, sua Bankroll está diminuindo, então reduz seus Stakes.
Mas uma sequência negativa pode ter significados diferentes.
Ela pode ser uma consequência perfeitamente normal da Variance.
Pode corresponder a um Drawdown historicamente normal para sua Strategy.
Também pode indicar uma deterioração real do seu Edge.
Reduzir os Stakes pode, portanto, ser uma excelente decisão de Risk Management.
Mas fazer isso automaticamente depois de algumas perdas também pode ser um erro.
Uma sequência negativa não significa necessariamente que sua Strategy deixou de funcionar
Este é o primeiro princípio que precisa ser compreendido.
Mesmo uma Strategy lucrativa pode enfrentar:
5 perdas consecutivas
10 perdas consecutivas
ou várias semanas de resultados negativos.
Isso depende principalmente de:
Cotações médias
Taxa de Acerto
Sample Size
e do nível real do seu Edge.
Uma Strategy com Expected Value positivo não é uma Strategy que ganha o tempo todo.
É simplesmente uma Strategy que deve produzir uma expectativa positiva em um número suficientemente grande de apostas.
Um exemplo simples
Imagine uma Strategy que historicamente apresenta:
ROI = +5%
e que tenha sido testada em vários milhares de apostas.
Você começa com:
Bankroll = R$30.000
1U = R$300
Depois de alguns meses, atravessa um período de:
-10U
Sua perda é:
10 × R$300 = R$3.000
Sua Bankroll cai para:
R$27.000
Isso não significa automaticamente que seu Edge desapareceu.
Pode simplesmente ser um Drawdown estatisticamente normal.
O primeiro erro seria reagir emocionalmente
Depois de uma sequência negativa, duas reações opostas são frequentes.
A primeira consiste em aumentar os Stakes para recuperar as perdas mais rapidamente.
A segunda consiste em reduzir drasticamente os Stakes por medo de continuar perdendo.
As duas reações apresentam o mesmo problema:
são determinadas pelos resultados recentes.
Idealmente, o Stake Sizing deve ser definido antes de conhecer o resultado das próximas apostas.
Não confunda uma sequência negativa com uma Strategy ruim
Uma sequência negativa simplesmente descreve um período de resultados negativos.
Uma Strategy ruim é uma Strategy cujo Expected Value é insuficiente ou negativo.
São duas coisas completamente diferentes.
Uma excelente Strategy pode passar por uma sequência negativa.
Uma Strategy ruim também pode passar por uma excelente sequência positiva.
É justamente por isso que os resultados recentes devem ser analisados dentro de um Sample Size muito maior.
Quando se torna lógico reduzir os Stakes?
Existem várias situações em que reduzir os Stakes pode ser perfeitamente coerente.
A primeira é muito simples:
sua Bankroll diminuiu o suficiente para que sua Unit represente agora uma parcela muito grande do capital restante.
Vamos retomar nosso exemplo.
Bankroll inicial:
R$30.000
1U:
R$300
Risco por aposta:
1%
Depois de um Drawdown de:
-15U
a Bankroll passa para:
R$25.500
Se você continuar com:
1U = R$300
seu Stake representa agora:
1,18% da Bankroll
Sua exposição relativa aumentou.
Quanto mais a Bankroll diminui, mais agressiva se torna uma Unit fixa
Observe a evolução:

Quanto mais a Bankroll diminui, maior se torna a participação do mesmo Stake no capital restante.
Isso significa que seu nível de risco aumenta justamente durante o Drawdown.
O problema da assimetria
No artigo anterior, vimos que pode ser coerente aumentar progressivamente os Stakes quando a Bankroll cresce.
Mas essa lógica deve funcionar nas duas direções.
Se você passa de:
R$30.000 → 1U = R$300
para:
R$36.000 → 1U = R$360
quando a Bankroll aumenta,
seria incoerente manter:
1U = R$360
caso a Bankroll posteriormente voltasse para:
R$30.000
Se sua regra é proporcional, ela deve funcionar tanto para cima quanto para baixo.
Um método simples: manter aproximadamente 1% da Bankroll
Suponha que seu objetivo seja:
1U ≈ 1% da Bankroll
Você poderia utilizar a seguinte estrutura:
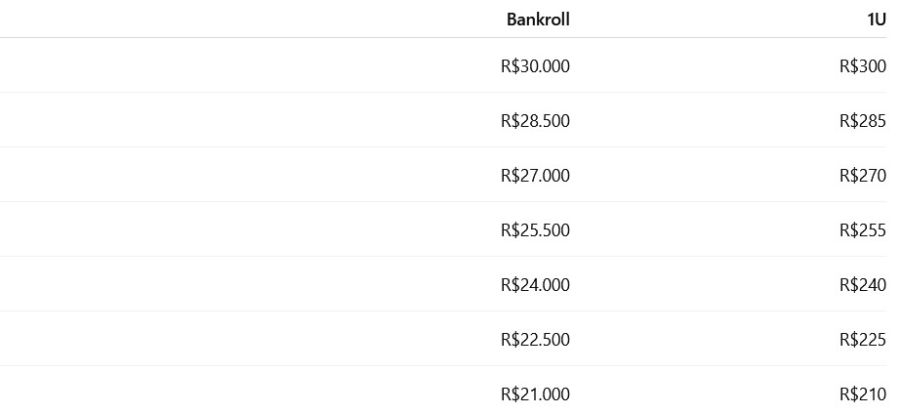
Nesse caso, a redução do Stake não depende diretamente da sequência negativa.
Ela depende da redução real da Bankroll.
Essa diferença é fundamental.
Não reduza os Stakes simplesmente porque acabou de perder
Você pode eventualmente reduzi-los porque:
sua Bankroll diminuiu
sua exposição relativa ficou muito elevada
seu Maximum Drawdown ultrapassou suas premissas
ou:
os dados sugerem que seu Edge está se deteriorando.
Esse raciocínio é muito mais sólido do que:
“Perdi as últimas cinco apostas, então vou reduzir meus Stakes pela metade.”
É preciso reduzir os Stakes depois de 5 perdas consecutivas?
Não necessariamente.
Imagine que você siga uma Strategy com Cotações médias relativamente altas.
Uma sequência de cinco perdas pode ser perfeitamente normal.
Considere uma Strategy com uma Taxa de Acerto real de:
40%
Isso também significa que, em média:
60% das apostas são perdedoras.
Sequências de várias perdas consecutivas são, portanto, inevitáveis em um Sample Size elevado.
Reduzir automaticamente o Stake depois de cada sequência de cinco perdas pode fazer com que você diminua suas apostas justamente antes de uma sequência positiva.
O perigo do Result-Based Staking
Result-Based Staking consiste em modificar o tamanho das apostas de acordo com os resultados recentes.
Por exemplo:
Ganha → aumenta.
Perde → reduz.
Ganha novamente → aumenta.
Perde → reduz.
Pode parecer prudente.
Mas o Stake passa a depender diretamente da Variance recente.
O risco é apostar mais depois dos períodos favoráveis e menos depois dos períodos desfavoráveis, sem nenhuma evidência de que o Expected Value tenha mudado.
O mercado não sabe que você acabou de perder
Este é um conceito importante.
Suponha que você tenha perdido suas últimas oito apostas.
Depois surge uma nova seleção que apresenta exatamente o mesmo Edge das anteriores.
O fato de você ter perdido as oito apostas anteriores não modifica automaticamente o Expected Value dessa nova oportunidade.
Se as condições da Strategy permanecem iguais, o valor teórico da próxima aposta não é determinado pela sequência anterior.
Por isso, uma redução dos Stakes deve se basear no Risk Management ou em uma mudança do Edge, e não simplesmente na sequência dos resultados.
Drawdown normal ou sinal de alerta?
Essa provavelmente é a pergunta mais importante.
Suponha que uma Strategy tenha registrado historicamente um Maximum Drawdown de:
-25U
Atualmente, você está enfrentando um Drawdown de:
-8U
É preocupante?
Não necessariamente.
Você ainda está longe do Maximum Drawdown histórico.
Mas imagine agora que o Drawdown chegue a:
-30U
A situação merece mais atenção.
Você acabou de ultrapassar o pior Drawdown observado em seu histórico.
Isso não prova que a Strategy tenha se tornado perdedora.
Mas representa uma nova informação.
O Maximum Drawdown histórico é uma referência, não um limite absoluto
No entanto, é preciso ter cuidado.
Se o Maximum Drawdown histórico é:
-25U
isso não significa que:
-26U seja impossível.
O Maximum Drawdown observado depende do Sample Size histórico.
Quanto mais apostas são adicionadas, maior é a possibilidade de observar um Drawdown superior aos registrados anteriormente.
Portanto, seria perigoso considerar o Maximum Drawdown histórico como um limite matemático absoluto.
Ele deve ser utilizado principalmente como uma referência de Risk Management.
Comparar o Drawdown observado com o Drawdown esperado
Uma abordagem mais estruturada consiste em definir diferentes zonas.
Por exemplo:
Zona normal
Drawdown entre:
0U e -10U
Nenhuma alteração específica.
Zona de atenção
Drawdown entre:
-10U e -20U
Monitoramento mais cuidadoso dos indicadores.
Zona crítica
Drawdown superior a:
-20U
Análise aprofundada da Strategy e possível redução temporária dos Stakes.
Naturalmente, esses limites devem ser adaptados às características históricas de cada Strategy.
Reduzir os Stakes pode ser uma medida de proteção
Imagine:
Bankroll inicial:
R$30.000
1U:
R$300
Depois de um Drawdown importante, sua Bankroll chega a:
R$24.000
Você poderia reduzir sua Unit para:
R$240
Assim, voltaria a:
1U = 1% da Bankroll
Isso não é uma reação emocional.
É simplesmente a aplicação mecânica da sua regra de Risk Management.
Também é possível utilizar faixas
Para evitar recalcular constantemente a Unit, você pode utilizar uma tabela.
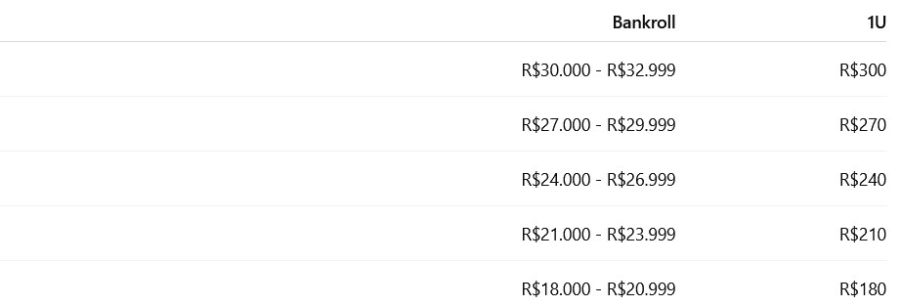
A redução dos Stakes torna-se automática.
Você não precisa mais se perguntar depois de cada perda:
“Devo apostar menos?”
Sua regra já decidiu.
Reduzir os Stakes porque o Edge parece estar diminuindo
Existe outra situação, muito diferente.
Sua Bankroll pode não ter diminuído significativamente.
Mas vários indicadores mostram que sua Strategy está se comportando de maneira diferente.
Por exemplo:
ROI em forte deterioração
CLV em queda
Cotações obtidas piores
mudança na Liquidity
mercado se tornando mais eficiente
mudança de bookmaker ou das condições de execução
Nesse caso, reduzir os Stakes pode ser uma decisão racional.
Não porque você está atravessando uma sequência negativa.
Mas porque a hipótese de que você ainda possui o mesmo Edge se torna menos segura.
O CLV pode ser particularmente útil
Imagine uma Strategy atravessando um Drawdown.
Os resultados recentes são negativos.
Mas o CLV permanece claramente positivo.
Isso significa que a Strategy continua, em média, obtendo Cotações melhores do que as Cotações de fechamento.
Os resultados podem, portanto, ser negativos enquanto o sinal fornecido pelo mercado permanece favorável.
Por outro lado, se:
os resultados pioram
e:
o CLV se deteriora de forma persistente
a situação merece mais atenção.
A combinação dessas duas informações é mais útil do que simplesmente observar o resultado financeiro.
Resultados negativos + CLV positivo
Essa situação pode corresponder a:
Variance desfavorável
A Strategy continua superando o mercado, mas os resultados realizados estão temporariamente negativos.
Nesse caso, reduzir drasticamente os Stakes apenas por causa das perdas pode ser excessivo.
Resultados negativos + CLV negativo
Essa situação é diferente.
Se os resultados são negativos e a Strategy não consegue mais superar regularmente as Cotações de fechamento, pode ser necessário reavaliar o Edge.
Isso ainda não significa automaticamente que a Strategy deixou de funcionar.
Mas o sinal de alerta é mais forte.
O Sample Size continua sendo indispensável
Suponha que as últimas 30 apostas tenham sido negativas.
Isso é suficiente para concluir que a Strategy não funciona mais?
Provavelmente não.
Trinta apostas representam um Sample Size muito limitado.
Mesmo:
100 apostas
podem produzir resultados muito distantes do verdadeiro Expected Value.
Para analisar uma Strategy, os resultados recentes devem ser colocados dentro de um histórico muito mais amplo.
Uma Strategy pode perder durante várias semanas sem ter mudado
Essa é uma das principais dificuldades psicológicas das apostas esportivas.
Uma Strategy lucrativa no longo prazo pode passar por:
vários dias
várias semanas
e, dependendo da frequência, das Cotações e da Variance:
vários meses
de resultados decepcionantes.
Isso não significa automaticamente que o modelo ou o Tipster tenha perdido seu Edge.
O caso das Cotações elevadas
Quanto mais altas forem as Cotações médias, maior pode ser a Variance.
Uma Strategy especializada em Cotações próximas de:
3,00
pode enfrentar sequências de perdas muito mais longas do que uma Strategy que trabalha principalmente em torno de:
1,50
A Taxa de Acerto esperada é diferente.
Portanto, não faria sentido aplicar exatamente a mesma regra de redução dos Stakes às duas Strategies.
Exemplo
Strategy A
Cotações médias:
1,50
Taxa de Acerto elevada.
Strategy B
Cotações médias:
3,00
Taxa de Acerto muito mais baixa.
Uma sequência de:
8 perdas
pode ser extremamente incomum para a Strategy A.
Mas muito menos surpreendente para a Strategy B.
O contexto estatístico é, portanto, essencial.
Reduzir os Stakes também pode diminuir o Risk of Ruin
Suponha que sua Bankroll caia de:
R$30.000
para:
R$21.000
Se você continuar com:
1U = R$300
estará arriscando:
1,43% da sua Bankroll por aposta
Se reduzir a Unit para:
R$210
voltará a:
1%
Essa redução pode ter um impacto significativo sobre seu Risk of Ruin.
Quanto mais a Bankroll diminui, mais importante se torna proteger o capital.
O objetivo não é recuperar as perdas rapidamente
Depois de um Drawdown, alguns apostadores tentam voltar ao máximo anterior da Bankroll o mais rápido possível.
Esse é um erro de perspectiva.
Suponha:
Bankroll máxima:
R$30.000
Bankroll atual:
R$24.000
Você está em um Drawdown de:
-20%
Seu objetivo não deveria ser:
“Como posso recuperar os R$6.000 o mais rápido possível?”
Mas sim:
“Qual nível de Stake permite que minha Bankroll atual continue suportando a Variance da minha Strategy?”
O Drawdown deve ser considerado em relação ao capital atual
Uma perda de R$6.000 sobre uma Bankroll inicial de R$30.000 representa:
20%
Mas uma perda adicional de R$6.000 partindo de R$24.000 representaria:
25% do capital restante.
As perdas seguintes têm, portanto, um impacto proporcional cada vez maior à medida que a Bankroll diminui.
Por isso, manter Stakes muito elevados durante um Drawdown pode acelerar significativamente a deterioração do capital.
Uma perda de 50% exige depois +100% para voltar ao ponto inicial
Essa é uma propriedade matemática fundamental.
Se sua Bankroll passa de:
R$30.000
para:
R$15.000
você perdeu:
50%
Mas para voltar de R$15.000 para R$30.000, precisa posteriormente obter:
+100%
É por isso que a proteção contra Drawdowns importantes é essencial.
Perdas e recuperação necessária
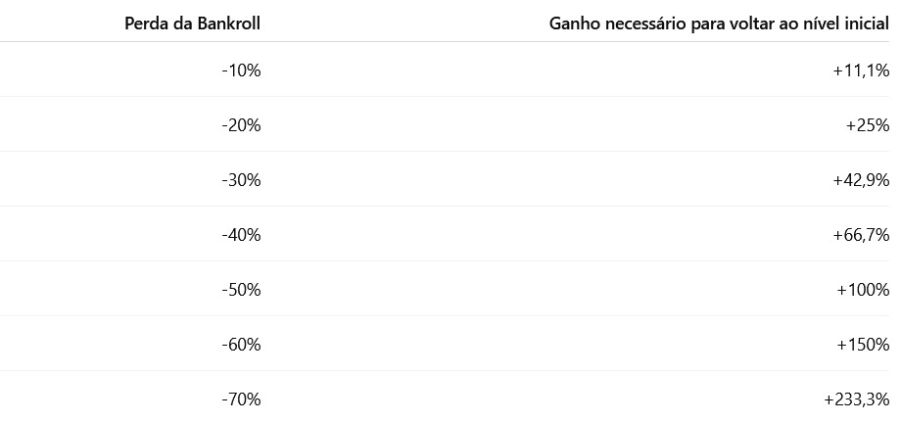
Quanto mais profundo se torna o Drawdown, mais difícil é a recuperação.
Reduzir os Stakes durante um Drawdown importante pode, portanto, ajudar a proteger o capital.
É preciso reduzir os Stakes pela metade depois de uma sequência negativa?
Não automaticamente.
Passar repentinamente de:
1U = R$300
para:
1U = R$150
simplesmente porque você perdeu várias apostas não tem necessariamente uma justificativa estatística.
Mas isso pode se tornar coerente se:
sua Bankroll diminuiu significativamente
seu Risk of Ruin ficou muito elevado
o Drawdown ultrapassou amplamente suas premissas
ou:
você tem razões objetivas para duvidar do seu Edge.
Uma redução temporária pode ser utilizada como modo de proteção
Em algumas situações, é possível introduzir um modo defensivo.
Por exemplo:
Modo normal
1U = 1% da Bankroll
Modo de atenção
1U = 0,75% da Bankroll
Modo defensivo
1U = 0,50% da Bankroll
A passagem de um modo para outro pode depender de critérios definidos antecipadamente.
Por exemplo:
Drawdown
CLV
Sample Size recente
evolução do ROI
ou:
mudanças nas condições de mercado
Cuidado para não criar uma regra complexa demais
Existe, no entanto, um risco.
Quanto mais você multiplica regras como:
depois de -5U, reduzir 10%
depois de -10U, reduzir 25%
depois de duas vitórias, aumentar 10%
depois de cinco vitórias, voltar ao Stake inicial
mais seu sistema passa a depender dos resultados recentes.
Você corre o risco de criar um mecanismo complexo que reage principalmente à Variance.
Uma regra simples costuma ser mais robusta
Por exemplo:
1U ≈ 1% da Bankroll atual
com recálculo:
uma vez por mês
ou:
a cada variação de ±10% da Bankroll
é muito mais simples.
Se a Bankroll cair 10%, a Unit diminui aproximadamente 10%.
Se a Bankroll se recuperar, a Unit aumenta novamente de maneira progressiva.
O sistema funciona nas duas direções.
Exemplo com uma regra de ±10%
Bankroll inicial:
R$30.000
1U:
R$300
Se a Bankroll cair para:
R$27.000
nova Unit:
R$270
Se depois cair novamente 10%, para:
R$24.300
nova Unit:
R$243
que pode, por exemplo, ser arredondada para:
R$240
Se a Bankroll posteriormente voltar para:
R$27.000
a Unit pode voltar para:
R$270
A regra é mecânica.
Não depende da última vitória ou da última derrota.
E se você seguir vários Tipsters?
A situação se torna ainda mais importante.
Uma sequência negativa global pode ser causada por:
um único Tipster
vários Tipsters simultaneamente
ou:
forte correlação entre diferentes Strategies.
Portanto, é preciso analisar o Drawdown em dois níveis:
Drawdown individual
e:
Drawdown global do portfólio.
Exemplo com vários Tipsters
Você segue quatro Tipsters.
Três continuam apresentando resultados próximos de suas performances históricas.
Mas o quarto apresenta:
ROI em forte queda
CLV negativo
Drawdown anormalmente elevado
Nesse caso, não é necessariamente lógico reduzir os Stakes dos quatro Tipsters.
Pode ser mais pertinente analisar especificamente a exposição ao quarto.
Reduzir uma Strategy em vez de todo o portfólio
Este é um princípio importante em uma lógica de portfólio.
Se o problema parece vir de uma Strategy específica, a redução do risco pode ser direcionada.
Por exemplo:
Tipster A:
1U
Tipster B:
1U
Tipster C:
1U
Tipster D:
0,5U
Isso permite reduzir a exposição ao sinal mais incerto sem penalizar automaticamente as outras Strategies.
Cuidado com o Performance Chasing inverso
Fala-se muito em Performance Chasing quando os apostadores aumentam os Stakes depois de um bom período.
Mas existe também uma versão inversa.
Depois de um período negativo, reduzem drasticamente os Stakes.
Então a Strategy começa novamente a ganhar.
Eles esperam várias vitórias antes de aumentar novamente os Stakes.
Resultado:
apostaram mais durante a fase de perdas e menos durante a fase de recuperação.
Esse comportamento pode piorar significativamente os resultados financeiros reais em comparação com a performance teórica da Strategy.
Exemplo
Você perde:
-10U a R$300
Perda:
-R$3.000
Depois reduz a Unit para:
R$150
A Strategy recupera:
+10U
Ganho:
+R$1.500
Em Units, a Strategy voltou para:
0U
Mas financeiramente:
você ainda está em -R$1.500.
Esse é um dos perigos de uma redução do Stake decidida exclusivamente depois das perdas.
Uma redução do Stake deve ter uma regra de saída
Se você reduzir temporariamente os Stakes, também precisa saber:
quando voltará ao Stake normal?
Caso contrário, corre o risco de permanecer indefinidamente subexposto.
Uma regra poderia ser:
retorno da Bankroll acima de determinado limite
estabilização do CLV
um novo Sample Size suficientemente grande
ou:
retorno do Drawdown a uma zona definida
Mais uma vez, idealmente essa regra deve ser decidida antes de conhecer os resultados.
Não tente identificar o fundo perfeito
É impossível saber exatamente quando uma sequência negativa terminará.
Depois de:
-10U
a Strategy pode se recuperar imediatamente.
Ou pode continuar até:
-20U
Ninguém pode saber com certeza onde está o fundo.
O Risk Management não busca prever o fim do Drawdown.
Busca fazer com que a Bankroll consiga sobreviver a ele.
Indicadores a monitorar durante uma sequência negativa
Um período difícil deve levar a uma análise mais aprofundada, não necessariamente a uma reação imediata.
Os principais indicadores podem ser:
Bankroll atual
Drawdown atual
Maximum Drawdown histórico
ROI recente e histórico
CLV
Sample Size
Variance
Cotações médias
Taxa de Acerto
Flat Stakes Summary (1U)
Liquidity
e:
condições de execução das apostas
O objetivo é determinar se você está simplesmente observando Variance ou se algo mais estrutural mudou.
Quando realmente é preciso se preocupar?
Não existe um limite universal.
Mas vários sinais simultâneos podem justificar uma análise mais aprofundada:
Drawdown muito superior ao histórico
CLV persistentemente negativo
ROI em deterioração sobre um Sample Size significativo
mudança estrutural do mercado
queda da Liquidity
Cotações piores do que no passado
modificação do processo ou do modelo
Um único mês negativo geralmente não é suficiente para tirar uma conclusão.
Um conjunto coerente de sinais de alerta merece mais atenção.
Reduzir os Stakes ou parar completamente?
São duas decisões diferentes.
Reduzir os Stakes significa:
“Continuo acreditando que essa Strategy pode ter valor, mas quero reduzir minha exposição durante um período de incerteza.”
Parar significa:
“Não considero mais que os dados disponíveis justifiquem uma exposição financeira.”
A redução pode, portanto, representar uma etapa intermediária de Risk Management.
Três possíveis abordagens depois de uma sequência negativa
1. Manter a Unit
Essa abordagem pode ser coerente se:
o Drawdown permanecer normal
a Bankroll puder absorvê-lo
o CLV permanecer sólido
nenhuma mudança estrutural for detectada
2. Reduzir proporcionalmente a Unit
Essa abordagem pode ser coerente quando a Bankroll diminuiu.
Por exemplo:
R$30.000 → 1U = R$300
R$27.000 → 1U = R$270
R$24.000 → 1U = R$240
O risco relativo permanece aproximadamente estável.
3. Passar temporariamente para um modo defensivo
Essa abordagem pode ser utilizada quando vários indicadores se tornam preocupantes.
Por exemplo:
1U = 0,5% da Bankroll
durante um período de análise.
A exposição é reduzida sem necessariamente abandonar imediatamente a Strategy.
Uma regra completa poderia ser assim
Bankroll inicial:
R$30.000
Unit inicial:
R$300
Risco normal:
1% da Bankroll
Recálculo:
uma vez por mês
Redução mecânica:
se a Bankroll cair o suficiente para ultrapassar um limite predefinido
Zona de atenção:
Drawdown anormalmente elevado
Análise complementar:
ROI + CLV + Sample Size + Variance + Liquidity
Modo defensivo:
de 0,5% a 0,75% da Bankroll se vários indicadores se deteriorarem
Retorno ao modo normal:
de acordo com critérios definidos antecipadamente
Essa abordagem separa claramente:
a Variance normal
de:
uma mudança real no nível de risco.
15 erros a evitar
- Reduzir os Stakes depois de apenas algumas perdas.
- Aumentar os Stakes para recuperar mais rapidamente.
- Confundir um Drawdown com o desaparecimento do Edge.
- Ignorar a redução real da Bankroll.
- Manter uma Unit que se tornou grande demais em relação ao capital.
- Modificar os Stakes depois de cada resultado.
- Ignorar o Maximum Drawdown histórico.
- Considerar o Maximum Drawdown histórico como um limite absoluto.
- Ignorar o Sample Size.
- Ignorar as Cotações médias e a Taxa de Acerto.
- Reduzir os Stakes apesar de um CLV ainda sólido, sem outra justificativa.
- Ignorar uma deterioração persistente do CLV.
- Aplicar a mesma redução a todas as Strategies sem identificar a origem do problema.
- Reduzir os Stakes sem definir uma regra para aumentá-los novamente.
- Tentar prever exatamente quando o Drawdown terminará.
Conclusão
Então:
é preciso reduzir as apostas depois de uma sequência negativa?
Não automaticamente.
Uma sequência negativa pode ser simplesmente uma consequência normal da Variance.
Reduzir os Stakes apenas porque as últimas apostas foram perdedoras pode levar a uma forma de Result-Based Staking.
Por outro lado, uma redução se torna muito mais coerente quando:
sua Bankroll realmente diminuiu
seu Stake representa agora uma parcela muito grande do capital
seu Drawdown ultrapassa as premissas do seu Risk Management
ou:
vários indicadores sugerem uma possível deterioração do seu Edge.
Em nosso exemplo:
Bankroll inicial = R$30.000
1U = R$300 = 1%
se a Bankroll cair para:
R$27.000
uma Unit de:
R$270
permite manter aproximadamente 1% de risco.
Com:
R$24.000
uma Unit de:
R$240
mantém a mesma lógica.
Portanto, a redução do Stake não é necessariamente uma reação à sequência negativa.
Pode simplesmente ser a consequência mecânica da redução do capital disponível.
Essa distinção é fundamental.
A pergunta correta não é:
“Acabei de perder várias apostas, devo apostar menos?”
Mas sim:
“Minha Bankroll, meu Drawdown e os dados disponíveis indicam que meu nível atual de risco deve ser reduzido?”
FAQ: É preciso reduzir as apostas depois de uma sequência negativa?
É preciso reduzir os Stakes depois de 5 perdas consecutivas?
Não automaticamente. Cinco perdas consecutivas podem ser perfeitamente normais dependendo das Cotações, da Taxa de Acerto e da Variance da Strategy.
É preciso reduzir a Unit quando a Bankroll diminui?
Se seu objetivo é manter um risco proporcional à Bankroll, sim. Por exemplo, se a Bankroll passa de R$30.000 para R$27.000, reduzir 1U de R$300 para aproximadamente R$270 permite manter praticamente o mesmo risco relativo.
Uma sequência negativa significa que o Edge desapareceu?
Não. Uma sequência negativa pode simplesmente ser consequência da Variance. Também é preciso analisar um Sample Size maior e outros indicadores, como o CLV.
O CLV pode ser útil durante um Drawdown?
Sim. Um CLV ainda positivo apesar de resultados negativos pode indicar que a Strategy continua obtendo Cotações favoráveis em relação ao mercado.
Quando um Drawdown se torna preocupante?
Não existe um limite universal. Um Drawdown muito superior ao histórico, combinado com uma deterioração do CLV ou de outros indicadores, merece uma análise mais aprofundada.
É preciso reduzir os Stakes pela metade depois de um período negativo?
Não automaticamente. Uma redução tão importante deve ser justificada pelo seu Risk Management, por uma queda significativa da Bankroll ou por uma maior incerteza em relação ao seu Edge.
É possível utilizar faixas de Bankroll para reduzir os Stakes?
Sim. Por exemplo, 1U pode passar de R$300 para R$270 quando a Bankroll cai abaixo de R$27.000, depois para R$240 abaixo de R$24.000. Isso ajuda a evitar decisões emocionais.
É preciso reduzir simultaneamente os Stakes de todos os Tipsters?
Não necessariamente. Se o problema parece vir de apenas um Tipster ou de uma única Strategy, pode ser mais apropriado reduzir especificamente essa exposição.
Quando aumentar novamente os Stakes depois de reduzi-los?
A regra deve, idealmente, ser definida antecipadamente, por exemplo quando a Bankroll voltar acima de determinado limite ou quando os indicadores que justificaram a redução se estabilizarem.
Qual é a regra mais importante?
Não modifique seus Stakes exclusivamente em função dos resultados recentes. Adapte-os à sua Bankroll, ao seu nível de risco e aos dados que permitem avaliar seu Edge.
Na mesma categoria
Education
Por que dobrar o valor da aposta após uma perda é uma estratégia ruim?
Terça-feira, 6 de outubro de 2026
Você possui uma Bankroll de R$ 30.000. Sua regra habitual é simples: 1U = R$ 300 Ou seja: 1% da sua Bankroll. Você faz uma aposta de R$ 300. Ela é perdida. Nesse momento, uma ideia pode parecer atraente: dobrar o valor da próxima aposta para recuperar a p...
Ver o artigoEducation
É preciso aumentar as apostas quando a Bankroll cresce?
Domingo, 27 de setembro de 2026
Você começa com uma Bankroll de R$ 30.000. Sua regra é simples: 1U = R$ 300 ou seja: 1% da Bankroll inicial. Depois de alguns meses, seus resultados são positivos e sua Bankroll chega a: R$ 33.000 depois: R$ 36.000 e talvez: R$ 45.000. Nesse momento, surg...
Ver o artigoEducation
Como gerenciar sua Bankroll ao seguir vários Tipsters?
Sexta-feira, 25 de setembro de 2026
Seguir vários Tipsters pode parecer uma maneira simples de diversificar o risco nas apostas esportivas. Um Tipster especializado em futebol. Outro especializado em tênis. Um Tipster focado nos mercados asiáticos. E talvez outro especializado em esportes d...
Ver o artigoA Bet2Invest não é uma casa de apostas e não oferece serviços de apostas esportivas. No entanto, seu conteúdo está relacionado a atividades de apostas.
O jogo é estritamente proibido para menores de idade. Jogue com responsabilidade — o jogo excessivo pode causar perdas financeiras, dívidas ou dependência.