あなたが 800,000円のBankroll を持っているとします。
最初のルールはシンプルです。
1U = 8,000円
つまり、
Bankrollの1%
です。
あなたのStrategyは数か月間、順調に機能していました。
しかし、悪い期間が訪れます。
まず、
-5U
さらに、
-10U
そして最終的にDrawdownが、
-15U
に達しました。
Bankrollは、
800,000円
から、
680,000円
まで減少します。
ここで避けて通れない疑問が生まれます。
連敗した後はStakeを下げるべきなのでしょうか?
一見すると、これは合理的に思えます。
資金を失い、Bankrollが減少しているので、Stakeも下げるという考え方です。
しかし、連敗にはいくつか異なる意味があります。
Varianceによって生じる、ごく正常な現象かもしれません。
そのStrategyでは歴史的に通常の範囲内にあるDrawdownかもしれません。
あるいは、Edgeが実際に低下している可能性もあります。
したがって、Stakeを下げることは優れたRisk Managementになる場合があります。
一方で、数回負けただけで機械的にStakeを下げることもまた、間違いになり得ます。
連敗してもStrategyが機能しなくなったとは限らない
まず理解すべきなのは、この原則です。
利益を生み出すStrategyであっても、
5連敗
10連敗
あるいは数週間にわたるマイナス成績を経験する可能性があります。
これは主に、
平均オッズ
的中率
Sample Size
そして実際のEdgeの大きさ
によって決まります。
Expected ValueがプラスのStrategyとは、常に勝つStrategyではありません。
十分に大きなSample Sizeにおいて、プラスの期待値を生み出すと考えられるStrategyです。
シンプルな例
過去のデータで、
ROI = +5%
を記録し、数千Betで検証されているStrategyを考えてみましょう。
開始時点は、
Bankroll = 800,000円
1U = 8,000円
です。
数か月後、
-10U
の期間を経験したとします。
損失は、
10 × 8,000円 = 80,000円
です。
Bankrollは、
720,000円
まで減少します。
しかし、これだけでEdgeが消滅したとは言えません。
統計的に正常なDrawdownである可能性があります。
最初に避けるべきなのは感情的な反応
連敗すると、主に2つの正反対の反応が起こります。
1つ目は、損失を早く取り戻すためにStakeを増やすことです。
2つ目は、さらに負けることを恐れてStakeを大幅に下げることです。
どちらにも共通する問題があります。
直近の結果によってStakeが決められていることです。
理想的には、Stake Sizingは次のBetの結果が分かる前に決めておくべきです。
連敗と悪いStrategyを混同しない
連敗とは、単に結果がマイナスになっている期間を表します。
一方、悪いStrategyとは、Expected Valueが不十分、あるいはマイナスのStrategyです。
この2つはまったく異なります。
優れたStrategyでも連敗することがあります。
逆に、悪いStrategyでも素晴らしい連勝を経験することがあります。
だからこそ、直近の結果だけではなく、より大きなSample Sizeの中で評価する必要があります。
どのような場合にStakeを下げるのが合理的なのか?
Stakeを下げることが合理的になる状況はいくつかあります。
最もシンプルなのは、
Bankrollが減少し、現在のUnitが残っている資金に対して大きすぎる割合になった場合
です。
先ほどの例を使いましょう。
開始時Bankroll:
800,000円
1U:
8,000円
1Betあたりのリスク:
1%
Drawdownが、
-15U
になると、Bankrollは、
680,000円
になります。
それでも、
1U = 8,000円
を維持すると、StakeはBankrollの、
約1.18%
になります。
つまり、相対的なExposureは増加しています。
Bankrollが減るほど固定Unitは攻撃的になる
変化を確認してみましょう。

Bankrollが減少するほど、同じStakeが残っている資金に占める割合は大きくなります。
つまり、Drawdownの最中にリスクが逆に高くなってしまうのです。
非対称性の問題
前の記事では、Bankrollが増えた場合、Stakeを段階的に増やすことが合理的になり得ると説明しました。
しかし、このロジックは上下両方向に機能する必要があります。
Bankrollが増えたことで、
800,000円 → 1U = 8,000円
から、
960,000円 → 1U = 9,600円
に変更したとします。
その後Bankrollが、
800,000円
まで戻ったにもかかわらず、
1U = 9,600円
を維持するのは一貫性がありません。
比例方式を採用するなら、増加時だけでなく減少時にも適用する必要があります。
シンプルな方法:Bankrollの約1%を維持する
目標を、
1U ≈ Bankrollの1%
とします。
例えば、次のような設定が可能です。
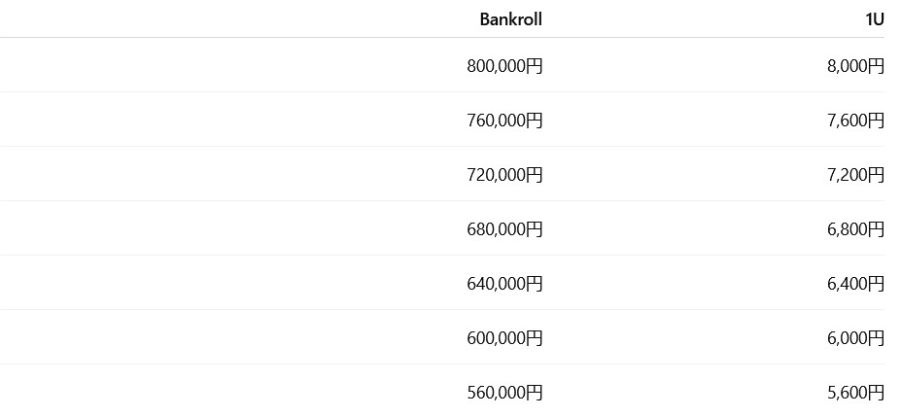
この場合、Stakeを下げる理由は連敗そのものではありません。
実際にBankrollが減少したからです。
この違いは非常に重要です。
負けた直後だからという理由だけでStakeを下げない
Stakeを下げる理由になるのは、
Bankrollが減少した
相対的なExposureが高くなった
Maximum Drawdownが想定を超えた
あるいは、
データがEdgeの低下を示している
といった状況です。
これは、
「直近5Betで負けたからStakeを半分にしよう」
という考え方より、はるかに合理的です。
5連敗したらStakeを下げるべきか?
必ずしもそうではありません。
平均オッズが比較的高いStrategyを考えてみましょう。
5連敗は完全に正常な範囲内かもしれません。
実際の的中率が、
40%
のStrategyなら、
平均すると、
60%のBetが外れる
ことになります。
大きなSample Sizeでは、複数回の連敗は避けられません。
5連敗するたびにStakeを下げていると、次のプラスの期間が始まる直前にStakeを減らしてしまう可能性があります。
Result-Based Stakingの危険性
Result-Based Stakingとは、直近の結果によってStakeを変更する方法です。
例えば、
勝つ → 増やす
負ける → 減らす
再び勝つ → 増やす
負ける → 減らす
という方法です。
一見すると慎重に見えます。
しかし、この方法ではStakeが直近のVarianceに直接左右されます。
Expected Valueが変化した証拠がないにもかかわらず、好調な期間の後には多く賭け、不調な期間の後には少なく賭けることになります。
マーケットはあなたが直前に負けたことを知らない
これは重要な考え方です。
直近8Betをすべて失ったとします。
その後、過去とまったく同じEdgeを持つ新しいBet機会が現れました。
過去8Betを失ったという事実だけで、新しいBetのExpected Valueが変化するわけではありません。
Strategyの条件が変わっていないのであれば、次のBetの理論的価値は過去の連敗によって決まるものではありません。
したがって、Stakeを下げる判断はRisk ManagementやEdgeの変化に基づくべきであり、単なる結果の並びだけに基づくべきではありません。
正常なDrawdownか、それとも警戒すべきシグナルか?
これはおそらく最も重要な質問です。
あるStrategyの過去のMaximum Drawdownが、
-25U
だったとします。
現在のDrawdownは、
-8U
です。
心配するべきでしょうか?
必ずしもそうではありません。
まだ過去のMaximum Drawdownを大きく下回っています。
しかし、Drawdownが、
-30U
まで進んだ場合はどうでしょうか。
この場合、より注意深く分析する必要があります。
過去のデータで観測された最大のDrawdownを超えたからです。
これはStrategyが利益を出せなくなったことを証明するものではありません。
しかし、新しい情報であることは確かです。
過去のMaximum Drawdownは参考値であり、絶対的な限界ではない
ただし注意が必要です。
過去のMaximum Drawdownが、
-25U
だったからといって、
-26Uは起こらない
という意味ではありません。
観測されたMaximum Drawdownは、過去のSample Sizeに依存します。
Bet数が増えるほど、それまでに観測されなかった大きなDrawdownが発生する可能性があります。
したがって、過去のMaximum Drawdownを数学的な絶対限界として扱うのは危険です。
Risk Managementの参考値として利用するべきです。
実際のDrawdownと想定されるDrawdownを比較する
より体系的な方法として、複数のゾーンを設定できます。
例えば、
通常ゾーン
Drawdown:
0U ~ -10U
特別な変更は行いません。
警戒ゾーン
Drawdown:
-10U ~ -20U
各指標をより注意深く監視します。
クリティカルゾーン
Drawdown:
-20Uを超える
Strategyを詳しく分析し、必要に応じてStakeを一時的に下げます。
もちろん、これらの基準は各Strategyの過去の特性に合わせて調整する必要があります。
Stakeを下げることは資金保護策にもなる
例えば、
開始時Bankroll:
800,000円
1U:
8,000円
大きなDrawdownの後、Bankrollが、
640,000円
になったとします。
Unitを、
6,400円
まで下げれば、
再び、
1U = Bankrollの1%
になります。
これは感情的な反応ではありません。
Risk Managementルールを機械的に適用しているだけです。
Bankrollの段階別ルールを設定することもできる
Unitを常に再計算するのを避けるため、段階的なルールを設定することもできます。

この場合、Stakeの減額は自動的に行われます。
負けるたびに、
「Stakeを下げるべきだろうか?」
と考える必要はありません。
ルールがすでに決めています。
Edgeが低下している可能性があるためStakeを下げる
もう1つ、まったく異なるケースがあります。
Bankroll自体はそれほど減少していないかもしれません。
しかし、複数の指標がStrategyの変化を示している場合です。
例えば、
ROIが大幅に悪化
CLVが低下
以前より悪いオッズしか取れなくなった
Liquidityが変化
マーケットがより効率的になった
BookmakerやBet執行条件が変化した
といったケースです。
この場合、Stakeを下げることは合理的な判断になり得ます。
連敗しているからではありません。
同じEdgeを維持しているという仮説の確実性が低下したからです。
CLVは特に有効な指標になる
Drawdown中のStrategyを考えてみましょう。
直近の結果は悪い状態です。
しかし、CLVは明確にプラスを維持しています。
これは、そのStrategyが平均的にClosing Oddsより有利なオッズを獲得し続けていることを意味します。
つまり、実際の結果が悪くても、マーケットに対するシグナルは依然として良好な可能性があります。
一方で、
結果が悪化
さらに、
CLVも継続的に悪化
している場合は、より注意が必要です。
単純な損益だけを見るより、この2つの情報を組み合わせる方が有効です。
マイナス成績 + プラスCLV
この状況は、
不利なVariance
によって説明できる可能性があります。
StrategyはマーケットをBeatし続けているものの、実際の結果が一時的にマイナスになっています。
この場合、損失だけを理由にStakeを大幅に下げるのは過剰かもしれません。
マイナス成績 + マイナスCLV
これは異なる状況です。
成績が悪化し、さらにStrategyがClosing Oddsを継続的にBeatできなくなっているのであれば、Edgeを再評価する必要があります。
それでもStrategyが機能しなくなったと自動的に結論づけることはできません。
しかし、警戒シグナルはより強くなります。
Sample Sizeは依然として不可欠
直近30Betの結果が悪かったとします。
それだけでStrategyが機能しなくなったと判断できるでしょうか?
おそらくできません。
30Betは非常に小さなSample Sizeです。
たとえ、
100Bet
あっても、実際のExpected Valueから大きく離れた結果になる可能性があります。
Strategyを分析する際は、直近の結果をより大きな過去のSample Sizeの中で評価する必要があります。
Strategyは変化していなくても数週間負け続けることがある
これはスポーツベッティングにおける大きな心理的課題の1つです。
長期的に利益を出しているStrategyでも、
数日
数週間
そして頻度、オッズ、Varianceによっては、
数か月
にわたって期待外れの結果になる可能性があります。
それだけでモデルやTipsterがEdgeを失ったとは言えません。
高いオッズの場合
平均オッズが高くなるほど、Varianceも大きくなる可能性があります。
例えば、
3.00
前後のオッズを中心にBetするStrategyは、
1.50
前後を中心にするStrategyより、はるかに長い連敗を経験する可能性があります。
期待される的中率が異なるからです。
したがって、両方のStrategyにまったく同じStake減額ルールを適用するのは合理的ではありません。
例
Strategy A
平均オッズ:
1.50
的中率が高い。
Strategy B
平均オッズ:
3.00
的中率がかなり低い。
8連敗
はStrategy Aでは非常に珍しいかもしれません。
しかし、Strategy Bではそれほど驚くべきことではない可能性があります。
したがって、統計的な背景が非常に重要です。
Stakeを下げることでRisk of Ruinも低下させられる
Bankrollが、
800,000円
から、
560,000円
まで減少したとします。
それでも、
1U = 8,000円
を維持すると、
1Betあたり、
Bankrollの1.43%
をリスクにさらすことになります。
Unitを、
5,600円
に下げれば、
再び、
1%
になります。
この減額はRisk of Ruinに大きな影響を与える可能性があります。
Bankrollが減少するほど、資金保護の重要性は高まります。
目的は損失をできるだけ早く取り戻すことではない
Drawdownになると、以前のBankroll最高値までできるだけ早く戻そうとする人がいます。
しかし、これは適切な考え方ではありません。
例えば、
Bankroll最高値:
800,000円
現在のBankroll:
640,000円
Drawdown:
-20%
とします。
目標は、
「160,000円をどうすれば最速で取り戻せるか?」
ではありません。
考えるべきなのは、
「現在のBankrollでStrategyのVarianceに耐え続けるには、どの程度のStakeが適切なのか?」
です。
Drawdownは現在の資金を基準に考える
800,000円のBankrollから160,000円を失えば、
20%
の損失です。
しかし、640,000円からさらに160,000円を失うと、
残りの資金の25%
を失うことになります。
Bankrollが減少するにつれて、同額の追加損失が与える割合的な影響は大きくなります。
そのため、Drawdown中にStakeを高く維持しすぎると、資金の減少が急速に進む可能性があります。
50%の損失を取り戻すには+100%が必要
これは重要な数学的性質です。
Bankrollが、
800,000円
から、
400,000円
まで減少すると、
50%
の損失です。
しかし、400,000円から800,000円に戻るためには、
+100%
の利益が必要になります。
そのため、大きなDrawdownから資金を守ることは非常に重要です。
損失率と元に戻るために必要な利益率

Drawdownが深くなるほど、元の水準まで回復するのは難しくなります。
大きなDrawdown中にStakeを下げることは、資金を保護する役割を果たします。
連敗したらStakeを半分にするべきか?
自動的にそうするべきではありません。
単に複数のBetで負けたからという理由で、
1U = 8,000円
から、
1U = 4,000円
へ突然変更することに、必ずしも統計的な根拠があるわけではありません。
ただし、
Bankrollが大幅に減少した
Risk of Ruinが高くなりすぎた
Drawdownが想定を大幅に超えた
あるいは、
Edgeを疑う客観的な理由がある
場合には合理的な判断になり得ます。
一時的なStake減額を防御モードとして利用する
状況によっては、防御モードを設定することもできます。
例えば、
通常モード
1U = Bankrollの1%
警戒モード
1U = Bankrollの0.75%
防御モード
1U = Bankrollの0.50%
各モードへの移行条件は、あらかじめ定義しておくことができます。
例えば、
Drawdown
CLV
直近のSample Size
ROIの推移
あるいは、
マーケット環境の変化
などです。
ルールを複雑にしすぎない
ただし、別のリスクもあります。
例えば、
-5Uになったら10%減額
-10Uになったら25%減額
2回勝ったら10%増額
5回勝ったら元のStakeに戻す
といったルールを増やしすぎると、システムが直近の結果に依存するようになります。
その結果、主にVarianceに反応する複雑な仕組みを作ってしまう可能性があります。
シンプルなルールの方が堅牢な場合が多い
例えば、
1U ≈ 現在のBankrollの1%
として、
月に1回
または、
Bankrollが10%変動するたび
に再計算する方法は、はるかにシンプルです。
Bankrollが10%減れば、Unitも約10%下げます。
Bankrollが回復すれば、Unitも段階的に戻します。
このシステムは上下両方向に機能します。
±10%ルールの例
開始時Bankroll:
800,000円
1U:
8,000円
Bankrollが、
720,000円
まで減少した場合、
新しいUnit:
7,200円
さらに10%減少して、
648,000円
になった場合、
新しいUnit:
6,480円
例えばこれを、
6,500円
程度に丸めることもできます。
その後Bankrollが、
720,000円
まで回復すれば、
Unitを再び、
7,200円
に戻すことができます。
このルールは機械的です。
直近の勝敗には依存しません。
複数のTipsterをフォローしている場合は?
この場合、さらに重要になります。
ポートフォリオ全体の悪い期間は、
1人のTipster
複数のTipsterが同時に不調
あるいは、
複数Strategy間の強い相関
によって発生する可能性があります。
したがって、Drawdownは2つのレベルで分析する必要があります。
個別Drawdown
そして、
ポートフォリオ全体のDrawdown
です。
複数Tipsterの例
4人のTipsterをフォローしているとします。
3人は過去の実績に近い結果を維持しています。
しかし4人目は、
ROIが大幅に低下
CLVがマイナス
異常に大きなDrawdown
となっています。
この場合、4人全員のStakeを下げることが必ずしも合理的とは限りません。
4人目へのExposureだけを個別に見直す方が適切かもしれません。
Bankroll全体ではなく特定のStrategyだけを縮小する
これはポートフォリオとして考える場合の重要な原則です。
問題が特定のStrategyから発生しているように見えるのであれば、リスク削減をそのStrategyだけに限定できます。
例えば、
Tipster A:
1U
Tipster B:
1U
Tipster C:
1U
Tipster D:
0.5U
とする方法です。
これにより、他のStrategyを自動的に不利にすることなく、最も不確実なシグナルへのExposureだけを減らすことができます。
逆方向のPerformance Chasingに注意
Performance Chasingというと、好調な期間の後にStakeを増やす行動を指すことが一般的です。
しかし、逆方向のPerformance Chasingも存在します。
悪い期間の後にStakeを大幅に減らします。
その直後、Strategyが再び勝ち始めます。
しかし、Stakeを元に戻すまでに数回の勝利を待ちます。
結果として、
負けている期間には多く賭け、回復している期間には少なく賭ける
ことになります。
これはStrategyの理論上のPerformanceと比較して、実際の損益を大きく悪化させる可能性があります。
例
まず、
8,000円で-10U
負けます。
損失:
-80,000円
その後、Unitを、
4,000円
まで下げます。
Strategyが、
+10U
回復します。
利益:
+40,000円
UnitsではStrategyは、
0U
まで戻りました。
しかし金額ベースでは、
まだ-40,000円
です。
これは、損失だけを理由にStakeを減額することの危険性の1つです。
Stakeを下げるなら、元に戻すルールも必要
Stakeを一時的に下げる場合は、
いつ通常のStakeに戻すのか?
も決めておく必要があります。
そうしなければ、必要以上に低いExposureを長期間維持してしまう可能性があります。
例えば、
Bankrollが一定の水準を回復した
CLVが安定した
十分な新しいSample Sizeが得られた
あるいは、
Drawdownがあらかじめ設定したゾーンまで回復した
などを条件にできます。
ここでも、結果が分かる前にルールを決めておくことが重要です。
完璧な底値を見つけようとしない
連敗がいつ終了するのかを正確に知ることはできません。
-10U
からすぐに回復する可能性もあります。
あるいは、
-20U
まで悪化する可能性もあります。
どこが底になるかを確実に知ることはできません。
Risk Managementの目的はDrawdownの終わりを予測することではありません。
BankrollがそのDrawdownに耐えられる状態を作ることです。
連敗中に確認すべき指標
悪い期間に必要なのは、必ずしも即座に反応することではなく、より詳しく分析することです。
主な指標として、
現在のBankroll
現在のDrawdown
過去のMaximum Drawdown
直近および過去のROI
CLV
Sample Size
Variance
平均オッズ
的中率
Flat Stakes Summary (1U)
Liquidity
そして、
Betの執行条件
などがあります。
目的は、単なるVarianceなのか、それともより構造的な変化が発生しているのかを判断することです。
本当に警戒すべきなのはいつか?
すべてのStrategyに共通する絶対的な基準はありません。
しかし、複数のシグナルが同時に発生した場合は、より詳細な分析が必要です。
例えば、
過去を大きく上回るDrawdown
継続的なマイナスCLV
十分なSample SizeでROIが悪化
マーケットの構造的変化
Liquidityの低下
以前より悪いオッズしか取得できない
プロセスやモデルの変更
などです。
1か月の不調だけで結論を出すのは一般的に早すぎます。
しかし、複数の警戒シグナルが同時に発生している場合は、より注意深く分析する必要があります。
Stakeを下げるのか、それとも完全に停止するのか?
これは異なる2つの判断です。
Stakeを下げるとは、
「このStrategyにはまだ価値がある可能性があるが、不確実性が高い期間なのでExposureを減らしたい」
という判断です。
停止するとは、
「現在のデータでは、これ以上資金をExposureする根拠が十分ではない」
という判断です。
したがって、Stakeの減額はRisk Managementにおける中間的な対応として利用できます。
連敗後に考えられる3つのアプローチ
1. Unitを維持する
以下の場合には合理的な可能性があります。
Drawdownが正常範囲内
Bankrollが十分に耐えられる
CLVが依然として良好
構造的な変化が確認されていない
2. Unitを比例して下げる
Bankrollが減少した場合に合理的な方法です。
例えば、
800,000円 → 1U = 8,000円
720,000円 → 1U = 7,200円
640,000円 → 1U = 6,400円
とします。
これにより、相対的なリスクをほぼ一定に維持できます。
3. 一時的に防御モードへ移行する
複数の指標が悪化している場合に利用できます。
例えば、
1U = Bankrollの0.5%
として一定期間分析します。
Strategyをすぐに完全停止することなく、Exposureを減らすことができます。
完全なルールの例
開始時Bankroll:
800,000円
開始時Unit:
8,000円
通常のリスク:
Bankrollの1%
再計算:
月に1回
機械的な減額:
Bankrollが一定の基準を下回った場合
警戒ゾーン:
通常より大きなDrawdown
追加分析:
ROI + CLV + Sample Size + Variance + Liquidity
防御モード:
複数の指標が悪化した場合、Bankrollの0.5%~0.75%
通常モードへの復帰:
あらかじめ設定した条件に基づく
この方法なら、
正常なVariance
と、
実際のリスクレベルの変化
を明確に区別できます。
避けるべき15の間違い
- 数回負けただけでStakeを下げる。
- 損失を早く取り戻すためStakeを増やす。
- DrawdownとEdgeの消滅を混同する。
- Bankrollの実際の減少を無視する。
- 残りの資金に対して大きくなりすぎたUnitを維持する。
- 毎回の結果に応じてStakeを変更する。
- 過去のMaximum Drawdownを無視する。
- 過去のMaximum Drawdownを絶対的な限界だと考える。
- Sample Sizeを無視する。
- 平均オッズと的中率を無視する。
- CLVが依然として良好なのに、他の根拠なくStakeを下げる。
- CLVの継続的な悪化を無視する。
- 問題の原因を特定せず、すべてのStrategyのStakeを同じように下げる。
- Stakeを下げた後、再び増やす条件を決めていない。
- Drawdownがいつ終わるかを正確に予測しようとする。
まとめ
では、
連敗した後はStakeを下げるべきなのでしょうか?
自動的に下げるべきではありません。
連敗は、単にVarianceによって生じる正常な現象である可能性があります。
直近のBetで負けたという理由だけでStakeを下げると、Result-Based Stakingになってしまう可能性があります。
一方、以下の場合にはStakeの減額がより合理的になります。
Bankrollが実際に減少している
Stakeが現在の資金に対して大きすぎる割合になっている
DrawdownがRisk Management上の想定を超えている
あるいは、
複数の指標がEdgeの低下を示している
場合です。
今回の例では、
開始時Bankroll = 800,000円
1U = 8,000円 = 1%
です。
Bankrollが、
720,000円
まで減少した場合、
Unitを、
7,200円
にすれば、リスクを約1%に維持できます。
Bankrollが、
640,000円
なら、
Unitを、
6,400円
にすることで同じロジックを維持できます。
つまり、Stakeの減額は必ずしも連敗への反応ではありません。
利用可能な資金が減少したことによる機械的な調整
である場合があります。
この違いは非常に重要です。
したがって、本当に考えるべき質問は、
「何回か負けたからStakeを下げるべきか?」
ではありません。
より重要なのは、
「現在のBankroll、Drawdown、そして利用可能なデータは、現在のリスクレベルを下げる必要があることを示しているか?」
という質問です。
FAQ:連敗した後はStakeを下げるべきか?
5連敗したらStakeを下げるべきですか?
自動的に下げる必要はありません。5連敗はStrategyのオッズ、的中率、Varianceによっては完全に正常な場合があります。
Bankrollが減ったらUnitも下げるべきですか?
Bankrollに対するリスクの割合を一定に保つことが目的なら、下げるのが合理的です。例えばBankrollが800,000円から720,000円に減った場合、1Uを8,000円から約7,200円に下げることで、相対的なリスクをほぼ維持できます。
連敗はEdgeが消滅したことを意味しますか?
いいえ。連敗は単にVarianceによって発生している可能性があります。より大きなSample SizeやCLVなど、他の指標も分析する必要があります。
Drawdown中にCLVは役立ちますか?
はい。結果が悪くてもCLVが継続的にプラスであれば、Strategyがマーケットに対して依然として有利なオッズを取得している可能性があります。
Drawdownはどの段階で警戒すべきですか?
すべてのStrategyに共通する絶対的な基準はありません。過去を大きく上回るDrawdownに加えて、CLVや他の指標も悪化している場合は、より詳しい分析が必要です。
悪い期間の後、Stakeを半分にするべきですか?
自動的に半分にする必要はありません。大幅な減額には、Risk Management、Bankrollの大幅な減少、Edgeに対する不確実性の増加など、明確な理由が必要です。
Bankrollの段階別ルールを使ってStakeを下げることはできますか?
はい。例えばBankrollが720,000円を下回ったら1Uを7,200円、640,000円を下回ったら6,400円にするなど、事前にルールを設定できます。これにより感情的な判断を避けやすくなります。
すべてのTipsterのStakeを同時に下げるべきですか?
必ずしもそうではありません。問題が特定のTipsterやStrategyから発生しているようであれば、そのExposureだけを個別に減らす方が合理的な場合があります。
Stakeを下げた後、いつ再び増やすべきですか?
Bankrollが一定の水準を回復した場合や、Stakeを下げる原因となった指標が安定した場合など、あらかじめ復帰条件を決めておくのが理想的です。
最も重要なルールは何ですか?
直近の結果だけを理由にStakeを変更しないことです。Bankroll、リスクレベル、そしてEdgeを評価するためのデータに基づいてStakeを調整することが重要です。