Education
¿Hay que aumentar las apuestas cuando crece el bankroll?
Domingo, 27 de septiembre de 2026
Empiezas con un bankroll de 5.000 €.
Tu regla es sencilla:
1U = 50 €
es decir:
el 1 % de tu bankroll inicial.
Después de varios meses, tus resultados son positivos y tu bankroll alcanza:
5.500 €
después:
6.000 €
y quizá:
7.500 €.
Entonces surge inevitablemente una pregunta:
¿hay que aumentar las apuestas cuando crece el bankroll?
A primera vista, la respuesta parece evidente.
Si 1U representa el 1 % del bankroll, con un bankroll de 6.000 € deberíamos tener:
1U = 60 €
Y con 7.500 €:
1U = 75 €
Matemáticamente, es coherente.
Sin embargo, en la práctica, la cuestión es más compleja.
Aumentar las apuestas demasiado rápido puede amplificar la Variance y los Drawdowns.
Por el contrario, no aumentar nunca las apuestas impide aprovechar plenamente el crecimiento del capital.
La verdadera cuestión es, por tanto:
¿cuándo y cómo hay que recalcular el valor de una Unit?
Dos métodos principales
Existen dos formas principales de gestionar el tamaño de las apuestas cuando evoluciona el bankroll.
Método 1: mantener una Unit fija
Empiezas con:
Bankroll = 5.000 €
1U = 50 €
Aunque tu bankroll alcance:
6.000 €
sigues apostando:
50 €
por Unit.
Por tanto, el valor monetario de la Unit permanece fijo.
Método 2: recalcular regularmente la Unit
Decides que:
1U = 1 % del bankroll
Si el bankroll pasa a:
6.000 €
entonces:
1U = 60 €
Si alcanza:
7.500 €
entonces:
1U = 75 €
Este segundo enfoque permite aumentar progresivamente el tamaño de los Stakes a medida que crece el capital.
Pero también modifica el comportamiento del bankroll.
¿Por qué mantener una Unit fija?
La primera razón es la simplicidad.
Con:
1U = 50 €
cada resultado es fácil de seguir.
Si tu Tipster consigue:
+20U
tu beneficio es:
20 × 50 € = 1.000 €
Si registra:
-10U
tu pérdida es:
10 × 50 € = 500 €
El valor monetario de cada Unit nunca cambia.
Esto facilita considerablemente el análisis del rendimiento.
Una Unit fija reduce progresivamente el riesgo relativo
También existe un efecto interesante.
Al principio:
Bankroll = 5.000 €
Stake = 50 €
Tu Stake representa:
el 1 % del bankroll
Pero si tu bankroll alcanza:
6.000 €
el mismo Stake de 50 € representa ahora:
el 0,83 % del bankroll
Con:
7.500 €
50 € representan solamente:
el 0,67 % del bankroll
Con:
10.000 €
50 € representan:
el 0,50 %
Por tanto, si el bankroll aumenta pero la apuesta permanece fija, tu nivel de riesgo relativo disminuye progresivamente.
Esto hace que la estrategia sea cada vez más conservadora
Esta evolución puede ser intencionada.
Una persona que quiera proteger progresivamente los beneficios acumulados puede decidir mantener una Unit fija.
A medida que aumenta el bankroll, cada apuesta representa una fracción menor del capital.
En igualdad de condiciones, el Risk of Ruin disminuye mecánicamente.
Pero esta prudencia también tiene un coste.
El crecimiento del capital se aprovecha menos.
¿Por qué aumentar progresivamente los Stakes?
El otro enfoque consiste en mantener un porcentaje relativamente estable del bankroll.
Por ejemplo:
1U = 1 % del bankroll
Con:
5.000 €
1U = 50 €
Con:
6.000 €
1U = 60 €
Con:
7.500 €
1U = 75 €
Con:
10.000 €
1U = 100 €
Este enfoque permite aprovechar el crecimiento del bankroll.
Cuanto mayor es el capital, mayor es también el valor monetario de un mismo rendimiento expresado en Units.
El efecto de la capitalización
Supongamos que una estrategia genera:
+20U
Con una Unit fija de 50 €
El beneficio es:
20 × 50 € = 1.000 €
Con una Unit de 75 €
El mismo resultado de +20U produce:
20 × 75 € = 1.500 €
Este es el principio de la capitalización aplicado al Stake Sizing.
El crecimiento del capital permite aumentar progresivamente el tamaño de las posiciones.
Pero existe una condición esencial:
el aumento de las apuestas debe proceder del crecimiento real del bankroll y no simplemente de una mayor confianza.
La trampa: aumentar las apuestas después de una racha ganadora
Probablemente sea uno de los errores más frecuentes.
Un apostador empieza con:
1U = 50 €
Después consigue:
+8U
en unas pocas semanas.
Entonces decide pasar inmediatamente a:
1U = 75 €
¿Por qué?
Porque tiene la impresión de que su estrategia está funcionando especialmente bien.
Pero una racha ganadora no significa necesariamente que el Edge haya aumentado.
Puede corresponder simplemente a un periodo favorable de Variance.
Aumentar bruscamente los Stakes después de una buena racha puede llevar a asumir más riesgo justo antes de que llegue un periodo menos favorable.
Hay que diferenciar bankroll y confianza
El tamaño de las apuestas no debería aumentar porque:
“estoy en racha”
“mi Tipster está ganando mucho últimamente”
o:
“la estrategia acaba de hacer +15U”
Estos elementos, por sí solos, no son una justificación suficiente.
La pregunta debería ser:
“¿Ha aumentado suficientemente mi bankroll como para justificar objetivamente un nuevo valor de la Unit?”
Esta distinción permite evitar el Performance Chasing.
¿Hay que recalcular la Unit después de cada apuesta?
Técnicamente, es posible.
Si utilizas exactamente:
el 1 % del bankroll actual
tu Stake podría recalcularse después de cada resultado.
Ejemplo:
Bankroll:
5.000 €
Stake:
50 €
Después de varias ganancias, el bankroll pasa a:
5.127 €
La nueva Unit sería:
51,27 €
Después quizá:
51,84 €
luego:
50,96 €
etc.
Matemáticamente, este método es coherente.
En la práctica, puede resultar innecesariamente complejo.
Un sistema por escalones suele ser más sencillo
En lugar de recalcular la Unit después de cada apuesta, se pueden definir diferentes niveles de bankroll.
Por ejemplo:
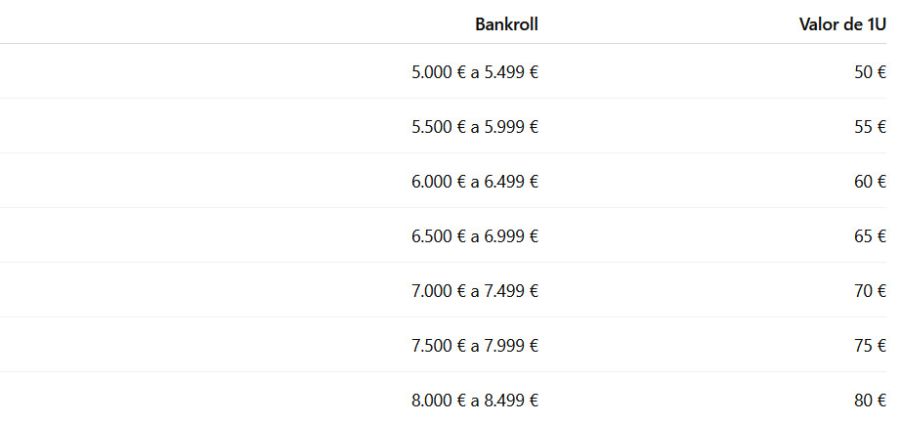
Este método mantiene una lógica cercana a:
1U ≈ 1 % del bankroll
sin tener que modificar constantemente el Stake.
El sistema por escalones reduce los ajustes constantes
Con este método, el valor de la Unit solo cambia cuando el bankroll supera un nivel previamente establecido.
Por ejemplo:
Bankroll inicial:
5.000 €
1U:
50 €
El bankroll sube a:
5.420 €
Continúas con:
1U = 50 €
Después alcanza:
5.500 €
Pasas a:
1U = 55 €
Y al llegar a 6.000 €:
1U = 60 €
Este método permite que los Stakes evolucionen con el bankroll sin modificar las cantidades después de cada apuesta.
Cuidado con los cambios constantes entre dos niveles
Imagina que tu bankroll alcanza:
5.510 €
Pasas de:
50 €
a:
55 €
por Unit.
Después de algunas pérdidas, tu bankroll vuelve a:
5.470 €
¿Hay que regresar inmediatamente a 50 €?
¿Y volver a 55 € si el bankroll alcanza de nuevo los 5.510 €?
Este sistema puede provocar cambios constantes de Stake alrededor del mismo nivel.
Una solución consiste en utilizar zonas de confirmación.
Utilizar un umbral de confirmación
Por ejemplo, puedes decidir no modificar la Unit hasta que el bankroll haya superado de forma más estable un determinado nivel.
También puedes realizar el recálculo a intervalos fijos:
una vez al mes
cada tres meses
o:
después de un crecimiento determinado del bankroll
Esto permite limitar las reacciones a las fluctuaciones de corto plazo.
El objetivo es adaptar el Stake a una evolución estructural del capital y no a cada movimiento provocado por la Variance.
Otro método: aumentar la Unit cada vez que el bankroll crece un 10 %
Una regla especialmente sencilla consiste en modificar el valor de la Unit cuando el bankroll aumenta un determinado porcentaje.
Por ejemplo:
+10 %
Bankroll inicial:
5.000 €
1U:
50 €
Primer nivel:
5.500 €
Nueva Unit:
55 €
Segundo nivel:
6.050 €
Nueva Unit:
60,50 €
Tercer nivel:
6.655 €
Nueva Unit:
66,55 €
Este método permite seguir progresivamente el crecimiento del capital.
¿Se pueden utilizar cantidades redondeadas?
Sí.
Normalmente no es necesario apostar exactamente:
60,50 €
o:
66,55 €
Un enfoque más práctico puede utilizar:
60 €
después:
65 €
o:
70 €
El objetivo no es respetar matemáticamente el 1 % hasta el último céntimo.
El objetivo es mantener un marco coherente de Risk Management.
El problema de aumentar demasiado rápido
Supongamos que tu bankroll pasa de:
5.000 €
a:
6.000 €
Has ganado:
20 %
Si mantienes una lógica del 1 %, tu Unit pasa de:
50 €
a:
60 €
Tu Stake también aumenta:
20 %
Es coherente.
Pero imagina que decides pasar directamente de:
50 €
a:
100 €
Tu bankroll solo ha aumentado un 20 %.
Pero tu Stake ha aumentado:
100 %
Tu perfil de riesgo ha cambiado completamente.
El aumento del Stake debería ser proporcional al crecimiento del bankroll
Este es un principio fundamental.
Si tu bankroll aumenta un 20 %, aumentar tu Unit aproximadamente un 20 % permite mantener un nivel de riesgo relativo similar.
En cambio, aumentar la apuesta mucho más rápido que el bankroll significa aumentar tu exposición al riesgo.
Ejemplo:
Situación inicial
Bankroll:
5.000 €
1U:
50 €
Riesgo:
1 %
Después del crecimiento
Bankroll:
6.000 €
Si 1U = 60 €:
1 %
Pero si 1U = 100 €:
1,67 %
Por tanto, no solo has aumentado tus Stakes.
También has modificado tu estrategia de Risk Management.
¿Qué ocurre si aparece un Drawdown después de aumentar la Unit?
Esta es una cuestión fundamental.
Supongamos que tu bankroll alcanza:
7.500 €
Aumentas tu Unit a:
75 €
Después sufres un Drawdown de:
-20U
La pérdida es:
20 × 75 € = 1.500 €
Tu bankroll vuelve a:
6.000 €
Si sigues apostando 75 €, tu Unit representa ahora:
el 1,25 % del bankroll
Por tanto, el riesgo relativo ha aumentado.
Es necesario definir de antemano qué ocurrirá si el bankroll vuelve a bajar.
¿Hay que reducir también las apuestas cuando baja el bankroll?
Si tu objetivo es mantener una exposición cercana a un porcentaje fijo del bankroll, sí.
El ajuste debería funcionar en ambas direcciones.
Un bankroll que aumenta puede justificar una subida de la Unit.
Un bankroll que disminuye puede justificar una reducción de la Unit.
De lo contrario, el sistema se vuelve asimétrico:
aumentas los Stakes durante los periodos ganadores,
pero mantienes esos Stakes elevados durante los Drawdowns.
Esto puede amplificar las pérdidas.
Ejemplo de ajuste en ambas direcciones
Imaginemos:
5.000 € → 1U = 50 €
El bankroll sube a:
6.000 €
Pasas a:
1U = 60 €
Después, un Drawdown hace que el bankroll vuelva a:
5.000 €
Si quieres mantener una exposición del 1 %, la Unit debería volver a:
50 €
De esta forma, el sistema sigue siendo coherente.
Pero ¿hay que reducirla inmediatamente?
No necesariamente.
Al igual que con los aumentos, se pueden utilizar escalones.
Por ejemplo:

La regla se vuelve mecánica.
La decisión deja de ser emocional.
¿Flat Betting fijo o Flat Betting proporcional?
Aquí hay que distinguir entre dos enfoques.
Flat Betting monetario
Apuestas siempre:
50 €
El valor monetario del Stake nunca cambia.
Flat Betting proporcional
Apuestas siempre aproximadamente:
el 1 % del bankroll
Por tanto, el valor de la Unit evoluciona con el capital.
Ambos enfoques son coherentes.
Pero no producen exactamente el mismo perfil de crecimiento y riesgo.
La ventaja del Flat Betting monetario
Con una Unit fija de 50 €:
máxima simplicidad
comparación sencilla del rendimiento
reducción progresiva del riesgo relativo si aumenta el bankroll
menos decisiones sobre el Stake
Es un enfoque especialmente robusto.
La ventaja del Flat Betting proporcional
Con una Unit que permanece cerca del 1 %:
el riesgo relativo se mantiene más estable
se aprovecha mejor el crecimiento del capital
los Stakes aumentan progresivamente con el bankroll
los Stakes también pueden disminuir durante los Drawdowns
Este enfoque permite una forma de capitalización.
Comparación cuando el bankroll se duplica
Supongamos que el bankroll pasa de:
5.000 €
a:
10.000 €
Unit fija
1U sigue siendo:
50 €
El Stake representa ahora:
el 0,5 % del bankroll
Unit proporcional
1U pasa a ser:
100 €
El Stake sigue representando:
el 1 % del bankroll
Ambos métodos son prudentes de formas diferentes.
El primero reduce progresivamente el riesgo relativo.
El segundo mantiene un riesgo relativo más estable y aprovecha mejor el crecimiento del capital.
Atención al Maximum Drawdown
Antes de aumentar una Unit, es útil hacerse una pregunta:
¿cuál sería el impacto financiero del Maximum Drawdown histórico con esta nueva Unit?
Supongamos que una estrategia ha sufrido un Maximum Drawdown de:
-30U
Con:
1U = 50 €
representa:
-1.500 €
Con:
1U = 75 €
representa:
-2.250 €
Con:
1U = 100 €
representa:
-3.000 €
El Drawdown expresado en Units sigue siendo el mismo.
Pero su impacto financiero cambia considerablemente.
El Drawdown debe seguir siendo psicológicamente soportable
El Risk Management no se limita a las matemáticas.
También tienes que ser capaz de continuar siguiendo la estrategia durante los periodos difíciles.
Un Stake teóricamente adecuado pero psicológicamente imposible de soportar puede llevarte a abandonar la estrategia en el peor momento.
Antes de aumentar tus apuestas, pregúntate:
“¿Puedo soportar financiera y psicológicamente un Drawdown histórico con esta nueva Unit?”
El Sample Size sigue siendo importante
Un aumento del bankroll sobre un Sample Size pequeño no demuestra necesariamente que la estrategia sea más sólida que al principio.
Supongamos que tu bankroll pasa de:
5.000 €
a:
6.000 €
después de solo:
100 apuestas
Es un excelente rendimiento.
Pero 100 apuestas siguen representando una muestra relativamente limitada.
Una parte del resultado puede proceder de la Variance.
En cambio, un crecimiento obtenido a lo largo de varios miles de apuestas proporciona más información sobre la robustez de la estrategia.
El ROI y el CLV pueden completar el análisis
Antes de modificar significativamente el tamaño de los Stakes, se pueden analizar varios indicadores:
ROI
CLV
Sample Size
Maximum Drawdown
Variance
Flat Stakes Summary (1U)
Cuotas medias
y:
Liquidity
El crecimiento del bankroll es importante.
Pero no debería ser necesariamente el único indicador utilizado para decidir un aumento significativo del capital expuesto.
Atención a la Liquidity cuando aumenta el bankroll
Este punto se olvida con frecuencia.
Una estrategia puede funcionar perfectamente con:
1U = 50 €
Pero si el bankroll crece considerablemente y:
1U = 500 €
y después:
1U = 1.000 €
la situación cambia.
¿Puedes realmente colocar esos Stakes a las mismas Cuotas?
En mercados muy líquidos, puede resultar relativamente sencillo.
En:
deportes de nicho
o mercados secundarios, puede ser mucho más complicado.
La escalabilidad del bankroll
Una estrategia realmente escalable debería permitir aumentar progresivamente el capital utilizado sin deteriorar significativamente las condiciones de ejecución.
Es lo que podemos llamar:
escalabilidad del bankroll.
Una estrategia puede ser muy rentable con un bankroll de 5.000 €, pero mucho más difícil de explotar con un bankroll de 500.000 €.
¿Por qué?
Porque la Liquidity disponible a las Cuotas deseadas puede dejar de ser suficiente.
Por tanto, la capacidad de aumentar los Stakes también depende del mercado.
Aumentar el bankroll no significa necesariamente aumentar todas las apuestas
Esta distinción se vuelve especialmente importante cuando se utilizan varios Tipsters o estrategias.
Algunos mercados pueden absorber fácilmente Stakes más elevados.
Otros no.
Por ejemplo, puede ser sencillo pasar de:
50 € a 100 €
en un mercado muy líquido.
Pero puede ser mucho más difícil hacer lo mismo en un mercado de nicho.
Por tanto, el crecimiento del bankroll puede llevar a una asignación diferente entre las estrategias.
Una regla sencilla: nunca aumentar el riesgo más rápido que el capital
Este es probablemente uno de los principios más fáciles de recordar.
Si tu bankroll aumenta:
20 %
un aumento del Stake de:
20 %
mantiene aproximadamente el mismo riesgo relativo.
Pero aumentar el Stake:
50 %
o:
100 %
significa que estás asumiendo más riesgo que antes.
Ya no se trata simplemente de capitalización.
Es una modificación de tu Risk Management.
Ejemplo de una progresión estructurada
Tomemos un bankroll inicial de:
5.000 €
y:
1U = 50 €
Una progresión podría ser:

Esta progresión es sencilla.
El bankroll aumenta.
La Unit aumenta proporcionalmente.
Pero el riesgo relativo se mantiene aproximadamente estable.
¿Qué ocurre si retiras regularmente los beneficios?
La situación cambia.
Imagina que tu bankroll alcanza:
6.000 €
pero retiras:
1.000 €
Tu bankroll operativo vuelve a:
5.000 €
No sería coherente calcular tu Unit sobre 6.000 € si solo quedan realmente 5.000 € disponibles para apostar.
El valor de la Unit debería calcularse normalmente sobre:
el capital realmente disponible para absorber las pérdidas.
Bankroll real y beneficios acumulados no son lo mismo
Supongamos:
Capital inicial:
5.000 €
Beneficios acumulados:
+3.000 €
Retiros:
2.000 €
Capital realmente disponible:
6.000 €
Tu rendimiento acumulado sigue siendo:
+3.000 €
Pero tu bankroll operativo es:
6.000 €
Si utilizas un método proporcional, este bankroll operativo debería servir de referencia para determinar el tamaño de la Unit.
¿Hay que aumentar los Stakes después de duplicar el bankroll?
Si tu bankroll pasa de forma sostenible de:
5.000 €
a:
10.000 €
y tu estrategia sigue siendo compatible con:
1U = 1 %
entonces pasar progresivamente de:
50 €
a:
100 €
es matemáticamente coherente.
Pero conviene comprobar varias cuestiones:
¿El Drawdown sigue siendo aceptable?
¿La Liquidity es suficiente?
¿El Sample Size es suficientemente grande?
¿El Edge parece seguir presente?
¿Los nuevos Stakes pueden seguir ejecutándose a las Cuotas deseadas?
El crecimiento del bankroll puede permitir un aumento.
No obliga a hacerlo.
Un enfoque conservador: aumentar los Stakes más lentamente que el bankroll
También existe una tercera opción.
Puedes decidir aumentar tus Stakes más lentamente que el bankroll.
Por ejemplo:
Bankroll inicial:
5.000 €
1U:
50 €
Bankroll:
6.000 €
En lugar de pasar a 60 €, pasas a:
55 €
Bankroll:
7.500 €
En lugar de pasar a 75 €, pasas a:
65 €
Bankroll:
10.000 €
En lugar de pasar a 100 €, pasas a:
80 €
El riesgo relativo disminuye progresivamente, pero sigues beneficiándote parcialmente del crecimiento del capital.
Tres enfoques posibles
Finalmente, podemos distinguir tres grandes enfoques.
1. Unit completamente fija
El bankroll aumenta pero:
1U sigue siendo 50 €
El riesgo relativo disminuye progresivamente.
2. Unit proporcional
Mantienes:
1U ≈ 1 % del bankroll
El riesgo relativo permanece relativamente estable.
3. Unit semiproporcional
Aumentas los Stakes cuando crece el bankroll, pero más lentamente que el capital.
El riesgo relativo disminuye ligeramente mientras sigues aprovechando una parte de la capitalización.
Ninguno de estos enfoques es universalmente óptimo.
Corresponden a diferentes objetivos de crecimiento y control del riesgo.
La regla debe definirse antes de conocer los resultados
Este es probablemente el punto más importante.
Es mejor decidir de antemano:
cuándo aumenta la Unit
cuánto aumenta
cuándo disminuye
con qué frecuencia se recalcula
y:
qué Stake Caps se aplican
Una regla definida previamente reduce el riesgo de tomar decisiones emocionales después de una racha ganadora o perdedora.
Ejemplo de una regla completa
Un apostador podría decidir:
Bankroll inicial: 5.000 €
Unit inicial: 50 €
Recálculo: una vez al mes
Unit objetivo: aproximadamente el 1 % del bankroll
Redondeo: en tramos de 5 €
Aumento únicamente si el bankroll confirma un nuevo nivel
Reducción de la Unit si el bankroll disminuye significativamente
Stake Cap según la Liquidity del mercado
Esta regla es sencilla.
Es medible.
Y, sobre todo:
se define antes de conocer los próximos resultados.
Errores que hay que evitar
- Duplicar los Stakes después de una racha ganadora.
- Confundir el crecimiento del bankroll con un aumento del Edge.
- Recalcular emocionalmente la Unit después de cada resultado.
- Aumentar los Stakes mucho más rápido que el bankroll.
- Aumentar los Stakes pero negarse a reducirlos durante un Drawdown.
- Ignorar el Maximum Drawdown histórico.
- Ignorar la Variance.
- Ignorar el Sample Size.
- Ignorar la Liquidity.
- Utilizar los beneficios retirados como si siguieran formando parte del bankroll.
- Aumentar el Stake simplemente porque una estrategia acaba de atravesar un periodo excelente.
- No definir previamente una regla de progresión.
- Confundir crecimiento del capital con una mejora automática de la estrategia.
- Ignorar el impacto psicológico de cantidades más elevadas.
- Olvidar que el Risk of Ruin depende directamente del tamaño de los Stakes.
Conclusión
Entonces:
¿hay que aumentar las apuestas cuando crece el bankroll?
Puede ser perfectamente coherente hacerlo.
Pero el aumento no debería ser una reacción emocional a los beneficios.
Debería seguir una regla de Risk Management definida previamente.
Con un bankroll inicial de:
5.000 €
y:
1U = 50 € = 1 %
una progresión hacia:
6.000 € → 1U ≈ 60 €
después:
7.500 € → 1U ≈ 75 €
y:
10.000 € → 1U ≈ 100 €
permite mantener aproximadamente el mismo nivel de riesgo relativo.
Pero también es perfectamente posible conservar una Unit fija o aumentar los Stakes más lentamente que el bankroll.
La elección depende especialmente de:
el nivel de riesgo deseado
Maximum Drawdown
Variance
Sample Size
Liquidity
y:
la escalabilidad del bankroll.
Por tanto, la pregunta fundamental no es:
“He ganado, ¿puedo apostar más ahora?”
Sino:
“¿Ha evolucionado suficientemente mi bankroll para que el aumento de mi Unit siga siendo coherente con el nivel de riesgo que definí inicialmente?”
FAQ: ¿Hay que aumentar las apuestas cuando crece el bankroll?
¿Hay que aumentar el Stake después de cada ganancia?
No. Una ganancia individual o una racha ganadora corta no justifican necesariamente modificar el Stake. Un sistema por niveles o un recálculo periódico suele ser más estructurado.
Si mi bankroll aumenta un 20 %, ¿debo aumentar mis apuestas un 20 %?
Si tu objetivo es mantener el mismo porcentaje del bankroll por Unit, es matemáticamente coherente. Pero no estás obligado a aumentar tus Stakes al mismo ritmo.
¿Puedo mantener la misma Unit aunque mi bankroll se duplique?
Sí. Si tu bankroll pasa de 5.000 € a 10.000 € y la Unit sigue siendo de 50 €, tu Stake simplemente pasa del 1 % al 0,5 % del bankroll. Tu enfoque se vuelve más conservador.
¿Hay que reducir las apuestas cuando disminuye el bankroll?
Si utilizas un método proporcional, sí. Esto permite mantener un nivel de riesgo relativo más estable durante los Drawdowns.
¿Con qué frecuencia hay que recalcular la Unit?
No existe una frecuencia universal. El recálculo puede realizarse mensualmente, trimestralmente o en función de niveles predefinidos del bankroll. Lo importante es establecer la regla de antemano.
¿Una racha ganadora justifica aumentar el Stake?
No necesariamente. Una racha ganadora puede deberse simplemente a la Variance. No demuestra que el Edge de la estrategia haya aumentado.
¿Por qué utilizar niveles de bankroll?
Los niveles evitan modificar el Stake después de cada pequeña fluctuación del bankroll. Permiten una progresión más estable y fácil de gestionar.
¿Puede la Liquidity impedir aumentar los Stakes?
Sí. Cuando el bankroll aumenta, algunos mercados pueden dejar de permitir ejecutar los Stakes deseados a las mismas Cuotas. Es un límite importante para la escalabilidad del bankroll.
¿Los beneficios retirados deben incluirse en el bankroll?
No, si ya no están disponibles para absorber pérdidas. Para el Stake Sizing, es más coherente utilizar como referencia el bankroll realmente disponible.
¿Cuál es la regla más importante?
No aumentar el riesgo más rápido que el capital, salvo que hayas decidido conscientemente modificar tu perfil de Risk Management.
En la misma categoría
Education
¿Por qué duplicar la apuesta después de una pérdida es una mala estrategia?
Martes, 6 de octubre de 2026
Dispones de una Bankroll de 5.000 €. Tu regla habitual es sencilla: 1U = 50 € Es decir: El 1 % de tu Bankroll. Realizas una apuesta de 50 €. La pierdes. Entonces puede surgir una idea aparentemente atractiva: duplicar la siguiente apuesta para recuperar l...
Ver el artículoEducation
¿Hay que reducir las apuestas después de una mala racha?
Martes, 29 de septiembre de 2026
Dispones de un Bankroll de 5.000 €. Tu regla inicial es sencilla: 1U = 50 € es decir: el 1 % de tu Bankroll. Tu estrategia funciona desde hace varios meses. Pero llega un periodo complicado. Pierdes: -5U después: -10U y finalmente tu Drawdown alcanza: -15...
Ver el artículoEducation
¿Cómo gestionar tu bankroll cuando sigues a varios Tipsters?
Viernes, 25 de septiembre de 2026
Seguir a varios Tipsters puede parecer una forma sencilla de diversificar tu actividad en las apuestas deportivas. Un Tipster especializado en fútbol. Otro en tenis. Un tercero en mercados asiáticos. Y otro puede centrarse en deportes o competiciones de n...
Ver el artículoBet2Invest no es una casa de apuestas y no ofrece servicios de apuestas deportivas. Sin embargo, su contenido está relacionado con actividades de apuestas deportivas.
El juego está estrictamente prohibido a los menores de edad. Juega de manera responsable — el juego excesivo puede causar pérdidas económicas, deudas o adicción.