Education
Die Kelly-Methode bei Sportwetten
Wie viel sollten Sie setzen, wenn eine Wettmöglichkeit besonders attraktiv erscheint?
Immer 1 % Ihrer Bankroll?
2 %?
Oder mehr, wenn Ihr Edge besonders groß ist?
Genau diese Frage steht im Mittelpunkt des Kelly Criterion, auf Deutsch auch Kelly-Kriterium genannt, einer der bekanntesten mathematischen Methoden zur Bestimmung der optimalen Einsatzhöhe.
Im Gegensatz zum Flat Betting, bei dem jede Wette in der Regel mit derselben Einheit gespielt wird, passt die Kelly-Methode den Stake an zwei wesentliche Faktoren an:
die verfügbare Quote
und:
den geschätzten Edge des Wettenden.
Theoretisch gilt: Je größer Ihr Vorteil ist, desto größer kann der Anteil der Bankroll sein, den Sie einsetzen.
Doch diese Methode bringt eine entscheidende Schwierigkeit mit sich.
Um Kelly korrekt anzuwenden, müssen Sie ausreichend genau einschätzen können:
wie hoch die tatsächliche Wahrscheinlichkeit eines Ereignisses ist.
Bei Sportwetten ist diese Wahrscheinlichkeit jedoch niemals mit absoluter Sicherheit bekannt.
Genau deshalb ist das Kelly Criterion gleichzeitig äußerst interessant und potenziell gefährlich, wenn es falsch eingesetzt wird.
Wie in den vorherigen Artikeln dieser Serie verwenden wir folgende Referenz:
Anfangs-Bankroll: 5.000 €
1U = 50 €
also:
1 % der ursprünglichen Bankroll
Was ist das Kelly Criterion?
Das Kelly Criterion ist eine mathematische Methode zur Bestimmung des Anteils des eigenen Kapitals, der eingesetzt werden sollte, wenn man davon ausgeht, einen statistischen Vorteil zu besitzen.
Das Ziel besteht nicht einfach darin, den erwarteten Gewinn der nächsten Wette zu maximieren.
Das Ziel ist:
das langfristige logarithmische Wachstum des Kapitals zu maximieren.
Kelly versucht also, ein Gleichgewicht zwischen zwei Faktoren herzustellen:
den vorhandenen Edge ausreichend zu nutzen
und:
keinen übermäßig großen Teil des Kapitals zu riskieren.
Ist der geschätzte Edge gering, empfiehlt Kelly einen kleinen Stake.
Ist der geschätzte Edge groß, kann Kelly einen höheren Stake empfehlen.
Und wenn kein positiver Edge vorhanden ist:
empfiehlt Kelly, überhaupt nicht zu wetten.
Woher stammt das Kelly Criterion?
Das Kelly Criterion ist nach John L. Kelly Jr., einem Forscher der Bell Labs, benannt.
1956 veröffentlichte er einen wissenschaftlichen Artikel mit dem Titel A New Interpretation of Information Rate.
Seine Arbeit beschäftigte sich ursprünglich nicht mit Sportwetten.
Das Prinzip bezog sich auf das optimale Wachstum von Kapital in wiederkehrenden Situationen unter Unsicherheit.
Später wurde das Konzept auf verschiedene Bereiche übertragen, darunter:
- Glücksspiele;
- Wetten;
- Investments;
- Portfoliomanagement.
Heute ist das Kelly Criterion insbesondere in quantitativen Kreisen und bei Wettenden bekannt, die ihren Stake mathematisch mit ihrem Edge verknüpfen möchten.
Wie lautet die Kelly-Formel?
In ihrer klassischen Form für eine einfache Wette lautet die Formel:
f = (bp - q) / b*
Dabei gilt:
f* = Anteil der Bankroll, der gesetzt werden soll
b = Nettogewinn, entsprechend der Dezimalquote minus 1
p = geschätzte Gewinnwahrscheinlichkeit
q = Verlustwahrscheinlichkeit, also 1 - p
Nehmen wir ein Beispiel.
Sie schätzen die Gewinnwahrscheinlichkeit einer Mannschaft auf:
55 %
Die verfügbare Quote beträgt:
2,00
Damit gilt:
b = 2,00 - 1 = 1
p = 0,55
q = 0,45
Die Formel lautet:
f = (1 × 0,55 - 0,45) / 1*
also:
f = 0,10*
Kelly empfiehlt theoretisch einen Einsatz von:
10 % der Bankroll.
Bei einer Bankroll von 5.000 € entspricht das:
Kelly Stake = 500 €
Das ist deutlich mehr als unsere übliche Referenz:
1U = 50 €
Warum empfiehlt Kelly in diesem Beispiel 10 %?
Weil eine Quote von 2,00 einen erheblichen Vorteil darstellt, wenn Ihre Einschätzung von 55 % vollkommen korrekt ist.
Die rohe implizite Wahrscheinlichkeit einer Quote von 2,00 beträgt:
50 %
Ihre Einschätzung lautet:
55 %
Sie gehen also von einem Vorteil von 5 Prozentpunkten aus.
Der Expected Value der Wette beträgt:
(0,55 × 2,00) - 1 = +0,10
also:
+10 % EV
Wenn diese Einschätzung tatsächlich korrekt und reproduzierbar ist, rechtfertigt dieser Vorteil nach Kelly eine relativ hohe Exposition.
Das gesamte Problem steckt jedoch in dieser Aussage:
wenn diese Einschätzung tatsächlich korrekt ist.
Das Kelly Criterion hängt vollständig von Ihrer Wahrscheinlichkeitsschätzung ab
Kelly kennt die tatsächliche Gewinnwahrscheinlichkeit nicht.
Es verwendet die Wahrscheinlichkeit, die Sie vorgeben.
Das ist wahrscheinlich der wichtigste Punkt, den man verstehen muss.
Bleiben wir bei einer Quote von:
2,00
Wenn Sie die Wahrscheinlichkeit auf 55 % schätzen
Full Kelly:
10 %
Wenn die tatsächliche Wahrscheinlichkeit nur 53 % beträgt
Kelly:
6 %
Wenn sie 51 % beträgt
Kelly:
2 %
Wenn sie 50 % beträgt
Kelly:
0 %
Wenn sie 49 % beträgt
Kelly wird negativ.
Das bedeutet:
keine Wette.
Schon wenige Prozentpunkte Unterschied bei Ihrer Einschätzung können den empfohlenen Stake also vollständig verändern.
Schätzfehler sind die größte Gefahr bei Kelly
Stellen wir uns vor, Ihr Modell schätzt:
55 %
und Sie verwenden Full Kelly.
Sie setzen also:
10 % Ihrer Bankroll.
Nehmen wir nun an, Ihr Modell überschätzt die Qualität der Wette leicht und die tatsächliche Wahrscheinlichkeit beträgt:
51 %
Der theoretisch angemessene Kelly Stake für diese Wahrscheinlichkeit läge nur bei:
2 %
Sie haben also fünfmal mehr gesetzt, als Kelly bei Kenntnis der tatsächlichen Wahrscheinlichkeit empfohlen hätte.
Und wenn die tatsächliche Wahrscheinlichkeit:
49 %
beträgt, hatten Sie nicht einmal einen positiven Edge.
Sie hätten dann 10 % Ihrer Bankroll auf eine Wette gesetzt, deren Expected Value tatsächlich negativ war.
Deshalb sollte Kelly niemals als magische Formel betrachtet werden.
Die Qualität des Ergebnisses hängt direkt von der Qualität der Eingabedaten ab.
Kelly erzeugt keinen Edge
Diese Unterscheidung ist grundlegend.
Das Kelly Criterion findet keine Value Bets.
Es bestimmt nicht die tatsächliche Wahrscheinlichkeit eines Ereignisses.
Es beantwortet lediglich die Frage:
„Wenn meine Wahrscheinlichkeitsschätzung korrekt ist, welchen Anteil meiner Bankroll sollte ich theoretisch einsetzen?“
Der Edge muss also bereits vorhanden sein, bevor Kelly eingesetzt wird.
Eine schlechte Strategie mit einem hervorragenden Stake-Sizing-System bleibt eine schlechte Strategie.
Kelly kann die Nutzung eines vorhandenen Vorteils optimieren.
Es kann diesen Vorteil nicht erzeugen.
Beispiel mit unserer Bankroll von 5.000 €
Betrachten wir mehrere Wetten mit einer Quote von:
2,00
und unterschiedlichen geschätzten Wahrscheinlichkeiten.
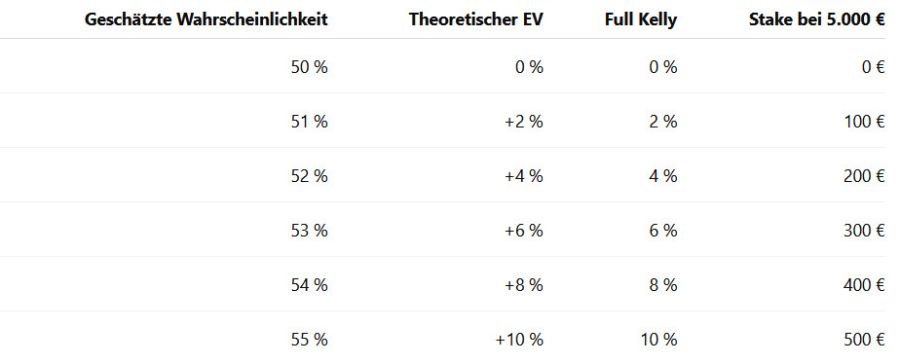
Diese Tabelle zeigt sofort eine wichtige Eigenschaft von Kelly:
Der Stake steigt schnell, wenn der geschätzte Edge zunimmt.
Das bedeutet jedoch auch, dass jede Überschätzung des Edge zu einem deutlich zu hohen Stake führen kann.
Kelly und Flat Betting: zwei unterschiedliche Philosophien
Beim Flat Betting wird in der Regel für jede Auswahl dieselbe Einheit verwendet.
Zum Beispiel:
1U = 50 €
Unabhängig davon, ob Ihr geschätzter Edge klein oder groß ist, bleibt Ihr Stake gleich.
Kelly funktioniert anders.
Die Einsatzhöhe wird an den geschätzten Vorteil angepasst.
Flat Betting
Vorteile:
- einfach;
- transparent;
- leicht nachzuvollziehen;
- begrenzt Fehler beim Stake Sizing;
- erleichtert den Vergleich von Ergebnissen;
- reduziert die Auswirkungen von Fehlern bei der Edge-Schätzung.
Nachteil:
- unterscheidet Wettmöglichkeiten nicht anhand ihres geschätzten Edge.
Kelly Criterion
Vorteile:
- passt den Stake an den Edge an;
- besitzt eine mathematische Logik für das Kapitalwachstum;
- reduziert den Stake bei geringem Vorteil;
- empfiehlt keine Wette, wenn der Edge null oder negativ ist.
Wichtigster Nachteil:
- hängt stark von der Genauigkeit der geschätzten Wahrscheinlichkeiten ab.
Beide Ansätze verfolgen somit unterschiedliche Ziele.
Full Kelly: Warum kann dieser Ansatz sehr aggressiv sein?
Full Kelly bedeutet, dass der von der Formel empfohlene Anteil direkt eingesetzt wird.
Wenn Kelly:
8 %
anzeigt, setzen Sie:
8 % der Bankroll.
Wenn Kelly:
12 %
anzeigt, setzen Sie:
12 %.
Mathematisch kann dieser Ansatz sinnvoll sein, wenn die verwendeten Wahrscheinlichkeiten perfekt bekannt sind.
Bei Sportwetten ist das jedoch praktisch nie der Fall.
Ein Stake von:
10 %
bedeutet, dass bereits wenige schlechte Ergebnisse zu erheblichen Schwankungen der Bankroll führen können.
Selbst bei einem echten positiven Edge kann die Volatilität psychologisch und finanziell schwer zu verkraften sein.
Was ist Half Kelly?
Eine Möglichkeit besteht darin, nur einen Teil des von Kelly berechneten Stakes zu verwenden.
Half Kelly bedeutet, dass Sie:
50 % des Full Kelly Stakes
setzen.
Empfiehlt Full Kelly:
10 %
dann empfiehlt Half Kelly:
5 %
Bei einer Bankroll von 5.000 €:
Full Kelly:
500 €
Half Kelly:
250 €
Das Ziel besteht darin, einen Teil der Kelly-Logik beizubehalten und gleichzeitig Folgendes zu reduzieren:
- Volatilität;
- Drawdown;
- Auswirkungen von Schätzfehlern;
- Risk of Ruin.
Was ist Quarter Kelly?
Quarter Kelly verwendet:
25 % des Full Kelly Stakes.
Wenn Full Kelly:
10 %
anzeigt, ergibt Quarter Kelly:
2,5 %
Bei 5.000 €:
125 €
Der Vergleich sieht also folgendermaßen aus:
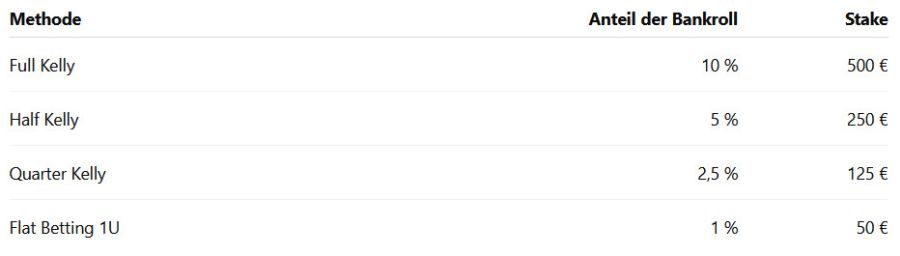
Durch Fractional Kelly lässt sich die Exposition also erheblich reduzieren.
Warum sollte man nur einen Teil von Kelly verwenden?
Der Hauptgrund ist:
Unsicherheit.
In einem theoretischen Problem, bei dem die tatsächliche Wahrscheinlichkeit perfekt bekannt ist, besitzt Full Kelly besonders interessante mathematische Eigenschaften.
Bei Sportwetten jedoch gilt:
p wird geschätzt.
Und diese Schätzung kann falsch sein.
Durch die Verwendung eines Teils von Kelly kann somit eine Art Sicherheitsmarge eingebaut werden.
Je größer die Unsicherheit bezüglich Ihres Edge ist, desto sinnvoller kann eine vorsichtigere Kelly-Fraktion sein.
Kelly reagiert äußerst empfindlich auf Overconfidence
Overconfidence, also übermäßiges Vertrauen in die eigenen Einschätzungen, stellt ein erhebliches Risiko dar.
Angenommen, Ihr Modell vergibt regelmäßig Wahrscheinlichkeiten wie:
57 %
61 %
64 %
Ist das Modell jedoch schlecht kalibriert, können diese Wahrscheinlichkeiten zu hoch sein.
Ein Ereignis, dem das Modell 60 % zuweist, könnte tatsächlich nur in 54 % der Fälle eintreten.
Dieser Unterschied erscheint vielleicht gering.
Für Kelly kann er erheblich sein.
Die Frage lautet daher nicht nur:
„Findet mein Modell Gewinner?“
Sondern auch:
„Sind die von meinem Modell erzeugten Wahrscheinlichkeiten korrekt kalibriert?“
Die Kalibrierung der Wahrscheinlichkeiten ist entscheidend
Ein gut kalibriertes Modell bedeutet vereinfacht:
Von den Ereignissen, denen das Modell ungefähr:
60 % Wahrscheinlichkeit
zuweist, sollten über eine ausreichend große Stichprobe ungefähr:
60 % tatsächlich eintreten.
Dasselbe Prinzip gilt für:
55 %
70 %
80 %
und so weiter.
Für eine seriöse Anwendung von Kelly reicht es daher nicht aus, lediglich ein Ranking oder Signal zu erzeugen.
Idealerweise benötigt man:
ausreichend zuverlässige und kalibrierte Wahrscheinlichkeiten.
Das ist eine wesentlich höhere Anforderung.
Kann man die impliziten Wahrscheinlichkeiten des Buchmachers für Kelly verwenden?
Nicht direkt, um einen Edge zu erzeugen.
Eine Quote stellt eine implizite Marktwahrscheinlichkeit dar, enthält aber normalerweise eine Marge.
Eine Quote von:
2,00
entspricht mathematisch:
50 %
Wenn Sie für Kelly einfach dieselbe Wahrscheinlichkeit verwenden:
p = 50 %
bei einer Quote von:
2,00
empfiehlt Kelly:
0 %
Das ist logisch.
Sie haben keinen Vorteil identifiziert.
Um Kelly anzuwenden, benötigen Sie daher eine eigene Wahrscheinlichkeitsschätzung, die ausreichend über der Wahrscheinlichkeit liegt, die zur Rechtfertigung der verfügbaren Quote erforderlich ist.
Auch die Buchmachermarge muss berücksichtigt werden
Bei einem Markt mit mehreren möglichen Ergebnissen ergibt die Summe der rohen impliziten Wahrscheinlichkeiten der verschiedenen Quoten normalerweise mehr als 100 %.
Diese Differenz entspricht dem Overround, also der theoretischen Buchmachermarge.
Bevor Sie Ihr Modell mit dem Markt vergleichen, kann es daher sinnvoll sein, um die Marge bereinigte Marktwahrscheinlichkeiten zu berechnen.
Dadurch erhält man eine bessere Darstellung der vom Markt implizierten Wahrscheinlichkeiten.
Aber auch nach dieser Bereinigung gilt:
Die Marktwahrscheinlichkeit ist nicht automatisch die tatsächliche Wahrscheinlichkeit.
Sie bleibt ein Benchmark.
Welche Rolle kann Pinnacle bei einem Kelly-Ansatz spielen?
Bei einem quantitativen Ansatz können die Quoten eines Buchmachers mit niedriger Marge und hoher Marktexposition einen besonders interessanten Benchmark darstellen.
Opening Odds ermöglichen es, den ursprünglichen Zustand des Marktes zu beobachten.
Closing Odds zeigen den Preis, nachdem deutlich mehr Informationen und Einsätze in den Markt eingeflossen sind.
Das bedeutet nicht, dass die Closing Odd eine perfekte Wahrscheinlichkeit darstellt.
Sie bietet jedoch einen besonders nützlichen Vergleichspunkt für die Analyse von:
- Ihrem Einstiegspreis;
- Ihrer CLV;
- der Qualität Ihrer Einschätzung;
- der Fähigkeit einer Strategie, Value zu identifizieren.
Können CLV und Kelly einander ergänzen?
Ja, konzeptionell.
Kelly verwendet Ihren geschätzten Edge zur Bestimmung des Stakes.
Die CLV kann anschließend zusätzliche Informationen über die Qualität des erhaltenen Preises liefern.
Angenommen, Ihr Modell empfiehlt regelmäßig hohe Stakes, weil es einen großen Edge erkennt.
Diese Wetten weisen jedoch regelmäßig eine negative CLV auf.
Das kann ein wichtiges Signal sein.
Möglicherweise schätzt Ihr Modell seinen Edge zu aggressiv ein.
Wenn die Selektionen hingegen regelmäßig eine positive CLV erzielen, kann dies ein zusätzlicher Grund sein, die Qualität des Prozesses genauer zu untersuchen.
CLV beweist allein nicht, dass Ihre exakte Wahrscheinlichkeitsschätzung korrekt ist.
Sie kann jedoch als ergänzender Indikator dienen.
Kelly und Sample Size
Eine Strategie erzielt:
+15 % ROI nach 60 Wetten.
Kann man daraus schließen, dass sie einen ausreichend großen Edge besitzt, um aggressives Kelly Staking einzusetzen?
Nein.
Die Sample Size ist zu klein, um eine belastbare Aussage über die genaue Größe des Edge zu treffen.
Dieses Problem ist bei Kelly besonders wichtig.
Warum?
Weil der Stake direkt vom geschätzten Edge abhängt.
Wenn Sie den Edge aufgrund einer kleinen Stichprobe überschätzen, besteht die Gefahr, dass Sie auch den Stake überschätzen.
Statistische Unsicherheit muss daher in die Überlegungen einbezogen werden.
Kelly und Variance
Kelly beseitigt die Variance selbstverständlich nicht.
Selbst bei einer perfekten Berechnung kann eine Serie von Verlusten auftreten.
Angenommen, Ihr Modell identifiziert korrekt eine Reihe von Value Bets.
Das bedeutet nicht, dass die nächsten Wetten gewinnen werden.
Kelly versucht, das langfristige Wachstum zu optimieren.
Es versucht nicht, kurzfristige Ergebnisse gleichmäßig oder stabil zu gestalten.
Diese Unterscheidung ist entscheidend.
Kelly und Drawdown
Je größer die Stakes, desto größer können die Schwankungen der Bankroll werden.
Full Kelly kann daher Drawdowns verursachen, die schwer auszuhalten sind.
Selbst wenn die Strategie theoretisch weiterhin korrekt ist, kann ein Wettender nach einem Drawdown von:
-20 %
-30 %
oder:
-40 %
aufgeben.
Es besteht somit ein Unterschied zwischen:
mathematischer Optimalität
und:
tatsächlicher Risikotoleranz.
Eine Strategie, die psychologisch nicht durchgehalten werden kann, ist nicht unbedingt eine geeignete Strategie für den jeweiligen Nutzer.
Kelly und Risk of Ruin
Das Kelly Criterion steht in direktem Zusammenhang mit dem Management des Risk of Ruin.
Bei perfekt bekannten Wahrscheinlichkeiten und unter den entsprechenden theoretischen Voraussetzungen versucht Kelly, Overbetting zu vermeiden und gleichzeitig das langfristige logarithmische Wachstum zu maximieren.
In der Realität bleibt das zentrale Problem jedoch:
der Schätzfehler.
Wenn Sie glauben, einen Edge von 10 % zu besitzen, tatsächlich aber nur 2 % haben, kann Ihr Stake deutlich zu hoch sein.
Und wenn Ihr Edge in Wirklichkeit negativ ist, kann ein auf einer falschen Einschätzung basierender Kelly Stake die Verluste beschleunigen, anstatt Ihre Bankroll zu schützen.
Die Gefahr des Overbetting
Overbetting bedeutet, mehr zu setzen, als Ihr tatsächlicher Vorteil rechtfertigt.
Es gehört zu den größten Risiken im Bankroll Management.
Angenommen, der korrekte theoretische Kelly Stake beträgt:
2 %
Sie setzen jedoch:
8 %
Sie riskieren damit viermal mehr Kapital, als Ihr tatsächlicher Edge rechtfertigen würde.
Selbst bei einer langfristig profitablen Strategie kann dies das Wachstumsprofil erheblich verschlechtern und die Volatilität erhöhen.
Ein Edge rechtfertigt nicht automatisch jede beliebige Stake-Größe.
Underbetting: Kann man zu wenig setzen?
Aus Sicht der theoretischen Wachstumsmaximierung:
Ja.
Wenn der tatsächliche optimale Kelly Stake:
5 %
beträgt und Sie nur:
0,5 %
setzen, nutzen Sie nur einen kleinen Teil Ihres Vorteils.
Ihr Risk of Ruin und Ihre Volatilität sind geringer, aber auch Ihr potenzielles Wachstum verläuft langsamer.
Das ist der grundlegende Trade-off zwischen:
Wachstum
und:
Risiko.
In der Praxis kann Underbetting jedoch bewusst gewählt werden, wenn Stabilität und Kapitalerhalt wichtiger sind.
Warum ist es besonders gefährlich, über Kelly zu setzen?
Es besteht ein wichtiger Unterschied zwischen einem Stake unterhalb von Kelly und einem Stake oberhalb von Kelly.
Weniger zu setzen reduziert in der Regel das theoretische Wachstum, gleichzeitig aber auch die Volatilität.
Mehr zu setzen erhöht das Risiko.
Je stärker man den optimalen Kelly Stake überschreitet, desto ungünstiger wird das Risiko-Rendite-Profil.
Das Kelly Criterion kann daher auch als Rahmen dienen, um zu erkennen:
wann ein Stake zu aggressiv wird.
Sollte Kelly nach jeder Wette neu berechnet werden?
In seiner dynamischen Form verwendet Kelly die aktuelle Bankroll.
Angenommen:
Anfangs-Bankroll: 5.000 €
Kelly empfiehlt:
2 %
Stake:
100 €
Steigt die Bankroll anschließend auf:
5.500 €
entsprechen 2 %:
110 €
Fällt sie auf:
4.000 €
entsprechen 2 %:
80 €
Die Einsatzhöhe verändert sich somit mit dem Kapital.
Dadurch können:
die Stakes bei wachsender Bankroll schrittweise erhöht
und:
bei sinkender Bankroll reduziert werden.
Kelly ist somit eine proportionale Stake-Methode
Im Gegensatz zu strengem Flat Betting mit einem festen Geldbetrag funktioniert Kelly von Natur aus proportional.
Der Stake verändert sich in Abhängigkeit von:
der aktuellen Bankroll
und:
dem geschätzten Edge.
Damit können zwei Variablen die Einsatzhöhe beeinflussen.
Diese Flexibilität ist eine Stärke.
Sie macht die Methode jedoch auch komplexer.
Was passiert, wenn mehrere Wetten gleichzeitig verfügbar sind?
Simple Kelly ist besonders leicht zu verstehen, wenn nur eine einzelne Wette betrachtet wird.
Bei mehreren gleichzeitig offenen Wetten wird die Situation komplexer.
Angenommen, Ihr Modell identifiziert fünf Wettmöglichkeiten und empfiehlt:
4 %
3 %
5 %
2 %
4 %
Wenn Sie jeden Stake unabhängig anwenden, kann Ihre gesamte Exposition:
18 % der Bankroll
erreichen.
Sind die Wetten zusätzlich korreliert, kann das tatsächliche Risiko noch größer sein.
Dann wird ein Risikomanagement auf Portfolioebene notwendig.
Korrelation ist bei Kelly ein wichtiges Problem
Zwei Wetten sind nicht zwangsläufig unabhängig voneinander.
Stellen Sie sich mehrere Selektionen vor, die zusammenhängen mit:
- demselben Spiel;
- derselben Mannschaft;
- derselben Liga;
- denselben Marktbedingungen;
- demselben statistischen Modell.
Sind diese Wetten stark korreliert, kann ihre Behandlung als vollständig unabhängige Möglichkeiten zu einer übermäßigen Exposition führen.
Kelly auf ein gesamtes Portfolio anzuwenden ist mathematisch komplexer als Simple Kelly für einzelne Wetten.
Sollte man einen maximalen Stake festlegen?
In der praktischen Anwendung kann es sinnvoll sein, eine Obergrenze festzulegen.
Zum Beispiel:
Maximaler Stake = 2 %
oder:
Maximaler Stake = 3 %
selbst wenn die Kelly-Berechnung einen höheren Wert empfiehlt.
Warum?
Eine solche Obergrenze kann vor folgenden Risiken schützen:
- Modellfehlern;
- schlecht kalibrierten Wahrscheinlichkeiten;
- fehlerhaften Daten;
- außergewöhnlichen Ereignissen;
- unentdeckten Korrelationen;
- Overconfidence.
Ein Stake Cap kann somit als zusätzliche Ebene des Risikomanagements dienen.
Beispiel für Kelly mit einem Stake Cap
Nehmen wir eine Bankroll von:
5.000 €
und einen maximalen Stake von:
2 %
also:
100 €
Ihr Modell liefert folgende Empfehlungen:

Sie behalten die Kelly-Logik für kleinere Edges bei, verhindern aber, dass besonders aggressive Schätzungen zu sehr hohen Stakes führen.
Kann Kelly mit Units kombiniert werden?
Ja.
Beide Konzepte sind miteinander vereinbar.
Wenn:
1U = 1 % der Bankroll
dann entspricht eine Kelly-Empfehlung von:
0,5 % = 0,5U
1 % = 1U
1,5 % = 1,5U
2 % = 2U
und so weiter.
Damit können die Ergebnisse weiterhin in Units dargestellt werden, während der Stake an den Edge angepasst wird.
Man muss dann jedoch akzeptieren, dass die Ergebnisse von zwei Faktoren beeinflusst werden:
der Qualität der Selektionen
und:
der Qualität des Stake Sizing.
Warum bleibt das Flat Stakes Summary (1U) wichtig?
Stellen wir uns eine Strategie vor, die Kelly verwendet.
Ihre tatsächlichen Ergebnisse sind ausgezeichnet.
Aber woher kommt diese Performance?
Sind die Selektionen tatsächlich gut?
Oder hat das Stake-Sizing-System im beobachteten Sample lediglich höhere Stakes auf die erfolgreichen Wetten gelegt?
Das Flat Stakes Summary (1U) berechnet die Performance unter der Annahme neu, dass:
jede Selektion mit 1U gespielt wurde.
Dadurch lässt sich die Qualität der Selektionen selbst besser isolieren.
Der Vergleich zwischen:
den tatsächlichen Ergebnissen mit Kelly
und:
dem Flat Stakes Summary (1U)
kann daher besonders interessante Informationen liefern.
Kelly darf eine schlechte Strategie nicht verdecken
Angenommen:
Tatsächliche Performance mit variablen Stakes: +25U
aber:
Flat Stakes Summary (1U): -4U
Diese Situation sollte genauer untersucht werden.
Das positive Ergebnis könnte stark vom Stake Sizing abhängen.
Umgekehrt:
Tatsächliche Performance: +30U
und:
Flat Stakes Summary (1U): +24U
deuten darauf hin, dass auch die Qualität der Selektionen wesentlich zum Ergebnis beiträgt.
Es ist daher wichtig, zwischen zwei Dingen zu unterscheiden:
Selection Edge
und:
Sizing Edge.
Kann Kelly ohne Wahrscheinlichkeitsmodell angewendet werden?
Streng genommen ist das schwierig.
Für die Kelly-Berechnung benötigen Sie eine Schätzung von:
p
also der geschätzten tatsächlichen Wahrscheinlichkeit eines Ereignisses.
Einfach zu sagen:
„Diese Wette gefällt mir sehr gut“
oder:
„Das ist meine beste Wette des Tages“
liefert keine mathematisch nutzbare Wahrscheinlichkeit.
Ein seriöser Kelly-Ansatz erfordert daher idealerweise:
- ein Wahrscheinlichkeitsmodell;
- historische Daten;
- eine reproduzierbare Methodik;
- eine Kalibrierung der Wahrscheinlichkeiten;
- eine Validierung anhand einer ausreichend großen Stichprobe.
Kelly eignet sich besonders für quantitative Ansätze
Das Kelly Criterion ist besonders sinnvoll, wenn eine Strategie für jede Wettmöglichkeit eine Wahrscheinlichkeitsschätzung erzeugen kann.
Zum Beispiel:
Modellwahrscheinlichkeit: 54 %
Bereinigte implizite Marktwahrscheinlichkeit: 50 %
Geschätzter Edge: positiv
Berechneter Kelly Stake: X %
Der Prozess wird dadurch systematisch.
Kelly mathematisch zu rechtfertigen ist deutlich schwieriger, wenn die Wahrscheinlichkeiten hauptsächlich auf subjektiven Einschätzungen beruhen.
Der Strategy Builder und die Logik des Edge
Bei einem datenbasierten Ansatz besteht das Ziel darin, historische Situationen mit potenziell reproduzierbaren Eigenschaften zu identifizieren.
Eine Strategie kann insbesondere anhand folgender Kennzahlen analysiert werden:
- ROI;
- Sample Size;
- Drawdown;
- Odds;
- CLV;
- Konstanz;
- Verhalten über verschiedene Zeiträume.
Diese Faktoren helfen dabei, die Robustheit eines potenziellen Edge zu untersuchen.
Aber selbst eine historisch erfolgreiche Strategie ermöglicht es niemals, die exakte Wahrscheinlichkeit der nächsten Wette mit Sicherheit zu kennen.
Deshalb muss das Stake Sizing immer auch Unsicherheit berücksichtigen.
Kelly und historische Daten: Vorsicht vor Overfitting
Ein Modell kann auf historischen Daten hervorragend funktionieren und auf neuen Daten dennoch scheitern.
Das ist das Problem des Overfitting.
Wenn ein System zu stark an vergangene Daten angepasst wurde, kann es seinen Edge überhöht einschätzen.
Wird anschließend ein aggressiver Kelly Stake verwendet, verstärkt sich das Problem.
Sie kombinieren dann:
einen überschätzten Edge
mit:
einem zu hohen Stake.
Das kann besonders gefährlich sein.
Backtesting und Kelly: eine Kombination, die Vorsicht erfordert
Ein hervorragender Backtest garantiert keine identische zukünftige Performance.
Unter anderem sollten folgende Faktoren geprüft werden:
- Sample Size;
- Stabilität der Ergebnisse;
- verschiedene Zeiträume;
- verschiedene Märkte;
- Datenqualität;
- Overfitting-Risiko;
- Maximum Drawdown;
- CLV, sofern verfügbar.
Kelly, das auf einem zu optimistischen Backtest basiert, kann zu erheblichem Overbetting führen.
Ein konservativer Kelly-Ansatz
Eine vorsichtige Anwendung kann mehrere Sicherheitsebenen enthalten.
Zum Beispiel:
- Edge schätzen.
- Qualität und Kalibrierung des Modells überprüfen.
- Full Kelly berechnen.
- Nur einen Teil von Kelly verwenden.
- Gegebenenfalls einen Stake Cap anwenden.
- Gesamtexposition kontrollieren.
- Korrelationen berücksichtigen.
- Wahrscheinlichkeitsschätzungen regelmäßig neu bewerten.
- Ergebnisse mit dem Flat Stakes Summary (1U) vergleichen.
- CLV und Drawdown überwachen.
Das Ziel besteht darin, zu verhindern, dass eine einzelne zu optimistische Einschätzung einen erheblichen Teil der Bankroll gefährdet.
Beispiel für einen konservativen Kelly-Ansatz
Angenommen:
Bankroll: 5.000 €
Ihr Modell schätzt:
Wahrscheinlichkeit: 55 %
Quote:
2,00
Full Kelly:
10 %
also:
500 €
Sie entscheiden sich jedoch für:
Quarter Kelly
Der Stake beträgt dann:
2,5 %
also:
125 €
Zusätzlich legen Sie einen Stake Cap von:
2 %
fest.
Der endgültige Stake beträgt somit:
100 €
Sie haben eine theoretische Empfehlung von:
500 €
in eine tatsächliche Exposition von:
100 €
umgewandelt.
Sie nutzen weiterhin Ihren geschätzten Edge, jedoch mit einer deutlich größeren Sicherheitsmarge.
Das optimale Kelly ist nicht unbedingt für jeden Wettenden das passende Kelly
Mathematische Optimalität ist nur eine Dimension des Problems.
Ein Wettender sollte ebenfalls berücksichtigen:
- seine Drawdown-Toleranz;
- seinen Zeithorizont;
- die Zuverlässigkeit seines Modells;
- sein Vertrauen in den geschätzten Edge;
- die Variance der Strategie;
- die Anzahl gleichzeitig offener Wetten;
- Korrelationen;
- Liquidity-Beschränkungen.
Die theoretisch optimale Formel ist daher nicht automatisch die praktisch beste Konfiguration für jeden Nutzer.
Welche Kennzahlen sollte man vor der Verwendung von Kelly analysieren?
Vor einer ernsthaften Anwendung des Kelly Criterion ist es sinnvoll, folgende Kennzahlen zu untersuchen:
Sample Size
ROI
CLV
Maximum Drawdown
Variance
Durchschnittliche Odds
Hit Rate
Liquidity
Flat Stakes Summary (1U)
Kalibrierung der Wahrscheinlichkeiten
Korrelation
Gleichzeitige Exposition
Stabilität des Modells im Zeitverlauf
Je größer die Unsicherheit bei diesen Faktoren ist, desto stärker spricht dies für einen konservativen Ansatz.
Welche Fehler sollte man beim Kelly Criterion vermeiden?
Mehrere Fehler können Kelly gefährlich machen:
- Den eigenen Edge überschätzen.
- Subjektive Wahrscheinlichkeiten ohne Kalibrierung verwenden.
- Full Kelly anwenden, ohne Unsicherheit zu berücksichtigen.
- Variance ignorieren.
- Maximum Drawdown ignorieren.
- Korrelationen zwischen Wetten vernachlässigen.
- Mehrere Kelly Stakes gleichzeitig akkumulieren.
- Einen overfitteten Backtest verwenden.
- Wahrscheinlichkeiten emotional verändern.
- Vergangene Performance mit zukünftiger Wahrscheinlichkeit verwechseln.
- Keine Expositionsgrenzen festlegen.
- Glauben, Kelly könne eine Strategie ohne Edge in eine profitable Strategie verwandeln.
Flat Betting oder Kelly: Was sollte man wählen?
Darauf gibt es keine universelle Antwort.
Flat Betting priorisiert:
Einfachheit
Transparenz
Vergleichbarkeit
und:
Kontrolle des Risikos durch Schätzfehler.
Kelly priorisiert:
die Anpassung des Stakes an den geschätzten Edge
und:
die theoretische Optimierung des Kapitalwachstums.
Dafür ist jedoch eine deutlich höhere Präzision erforderlich.
Für einen Wettenden, der Wahrscheinlichkeiten nicht zuverlässig einschätzen kann:
kann Flat Betting deutlich robuster sein.
Für einen quantitativen Ansatz mit ausreichend zuverlässigen und kalibrierten Wahrscheinlichkeitsschätzungen:
kann Kelly ein besonders interessantes Instrument für das Stake Sizing sein.
Fazit
Das Kelly Criterion ist eine der elegantesten Methoden, um mathematisch vier zentrale Elemente miteinander zu verbinden:
Edge
Odds
Bankroll
und:
Stake.
Das Prinzip ist leistungsfähig.
Je größer Ihr geschätzter Vorteil ist, desto größer kann theoretisch der Anteil Ihres Kapitals sein, den Sie einsetzen.
Verschwindet der Edge:
sollte auch der Stake verschwinden.
Doch die Stärke von Kelly ist gleichzeitig seine größte Schwäche.
Die Formel hängt unmittelbar von:
der Qualität Ihrer Wahrscheinlichkeitsschätzung
ab.
Ist Ihre Wahrscheinlichkeitsschätzung korrekt, kann Kelly einen besonders interessanten Rahmen zur Optimierung des Kapitalwachstums bieten.
Wird Ihr Edge überschätzt, kann der Stake übermäßig groß werden.
Deshalb können bei realen Sportwetten Ansätze wie:
Half Kelly
Quarter Kelly
oder:
Kelly in Kombination mit einem Stake Cap
verwendet werden, um eine zusätzliche Sicherheitsmarge einzubauen.
Bei unserer Referenz-Bankroll von:
5.000 €
und:
1U = 50 € = 1 %
sollte Kelly nicht einfach als Methode verstanden werden, mehr zu setzen, wenn man von einer Wette besonders überzeugt ist.
Es handelt sich um ein mathematisches Stake-Sizing-System, das präzise Wahrscheinlichkeitsschätzungen erfordert.
Die entscheidende Frage lautet daher nicht:
„Wie überzeugt bin ich von dieser Wette?“
Sondern:
„Wie hoch ist meine bestmögliche Schätzung der tatsächlichen Wahrscheinlichkeit, wie groß ist die Unsicherheit dieser Schätzung und welcher Anteil meiner Bankroll wird durch diesen Edge rational gerechtfertigt?“
Genau diese Unterscheidung trennt eine quantitative Anwendung von Kelly von einer rein subjektiven Variation der Stakes.
FAQ: Kelly Criterion und Sportwetten
Was ist das Kelly Criterion?
Das Kelly Criterion ist eine Formel zur Bestimmung des theoretischen Anteils einer Bankroll, der anhand der verfügbaren Quote und des geschätzten Edge eingesetzt werden sollte.
Wie lautet die Kelly-Formel?
In ihrer klassischen Form:
f = (bp - q) / b*
Dabei steht b für den Nettogewinn in Verbindung mit der Quote, p für die geschätzte Gewinnwahrscheinlichkeit und q = 1 - p.
Was bedeutet Full Kelly?
Full Kelly bedeutet, exakt den von der Kelly-Formel empfohlenen Anteil der Bankroll zu setzen.
Was ist Half Kelly?
Half Kelly bedeutet, 50 % des von Full Kelly empfohlenen Stakes zu setzen.
Was ist Quarter Kelly?
Quarter Kelly bedeutet, 25 % des von Full Kelly empfohlenen Stakes zu setzen.
Warum kann Kelly gefährlich sein?
Weil die Formel direkt von der Wahrscheinlichkeitsschätzung abhängt. Wird der Edge überschätzt, kann der empfohlene Stake deutlich zu hoch ausfallen.
Kann Kelly einen Edge erzeugen?
Nein. Kelly bestimmt die Einsatzhöhe auf Basis eines geschätzten Edge. Es erzeugt diesen Edge nicht.
Kann Kelly mit einer Bankroll von 100U verwendet werden?
Ja. Wenn 1U 1 % der Bankroll entspricht, entspricht eine Kelly-Empfehlung von 2 % beispielsweise 2U.
Beseitigt Kelly das Risk of Ruin?
Nein. In der Praxis werden Wahrscheinlichkeiten und Edge mit einer gewissen Unsicherheit geschätzt. Eine fehlerhafte Einschätzung kann zu überhöhten Stakes und einem höheren Risiko führen.
Flat Betting oder Kelly?
Flat Betting ist einfacher und weniger von präzisen Wahrscheinlichkeitsschätzungen abhängig. Kelly passt den Stake an den geschätzten Edge an, setzt dafür jedoch wesentlich robustere Wahrscheinlichkeitsschätzungen voraus.
Montag, 21. September 2026
In der gleichen Kategorie
Education
Wie verwaltet man seine Bankroll, wenn man mehreren Tipstern folgt?
Freitag, 25. September 2026
Mehreren Tipstern zu folgen, kann auf den ersten Blick eine einfache Möglichkeit sein, seine Sportwetten zu diversifizieren.Ein Tipster ist auf Fußball spezialisiert.Ein anderer auf Tennis.Ein dritter auf asiatische Märkte.Ein weiterer konzentriert sich v...
Artikel ansehenEducation
Flat Betting oder Kelly: Welche Strategie sollte man wählen?
Donnerstag, 24. September 2026
Sobald ein Sportwetter seine Bankroll festgelegt hat, stellt sich eine entscheidende Frage:Wie viel sollte man auf jede Wette setzen?Im professionellen Bankroll Management werden regelmäßig zwei Ansätze verwendet:Flat Bettingund:die Kelly-MethodeFlat Bett...
Artikel ansehenEducation
Ruin-Risiko: Können Sie wirklich Ihre gesamte Bankroll verlieren?
Samstag, 19. September 2026
Sie verfügen über eine Bankroll von 5.000 €.Sie setzen 50 € pro Wette, also 1 % Ihres Anfangskapitals.Ihre Strategie scheint langfristig profitabel zu sein.Können Sie trotzdem Ihre gesamte Bankroll verlieren?Diese Frage führt uns zu einem der wichtigsten ...
Artikel ansehenBet2Invest ist kein Buchmacher und bietet keine Sportwettendienste an. Der Inhalt bezieht sich jedoch auf Aktivitäten im Zusammenhang mit Sportwetten.
Glücksspiele sind für Minderjährige strengstens verboten. Spielen Sie verantwortungsbewusst — exzessives Spielen kann zu finanziellen Verlusten, Schulden oder Abhängigkeit führen.